


チェスター相続税実務研究所
相続税の更正の請求と納税義務の承継
 いつも見るサイト
見つけやすくなります

2026/11/13
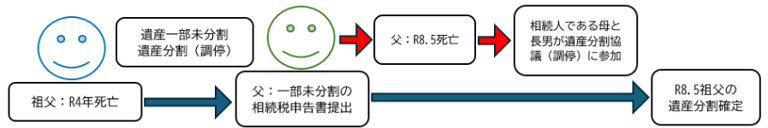
父が令和8年5月に亡くなりました。
父は、令和4年に亡くなった祖父の相続に係る遺産分割が一部未了だったため、一部未分割として祖父の相続に係る相続税の期限内申告書を令和4年中に提出しました。
父は、祖父の未分割財産に係る遺産分割協議(調停)未了のまま亡くなりましたので、父の法定相続人である母と私(長男)が遺産分割協議(調停)に参加して、令和8年10月に祖父の遺産分割が確定しました(当初申告よりも取得財産が減りました。)。
父の遺産については、遺産分割協議の結果、母がすべて相続することになっておりますので、祖父の相続に係る相続税の更正の請求は、母のみが行えばよろしいでしょうか。
相続税の更正の請求書は、母と長男とで提出する必要があります。
〔イメージ〕
解説
1. 相続による国税の納付義務の承継(国税通則法5条)
相続があった場合、被相続人に課されるべき、または納付すべき国税を納める義務は、その法定相続人が承継することとされています。
父の遺産については、遺産分割協議の結果、母がすべて相続することになったとのことですが、父の法定相続人は母と長男の2名ですので、祖父の相続に係る相続税の納税義務は、父から母(2分の1)及び長男(2分の1)が承継したことになります。
したがって、相続税の更正の請求書は、母と長男とで提出する必要があります。
2. 更正の請求書作成上の留意点
納税義務を承継した者が、相続税の更正の請求書を提出する場合には、相続税申告における相続人が亡くなった場合に準じて、「納税義務等の承継に係る明細書(兼相続人の代表者指定届出書)」(第1表の付表1)に相続税の納税義務を母(2分の1)及び長男(2分の1)が承継したこと等を明らかにし、更正の請求書に添付しましょう。
参考:国税庁「納税義務等の承継に係る明細書(兼相続人の代表指定届出書)」
3. 相続人への還付(国税通則法基本通達(徴収部関係)6)
国税の還付を受けるべき者に相続があった場合、何も手続をとらなければ、納税義務を承継した法定相続分の割合に基づき還付を受けることになります。
ただし、本件のように遺産分割により還付金を母が全額受け取ることが決まっていた場合には、国税における実務的な対応として、東京国税局の独自様式である「委任状(準確定申告用)」の「(準確定申告用)」の部分を「(相続税用)」に訂正したもの及び(父の相続に係る)遺産分割協議書を更正の請求書に添付することにより、母が全額の還付を受けることができます。
参考:国税庁「委任状」
参考
国税通則法(抄)
(相続による国税の納付義務の承継)
第五条 相続(包括遺贈を含む。以下同じ。)があつた場合には、相続人(包括受遺者を含む。以下同じ。)又は民法(明治二十九年法律第八十九号)第九百五十一条(相続財産法人の成立)の法人は、その被相続人(包括遺贈者を含む。以下同じ。)に課されるべき、又はその被相続人が納付し、若しくは徴収されるべき国税(その滞納処分費を含む。次章、第三章第一節(国税の納付)、第六章(附帯税)、第七章第一節(国税の更正、決定等の期 間制限)、第七章の二(国税の調査)及び第十一章(犯則事件の調査及び処分)を除き、以下同じ。)を納める義務を承継する。この場合において、相続人が限定承認をしたときは、その相続人は、相続によつて得た財産の限度においてのみその国税を納付する責めに任ずる。2 前項前段の場合において、相続人が二人以上あるときは、各相続人が同項前段の規定により承継する国税の額は、同項の国税の額を民法第九百条から第九百二条まで(法定相続分・代襲相続人の相続分・遺言による相続分の指定)の規定によるその相続分によりあん分して計算した額とする。
(以下省略)
引用:e-GOV法令検索「国税通則法 第五条」
国税通則法基本通達(徴収部関係)
第5章 国税の還付及び還付加算金
第56条関係 還付
(相続人への還付)
6 還付を受けるべき者につき相続があった場合において、その相続人が 2 人以上あるときの還付金等は、次により還付するものとする。(1) 還付金等について遺産の分割がされていないときは、その還付金等は、民法第 900 条から第 903 条まで 《法定相続分、代襲相続人の相続分、遺言による相続分の指定、特別受益者の相続分》に規定する相続分に応じてあん分して計算した額を、それぞれの相続人に還付する。
(2) 還付金等について遺産の分割がされているときは、その分割されたところによりそれぞれの相続人に還付する。
引用:国税庁「国税通則法基本通達 第56条関係 還付」
※下線部等は筆者による
※記事の内容はすべて執筆時点の法令に従っております。なお、当該記事の内容を利用して発生した損害等に関して、税理士法人チェスターは一切の責任を負いかねます。


※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。


