


【税務調査の事前準備】相続税の調査で必要な書類一覧と当日までの準備

相続税の申告を終えてしばらくたったころ、税務署から「調査をしたい」と連絡が来ることがあります。
税務調査は、相続税の申告内容に誤りや漏れがないかを確認するために行われます。国税庁の発表によると、令和6事務年度の相続税の実地調査は9,512件あり、そのうち約82.3%(7,826件)の事案で申告漏れ等が指摘されています。
そうした背景から、税務署から連絡が来ると、誰でも不安になってしまうでしょう。何を聞かれるのか、どんな書類を用意すればよいのかと、慌ててしまう方も少なくありません。
しかし、連絡が来てから調査が行われるまでの間には、通常、準備のための時間があります。この期間に申告内容を見直して資料を整理しておけば、調査にも落ち着いて対応できるでしょう。
この記事では、税務署から調査の連絡を受けた方に向けて、当日までに準備すべきことと、必要な書類の一覧をご説明します。
調査が行われる時期や当日の流れ、調査官からよく聞かれる質問については、下記の記事で詳しく解説しています。あわせてご覧ください。
参考:相続税の税務調査の流れ・準備を解説!いつ来て何を聞かれる?
この記事の目次 [表示]
1.税務署から連絡が来たら行う4つのステップ
相続税の税務調査は、原則として事前に連絡があります。税務署から連絡が来た場合は、次の4つのステップで事前準備を進めます。
- 連絡の内容を確認し、税理士・相続人と情報を共有する
- 財産の種類ごとに必要書類を準備する
- 当日の質問に備えて、財産の管理状況やお金の動きなどを確認する
- 申告内容を再確認する
まずは、1つめの「連絡内容の確認、税理士・相続人との情報共有」に取りかかりましょう。
1-1.税務調査の連絡は税理士または相続人に来る
税務署からの連絡は、申告の状況によって届く先が異なります。
相続税の申告を税理士に依頼していた場合は、担当の税理士に連絡が来ることが一般的です。
一方、税理士に依頼しないでご自身で申告した場合は、申告をした相続人に直接電話がかかってきます。
1-2.連絡があったときに必ず確認しておきたいこと
連絡の際に、税務署は調査の日時や場所などを伝えます。その場でメモを取り、次の内容を確認しておきましょう。
- 調査の日時:調査の開始日と時刻を確認します。
- 調査の場所:原則として被相続人の自宅で実施されます。
- 調査の対象:対象となる税目と期間を確認します。
- 担当部署・担当者:税務署名、部署、氏名、連絡先を確認します。以後の連絡で必要です。
- 準備する資料:相続税申告書の控えや、預金通帳、不動産に関する資料などが対象になります。
- 同席する人:相続人全員の同席が必要か確認します。
なお、この時点では、具体的な指摘までは伝えられないことが一般的です。
1-3.日程は調整できる
税務署が指定する日時の都合が悪い場合は、日程を調整することができます。
仕事の都合がある、税理士や他の相続人との調整が必要など、正当な理由があれば相談してみましょう。その場で決められない場合は、「税理士と相談して折り返します」と答えても問題はありません。
連絡から調査当日までは、おおむね2~3週間程度あることが多いです。ただし、早ければ1週間で調査が行われるほか、相続人や税理士の都合によって1か月以上先になるなど幅があります。
この期間を準備に充てるためにも、日程の調整は遠慮せずに相談しましょう。
1-4.税理士・相続人と情報共有する
次に、関係者と情報を共有します。
相続税申告を税理士に依頼していた場合は、税務署から連絡を受けた税理士から相続人に連絡があります。ご自身にも連絡があった場合は、内容をすぐに税理士に伝えて、調査の日程や準備について相談しましょう。
税理士に依頼しないでご自身で申告をした場合でも、この時点から税理士に相談して、調査への立会いを依頼することができます。
他の相続人の同席を求められた場合や、被相続人の財産を管理していた相続人が他にいる場合は、その人にも連絡しましょう。
また、調査に同席しない相続人にも、税務調査があることは伝えておきましょう。調査の結果、追加で税金を納めることになった場合は、それぞれの相続人に支払い義務が生じるためです。
\\CHECK//
税理士法人チェスターは、贈与税と相続税専門の税理士法人です。相続税申告のほか、申告後の税務調査の立ち合いも承ります。税務調査の現場経験が豊富な国税OB税理士が、お客様の負担を軽減できるようお手伝いします。税務調査の連絡が来てお困りの方は、お気軽にご相談ください。
>>相続税の税務調査でお悩みの方!税理士法人チェスターにご相談下さい
2.【財産別】税務調査の前に準備する必要書類一覧
税務調査では、申告内容が実態と合っているかを確認するために、さまざまな資料の提出が求められます。この章では、財産の種類ごとに、どのような資料が必要になるか詳しく解説します。
このあとご紹介する書類がすべて必要になるわけではありません。ご自身の財産に当てはまるものを準備できれば結構です。ただし、税務署からの事前通知で資料の指定があった場合は、それを優先してください。
税務署が資料を通して確認するポイントは、大きく次の4つに整理できます。
- 財産の実質的な帰属(名義が家族でも、実質は被相続人の財産になっていないか)
- 資金の移動や贈与の履歴
- 評価や特例の適用が正しいか
- 収入や支出と、財産のバランスが合っているか
書類をそろえることよりも、申告した内容を説明できるようにしておくことが大切です。このあとの説明では、書類ごとに「何のために必要なのか」も記載しているので、準備の参考にしてください。
2-1.相続税申告書の控え・添付書類など
税務調査は提出した申告書にもとづいて進められるため、まず、申告内容を示す資料を準備します。
- 相続税申告書の控えと添付書類:調査のもとになる資料です。申告した内容を説明できるようにしておきましょう。ご自身または税理士が保管している控えを用意します。
- 財産評価明細書など計算の根拠資料:財産の評価額や特例の適用が正しいかの確認に必要です。申告時の資料一式を用意しましょう。
2-2.通帳など預貯金に関する資料
税務調査では、預貯金に関する資料が特に重視されます。被相続人の口座だけでなく、配偶者や子、孫など、家族名義の口座も調査の対象になる場合があります(家族名義の口座については、次の項目で解説します)。
- 被相続人名義の通帳(解約済みの口座を含む):死亡前後の入出金や、申告漏れの口座がないかの確認に必要です。通帳がない場合は、金融機関で取引履歴を取得します。
- 多額の入出金の使途のメモと裏づけ資料:大きな額の出金が、手元現金などの申告漏れと疑われないように準備します。何かに使ったのであれば、領収書、契約書、振込控えなどを用意しましょう。
預貯金の取引履歴は、金融機関の窓口で請求します。発行には日数がかかるため、早めに請求しましょう。遡る期間の目安は、5~10年程度です。
税務署は、金融機関から取引履歴を取り寄せて、過去の資金移動や生前贈与の有無などを事前に調べています。そのため、使途がわからない多額の出金があると、内容を聞かれることがあります。
税務署が銀行口座を調べる方法については、下記の記事で詳しく解説しています。
参考:バレない口座は作れない!税務署が銀行口座を監視・調査する手段とは?
2-3.贈与・名義預金に関する資料
生前贈与も、税務調査で指摘されやすい事項です。生前贈与があった場合は、その贈与が成立していることを説明できる資料を準備しましょう。
家族名義の口座に送金して贈与したつもりでいても、その口座が実質的に被相続人の財産(名義預金)とみなされれば、相続財産となってしまいます。
- 贈与契約書:贈与が成立していることの確認に必要です。
- 贈与税申告書・相続時精算課税選択届出書の控え:贈与税の申告・納付の有無の確認や、相続時精算課税で贈与された財産が相続税の対象に加算されているかの確認に必要です。ご自身または税理士が保管している控えを用意します。
- 配偶者・子・孫など相続人名義の通帳:家族名義の預金口座が名義預金にあたらないかの確認に必要です。通帳がない場合は、金融機関で取引履歴を取得します。
- 家族名義の口座の資金源と管理状況がわかる資料:家族名義の預金口座が名義預金にあたらないかの確認に必要です。資金の出どころ、贈与の経緯、通帳・印鑑の管理者、名義人が口座の存在を知っていたかなどについてまとめておきましょう。
家族名義の口座の資金の出どころが被相続人であって、名義人がその口座で贈与を受けていたことを認識していなかったような場合では、その預金は名義預金とみなされる可能性が高いです。名義預金については下記の記事で詳しく解説しているので、参考にしてください。
参考:【名義預金の相続】相続税がかかるケース・対策を税理士が解説
なお、亡くなるまでの一定期間内の贈与は相続財産に加算されますが、相続税の申告からは漏れやすいため注意が必要です。加算の対象となる期間は、2027年1月以降の相続から、3年から7年へ段階的に延長されます。生前贈与の加算について詳しい解説は、下記の記事をご覧ください。
参考:生前贈与加算とは?対象者・相続税改正内容・生前贈与の注意点を解説
2-4.不動産に関する資料
不動産については、評価額の根拠となる資料を中心に準備します。
- 登記事項証明書:不動産の所有者や所在地の確認に必要です。法務局で取得できます。
- 固定資産税の納税通知書・評価証明書:不動産の評価額の確認に必要です。市区町村役場(東京23区は都税事務所)で取得できます。
- 売買契約書・賃貸借契約書:取得時期や金額、貸付の状況の確認に必要です。賃貸物件の場合は、家賃の入金記録も用意しましょう。
- 評価の根拠資料(路線価図、測量図など):土地の評価額・評価方法の確認に必要です。
申告の時に使ったものが手元にあれば、改めて取得する必要はありません。
2-5.生命保険に関する資料
生命保険は、契約者が被相続人ではない場合に注意が必要です。契約者が配偶者や子であっても、被相続人が保険料を負担していたのであれば、受け取った保険金は相続税の対象となる場合があります。
- 保険証券:保険の契約内容の確認に必要です。紛失した場合は、保険会社で再発行できます。
- 保険金の支払通知書:受取人や保険金額の確認に必要です。手元にない場合は、保険会社で再発行できます。
- 保険料の支払状況がわかる資料:誰が保険料を負担していたかの確認に必要です。通帳など預金の出金記録を用意しましょう。
2-6.有価証券・その他の財産に関する資料
預貯金や不動産以外の財産についても、申告漏れがないか調査されます。
- 証券会社の残高証明書・取引報告書:上場株式や投資信託の評価と、家族名義の口座の確認に必要です。証券会社で取得します。
- 非上場株式の決算書・法人税申告書:株式の評価額・評価方法の確認に必要です。株式の発行会社か、顧問税理士に問い合わせましょう。
- 貸付金の契約書・返済の記録:返済されていない貸付金も相続財産になります。契約書と、預金の入出金記録を用意します。
- 自動車の車検証:自動車の名義やローンの有無の確認に必要です。
- 貴金属・美術品の購入時の資料:評価額が正しいか、申告漏れがないかの確認に必要です。購入時の書類や鑑定書を用意しましょう。
- 手許現金・貸金庫の中身の一覧:現金や貴金属の申告漏れがないかの確認に必要です。整理して一覧にしておきましょう。
貸金庫を契約している場合は、中を見せるよう求められることがあります。中身を事前に確認しておきましょう。
2-7.債務・葬式費用に関する資料
債務や葬式費用は、相続財産から差し引くことができます。税務調査では、控除の対象や控除額の計算が正しいかどうかを見られます。
- 借入金の契約書・残高証明書:債務控除の対象になるかの確認に必要です。契約書は手元にあるものを準備し、残高証明書は金融機関で取得します。
- 未払いの税金・医療費などの請求書:死亡時点で未払いであったかどうかの確認に必要です。手元にあるものを準備します。
- 葬儀の請求書・領収書:葬式費用として控除できるかの確認に必要です。手元にあるものを準備し、足りないものがあれば葬儀社に確認しましょう。
香典返しや法要の費用は、葬式費用として控除することができません。これらの費用を控除していないか、あらためて確認しておきましょう。
2-8.被相続人の経歴・生活状況がわかる資料
被相続人の財産形成の過程とお金の流れを調査するため、経歴や生活状況がわかる資料が必要になることもあります。自宅の保管場所を確認しておきましょう。
- 過去の確定申告書・源泉徴収票:職歴や収入の確認に必要です。
- 家計簿・現金出納帳:生活費や支出の状況の確認に必要です。
- 日記・手帳:財産の管理や、生活の様子の確認に必要です。
- 住所録・年賀状:交友関係の把握に必要です。
2-9.遺産分割・相続手続きに関する資料
遺産分割の内容や相続人がわかる資料も準備しておきましょう。
- 遺言書・遺産分割協議書:取得した財産と申告内容が合っているかの確認に必要です。手元にあるものを用意しましょう。
- 戸籍謄本・住民票、法定相続情報一覧図:相続人の確認に必要です。相続手続きに使ったものを用意しましょう。提出して手元にない場合は、市区町村役場や法務局で取得します。
2-10.書類がそろわない場合は
見つからない書類があっても、慌てる必要はありません。再発行や取得ができるもの(残高証明書、取引履歴、評価証明書、保険の支払通知書など)は、早めに請求しましょう。取得に日数がかかるものも多いため、連絡が来たらすぐに着手することをおすすめします。
それでも見つからないものは、無理に探し回ったり、あとから作ったりせず、状況をそのまま整理して税理士に相談しましょう。
3.当日の質問に備えて確認しておくこと
調査当日は、午前中に被相続人や相続人についての質問を受け、午後には金庫やタンスなど、貴重品を保管していた場所を確認されることが一般的です。
ここでは、当日に備えて事前に整理しておきたい事項に絞って解説します。よくある質問の例や調査の当日の流れは、下記の記事で詳しく解説しています。あわせてご覧ください。
参考:相続税の税務調査の流れ・準備を解説!いつ来て何を聞かれる?
3-1.被相続人の暮らしぶり
出身地、職業、家族構成、収入の推移、趣味、交友関係など、被相続人の人となりや生活の様子を、ご家族で話し合いながら思い出しておきましょう。
調査では、相続税や資産とは関係のない雑談のような質問をされることもありますが、そのような質問でも、申告漏れの有無を確認する目的である場合があります。
3-2.財産の管理状況
誰が、どの財産を、どのように管理していたかを整理しておきましょう。通帳やキャッシュカード、印鑑、証券の保管場所、亡くなる前の財産管理の状況(入院後は誰がお金を管理していたかなど)について聞かれることがあります。
3-3.お金のやり取り
多額の出金の使途、贈与の経緯、家族名義の口座の資金の出どころを、通帳や資料と照らし合わせて整理しておきましょう。
もしわからないことがあっても、「わからない」という事実の把握にとどめて、無理に話を作ったりしないようにしましょう。
3-4.自宅で見られる場所の準備
金庫やタンスなどで貴重品を保管していた場合は、鍵の所在を確認するなど、求められたときにすぐに開けられるようにしておきましょう。家計簿や日記・手帳、香典帳なども、見せるよう求められることがあります。保管場所を確認しておきましょう。
貴重品の保管場所を見せることは義務ではありませんが、理由なく拒むと、財産を隠しているのではないかと受け取られるおそれがあります。見せたくない場所がある場合は、事前に税理士と対応を相談しておきましょう。
3-5.答え方の心構え
質問への答え方では、次の点を意識しておくとよいでしょう。
- 事実をありのままに、聞かれたことに正確に答える
- 記憶があいまいな点は、断定せず「確認して後日回答します」と伝える
- 資料と食い違う説明をしない
- 家族で事実を確認し合い、口裏合わせはしない
あいまいな記憶をもとに答えてしまうと、資料との食い違いで余計な疑いを招くことがあります。落ち着いて、確実に分かっていることだけを答えましょう。
4.申告内容の再確認
税務調査の連絡が来たら、改めて申告書を見直しましょう。特に、被相続人の収入に比べて財産が極端に少ない場合は、申告漏れを疑われることがあります。収入に見合った財産になっているか、あわせて確認しましょう。
調査の前にご自身で誤りや漏れに気づくことができれば、申告漏れのペナルティが軽くなる可能性があります。
4-1.申告が漏れやすい財産
次のような財産は、申告漏れになりやすいとされています。
- 現金(タンス預金など)
- 名義預金
- 生前贈与された財産
- 生命保険
- 貸付金や売掛金などの債権
- 美術品・骨董品・貴金属
- 自宅以外の土地(山林など)・先代名義の不動産
これらの資産が申告から漏れていないか確認しましょう。
4-2.評価や特例の確認
財産の漏れだけでなく、財産の評価方法や特例の適用についても確認しましょう。
土地や株式の評価方法が合っているか、小規模宅地等の特例など特例の適用要件を満たしているか、債務や葬式費用の控除が認められるかどうかを重点的に確認します。
5.調査前に問題が見つかった場合の対応
ここまでの準備で相続税の申告漏れに気づいた場合は、調査を待たずに、修正申告を検討しましょう。修正申告が早いほど、ペナルティが軽くなる可能性があります。
5-1.調査前の自主的な修正申告
修正申告により税額が増える場合は、不足していた税額に加えて、「過少申告加算税」と「延滞税」が課されます。
過少申告加算税は、修正申告を行うタイミングによって税率が異なります。
- 税務調査の事前通知の後で、調査による指摘を受ける前に修正申告した場合:通常より低い税率(5%・10%)が適用されます。
- 税務調査で指摘を受けた後に修正申告した場合:通常の税率(10%・15%)が適用されます。
- 仮装・隠蔽があったと認定された場合:過少申告加算税に代えて、より重い税率の「重加算税」(35%)が課されます。
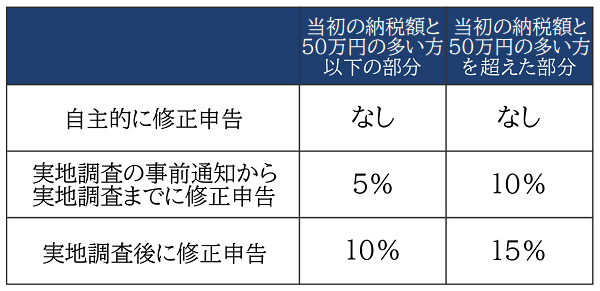
(税務調査の事前通知を受ける前に自主的に修正申告をした場合は、原則として過少申告加算税は課されません。)
延滞税は、納付期限を過ぎて納税をした場合に、その期限からの日数に応じて課されるものです。税率(割合)は毎年変わるため、国税庁ホームページで確認してください。
参考:国税庁ホームページ「延滞税の割合」
修正申告をすべきかどうか、また修正申告をする場合にいつ行うかは、税理士に相談して判断しましょう。
5-2.調査前にしてはいけないこと
税務調査の連絡を受けて慌てて次のような行動をしてしまうと、かえって不利になることがあります。十分に注意しましょう。
- 書類や通帳を処分する、隠す
- 口座間で資金を移動する、口座の名義を変更する
- 後から資料や贈与契約書を作成して、日付を遡らせる
- 家族で口裏を合わせる
資料の整理や確認だけであれば問題はありませんが、事実を変えるようなことをすると、重加算税を課される可能性が高くなります。不安な点がある場合は、ご自身だけで判断せず税理士に相談することをおすすめします。
6.税理士に相談・立会いを依頼する
ここまでの準備の多くは、ご自身で進めることができます。一方、申告内容の見直しや調査当日の対応は、税理士のサポートがあると安心です。
この章では、税理士に相談するメリットと、相談するタイミングについて解説します。
6-1.税理士に相談するメリット
税務調査の連絡を受けたとき、税理士に相談すると、次のような対応を任せられます。
- 事前準備(申告内容のチェック、資料の整理、想定される質問に対する回答の準備)
- 調査当日の立会いと、調査官への説明
- 調査後の対応(修正申告の要否の判断、指摘内容の確認と協議)
6-2.税理士に相談するタイミング
税務調査について税理士に相談する場合は、できるだけ早く連絡しましょう。
申告を依頼した税理士がいる場合は、まずその税理士に相談します。ご自身で申告した場合や、申告を依頼した税理士が相続税に不慣れな場合は、調査対応から相続税専門の税理士に依頼することができます。
相続税の税務調査への対応や立会いの依頼は、税務署とのやりとりに慣れた相続税専門の税理士に相談することをおすすめします。
>>相続税の税務調査でお悩みの方!税理士法人チェスターにご相談下さい
7.相続税の税務調査の事前準備についてよくある質問
最後に、相続税の税務調査の事前準備についてよくある質問と、その回答をご紹介します。
いずれの場合も、判断に迷うときは早めに税理士に相談しましょう。
7-1.Q:準備した資料は、自分から見せたほうがよいですか?
一般的には、調査官から求められたときに資料を見せればよいとされています。一方で、調査への協力的な姿勢を示すことも大切です。どの資料をどのように見せるかは、税理士と相談して決めるとよいでしょう。
7-2.Q:相続人全員が立ち会う必要はありますか?
税務調査では、通常、相続人全員の同席が求められます。ただし、これは必須ではなく、財産管理にかかわった相続人がいれば十分です。
なお、名義預金があったり生前贈与を受けていたりする場合は、調査に同席しない相続人についても、後日、電話、書面、面談といった方法で確認が行われることがあります。
7-3.Q:通帳が見つからない・紛失した場合はどうすればよいですか?
金融機関で取引履歴を請求することで、入出金の記録を確認できます。取引履歴の入手が調査に間に合わなかったとしても、通帳がないことを隠さないようにしましょう。
7-4.Q:何年前の通帳まで準備すればよいですか?
預貯金の記録を遡る期間の目安は、5~10年程度とされています。事前通知のときに調査の対象期間を確認して、その範囲で準備しましょう。
8.まとめ
ここまで、税務調査の事前準備について詳しく解説しました。
税務署から税務調査の連絡があれば、まずは通知内容をメモし、税理士に連絡しましょう。その上で、必要書類を準備し、申告内容を再確認し、当日の質問に備えておくことが重要です。
税務調査という言葉にはよいイメージがないかもしれませんが、調査官に対して、申告した内容をしっかり説明できれば問題はありません。事前準備や当日の対応に不安がある場合は、相続税専門の税理士に相談することをおすすめします。
調査当日の流れや、よく聞かれる質問の例については、下記の記事もあわせてご確認ください。
参考:相続税の税務調査の流れ・準備を解説!いつ来て何を聞かれる?
8-1.税理士法人チェスターに相談を
相続税専門の税理士法人チェスターは、相続税申告で年間3,000件以上の実績があります。申告にあたっては税務調査のリスクを下げる対策を行っており、弊社が申告した事案で税務調査を受ける割合はわずか1%です(全国平均では5%あります)。
相続税申告だけでなく、申告後の税務調査の立ち合いも承ります。税務調査の現場経験が豊富な国税OB税理士が、お客様の負担を軽減できるようお手伝いいたします。もし、税務調査で追加の納税やペナルティを受けることになっても、お客様の負担の軽減に努めます。
税務調査の連絡が来てお困りの方は、お気軽にご相談ください。
>>相続税の税務調査でお悩みの方!税理士法人チェスターにご相談下さい
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
「相続税」専門の税務調査も安心してお任せください。
相続税の税務調査はチェスター在籍の元税務署長・国税OBをはじめとしたベテラン勢が税務署とのやりとりから交渉ごとまですべて対応いたします。
不安な状況だとは思いますが、お客様はありのままの状態をご相談ください。
追徴課税という金銭的な負担と税務調査を受けるという精神的な負担を極力軽減したサービスをご提供致します。
まずはサービスの詳細とご相談については以下よりご確認ください。


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
相続税編


