


相続したマンション売却の税金は?3つの控除・特例を税理士が解説
「相続したマンションを売却すると税金がかかる?」
「相続開始から3年以内に売却すると有利って本当?」
この記事をご覧のみなさんは、このようにお悩みではないでしょうか。
結論から言うと、相続したマンションを売却する際の税金は、登録免許税・印紙税・譲渡所得税等(住民税・復興特別所得税)の3つになる可能性が高いです。
最も負担が大きいのは譲渡所得税等ですが、相続税を払った方なら「取得費加算の特例」を、住んでいた方なら「3,000万円特別控除」を適用できれば、税額を軽減できます(マンションは空き家特例の対象外です)。
この記事では、相続したマンションを売却した場合の税金の基礎はもちろん、モデルケースを元に税額シミュレーションも行いますので、ぜひ参考にしてください。
<この記事のポイント>
- 売却でかかる税金は3つで負担が大きいのは譲渡所得税等
- 譲渡所得税等は控除や特例を適用できる可能性あり
- 控除や特例を適用して譲渡所得税等が0円でも確定申告は必須
この記事の目次 [表示]
1.相続したマンションを売却する際の税金は3つ
相続したマンションを売却する際に課税される可能性がある税金は、以下の3つです(発生する順で解説します)。
課税される可能性がある税金
- 登録免許税
- 印紙税
- 譲渡所得税・住民税・復興特別所得税
最も負担が大きくなる税金は「譲渡所得税・住民税・復興特別所得税」ですが、必ず課税されるわけではなく、控除や特例を適用できる可能性があります。
なお、消費税は売主が個人であれば原則かかりません。また、相続税は相続したマンションを含む、被相続人の相続財産全体にかかる別の税金です。
参考:相続不動産の売却でかかる税金をシミュレーション!計算方法や特例を解説
1-1.税金①登録免許税
相続したマンションを売却する際にかかる1つ目の税金は、登録免許税です。
登録免許税とは、相続登記(被相続人から相続人への名義変更)をする際にかかる税金で、相続登記をしないとマンションを売却できません。
登録免許税
=固定資産税評価額×税率(0.4%もしくは2.0%)
登録免許税の税率は、相続による所有権移転登記では原則0.4%です。遺贈による移転登記は原則2.0%ですが、相続人に対する遺贈の場合は0.4%となります。
また、売却時に住宅ローンが残っている場合は、決済時に抵当権抹消登記が必要で、建物と敷地権の土地それぞれに1,000円(合計2,000円)かかるのが一般的です(敷地権の土地が複数ある場合は、1個につき1,000円が加算されます)。
参考:【相続登記の登録免許税】計算シミュレーション・免除措置も解説
1-2.税金②印紙税
相続したマンションを売却する際にかかる2つ目の税金は、印紙税です。
印紙税とは、売買契約書に収入印紙を貼って納める税金で、契約書に記載された売買価格に応じて税額が決まります(媒介契約書は課税対象外で、電子契約も印紙税はかかりません)。
| 契約金額(売買価格) | 本則 | 軽減措置 |
|---|---|---|
| 500万円超~1,000万円以下 | 1万円 | 5,000円 |
| 1,000万円超~5,000万円以下 | 2万円 | 1万円 |
| 5,000万円超~1億円以下 | 6万円 | 3万円 |
| 1億円超~5億円以下 | 10万円 | 6万円 |
軽減措置を適用できるのは、令和9年3月31日までに作成される売買契約書です。
国土交通省等は3年間の延長を要望していますが、令和8年10月時点では延長されるか否かは決まっていません。
1-3.税金③譲渡所得税・住民税・復興特別所得税
相続したマンションを売却する際にかかる3つ目の税金は、譲渡所得税・住民税・復興特別所得税です。
相続マンションを売却して利益(譲渡所得)が出たときだけ課税され、利益(譲渡所得)が出なければ課税されません。
譲渡所得税等の計算方法
- 売却価格-(取得費+譲渡費用)=譲渡所得
- 譲渡所得×税率=譲渡所得税等
取得費・譲渡費用・税率の考え方は次章で、適用できる可能性がある控除・特例については3章で解説します。
\\CHECK//
譲渡所得税等は、控除や特例を適用できれば税額を軽減できる可能性がありますが、それぞれの状況によって適用できる種類が変わり、取得費の資料の有無でも税額が大きく変わります。
売買契約を締結した後は売却時期を変えられませんので、契約前に適用できる特例と税額をシミュレーションすることが重要です。
まずは専門家である税理士に相談した上で、適切な税務処理を行うことをおすすめします。
2.譲渡所得税の計算方法!取得費・譲渡費用・税率について
譲渡所得税を計算するには、まず課税の対象となる譲渡所得を求めなくてはなりません。
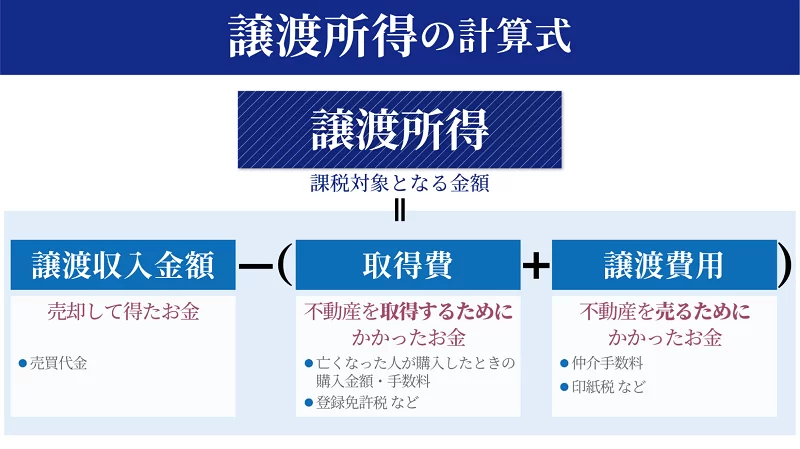
上記で算出した譲渡所得(課税対象となる金額)に、譲渡所得税の税率を乗じて税額を計算します。
この章では、譲渡所得税の計算式に算入する、取得費・譲渡費用・税率の3つの考え方について解説します。
2-1.取得費(マンションの購入にかかった費用)
取得費とは、相続マンションの取得にかかった費用のことで、被相続人(亡くなった方)が購入時に支払った費用を引き継ぎます。
「相続開始時の相続税評価額=取得費」と考える方が多いのですが、これは大きな誤解です。
取得費になり得るもの
購入代金、仲介手数料、印紙税、登記費用、登録免許税、不動産取得税、設備費・改良費など
そのため、被相続人の売買契約書、通帳の出金記録、パンフレット、ローン返済表などを探すことから始めましょう。
資料が残っているかどうかで、取得費の計算方法が変わります。
2-1-1.資料が残っている場合|建物は減価償却で取得費が下がる
被相続人がマンションを購入した当時の資料が残っている場合は、購入代金を土地と建物に分け、建物のみ減価償却します。
減価償却とは、年数の経過による建物の価値の減少分を、取得費から差し引く計算のことです(土地は価値が減らないため減価償却しません)。
減価償却費
=建物の取得価額×0.9×償却率×経過年数
※償却率はRC造の居住用(非事業用)なら0.015
※経過年数は6ヶ月未満は切り捨て、6ヶ月以上は1年に切り上げ
例えば、建物1,600万円・購入から25年なら、減価償却費は1,600万円×0.9×0.015×25年=540万円です。
取得費は「土地1,400万円」と「建物1,060万円(1,600万円-540万円)」で、合計2,460万円となります。
なお、賃貸用などの事業用として使っていた期間がある場合は、償却率や計算方法が異なるため、税理士などの専門家へ確認しましょう。
2-1-2.資料が残っていない場合|売却価格の5%が取得費に
被相続人がマンションを購入した当時の資料がなく、取得費が不明な場合は、売却価格の5%を取得費とします。実際の取得費が5%に満たない場合も同様です。
例えば、マンションの売却価格が5,000万円の場合、取得費は5,000万円×5%で、250万円となります。
5%ルールでは取得費が大きく下がるため、譲渡所得が増えて税額も増えますので、できる限り資料を探しましょう。
2-2.譲渡費用(マンションの売却にかかった費用)
譲渡費用とは、マンションの売却のために直接かかった費用のことです。
具体的には、不動産会社に支払った仲介手数料や、売買契約書の印紙税などが該当します。
以下は仲介手数料の上限の計算式ですので、参考にしてください。
仲介手数料の上限
=売却価格×3%+6万円+消費税(売却価格400万円超の場合)
例えば、相続マンションを5,000万円で売却する場合、仲介手数料の上限は(5,000万円×3%+6万円)×1.1=171.6万円となります。
2-3.譲渡所得税の税率(所有期間で変動)
譲渡所得税等の税率は、所有期間によって2種類に分かれます。
所有期間は「被相続人がマンションを取得した日」から通算し、相続人が売却した年の1月1日時点で判定します。
| 税率 | |
|---|---|
| 長期譲渡所得(5年超) | 20.315%(所得税15%+住民税5%+復興特別所得税0.315%) |
| 短期譲渡所得(5年以下) | 39.63%(所得税30%+住民税9%+復興特別所得税0.63%) |
「相続直後に売れば短期になる」という誤解が多いですが、短期譲渡所得になるのは「被相続人がマンションを購入してから5年以内」の場合だけです。
令和9年に相続マンションを売却する場合、被相続人がマンションを取得したのが令和3年12月31日以前であれば、長期譲渡所得の税率が適用されます。
2-3-1.【コラム】令和9年分から税率の内訳と課税期間が変更(税率は維持)
令和8年度税制改正により、令和9年分以後は、復興特別所得税の税率が「所得税額の2.1%→1.1%」に下がり、新たに防衛特別所得税として「所得税額の1.0%」が課されます。
復興特別所得税の課税期間は令和29年まで、防衛特別所得税は「当分の間」とされています。
合計税率(20.315%・39.63%)は変わりませんが、内訳が変わることは覚えておきましょう。
3.相続マンションの売却に関わる譲渡所得税に適用できる3つの控除・特例
相続したマンションを売却する際に譲渡所得が出る場合、以下の3つの特例を適用できれば、譲渡所得税等が軽減されます。
これらの控除や特例は、「住んでいたか」「相続税を払ったか」といった大まかな条件だけで適用が決まるわけではありません。
実際には、居住実態、譲渡先の関係(親族以外か)、過去の特例適用の有無、所有期間など、各特例が定める細かい個別要件をすべて満たしている場合に限り適用されます。
なお、それぞれの要件を個別に満たしていれば、複数の特例を組み合わせて併用することも可能ですので、ご自身がどの特例の要件に当てはまる可能性があるのか、次の判定表と各特例の詳細で確認していきましょう。
| 相続税あり | 相続税なし | |
|---|---|---|
| 住んでいた(居住用) | 3つとも適用できる可能性がある(各特例の要件を満たす場合) | 3,000万円控除+軽減税率 |
| 住んでいない(空き家) | 取得費加算のみ | 適用できない |
※各種控除や特例の要件を満たしていることが前提
なお、被相続人と同居していた相続人は、「小規模宅地等の特例」によって相続税が0円になる場合があります。
取得費加算の特例は、マンションを取得した人に相続税が課税されていることなどが要件です。小規模宅地等の特例を適用した結果、その人の相続税額が0円となる場合は、取得費加算の特例を利用できません。
ただし、他の財産(預貯金など)を含めた全体の状況により相続税が発生している場合は適用できるケースもあるため、個別の状況を確認しましょう。
参考:【小規模宅地等の特例】相続税評価額を最大80%減額!適用要件・計算方法を解説
3-1.特例①取得費加算の特例
取得費加算の特例とは、相続で取得した不動産や株式等を売却した際の譲渡所得を計算する際に、相続税額のうちの一定金額を取得費に加算できる特例のことです。
ただし、相続や遺贈でマンションを取得した人に相続税が課税されていること、さらに相続税の申告期限の翌日以後3年を経過する日までに売却していることなどの要件を満たす必要があります。
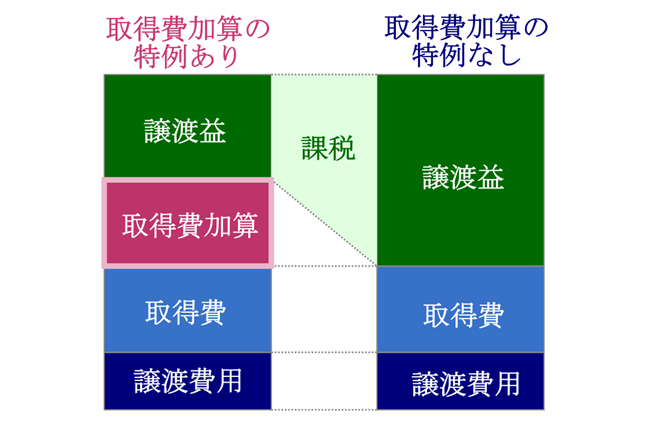
取得費に加算できる額は、マンションを取得した人に課税された相続税額などをもとに、以下の計算式で求めます(特例適用前の譲渡所得が上限です)。
取得費に加算できる額
=納付した相続税額×マンションの相続税評価額÷相続税の課税価格(債務控除前)
例えば、相続税385万円、マンションの評価額4,000万円、課税価格5,000万円なら、385万円×4,000万円÷5,000万円=308万円を取得費に加算できます(4章のシミュレーションモデルでもこの金額を使います)。
相続開始から3年10ヶ月を経過すると適用できなくなるため、期間内に売却できるよう、早めに動き出しましょう。
参考:取得費加算の特例とは?要件や計算方法、併用可能な特例を税理士が解説
3-2.特例②居住用財産の3,000万円特別控除
居住用財産の3,000万円特別控除とは、マイホームを売却する際に、譲渡所得から最大3,000万円を差し引くことができる控除のことです。
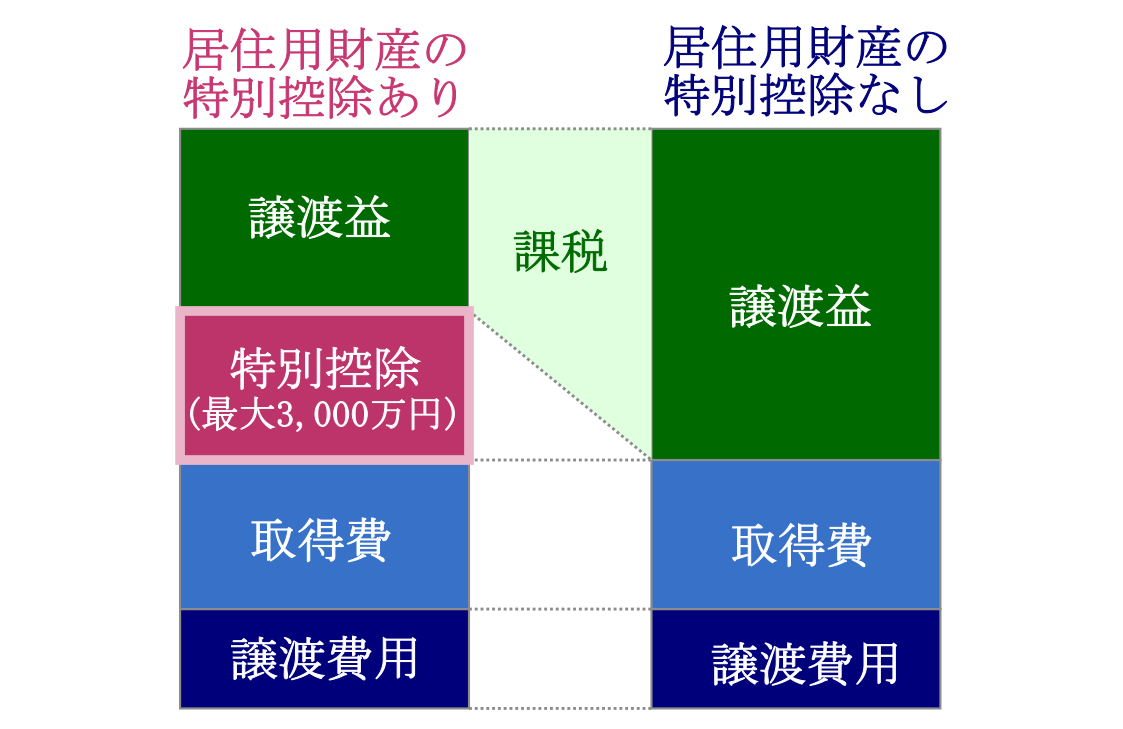
居住用財産の3,000万円特別控除は節税効果が大きい反面、適用要件も厳しいです。
適用要件
- 相続人本人が住んでいたマンションであること※
- 売却先が親子や夫婦など特別の関係がある人でないこと
- 売却した年の前年・前々年にこの特例などを受けていないこと
※住まなくなってから3年を経過する年の12月31日までに売却する場合も対象
なお、3,000万円控除後の譲渡所得金額が0円でも、特例の適用には確定申告が必要となります。
参考:居住用財産の3,000万円特別控除とは│相続時の条件と手続きを紹介
3-3.特例③居住用財産を譲渡した場合の軽減税率の特例
居住用マンションを売却した年の1月1日時点で所有期間が10年を超える場合、課税長期譲渡所得のうち6,000万円以下の部分の税率が下がります。
相続マンションである場合は、被相続人がマンションを所有していた期間も所有期間に通算できます。
| 課税長期譲渡所得金額 | 税額 |
|---|---|
| 6,000万円以下 | 課税長期譲渡所得金額×10% |
| 6,000万円超 | (課税長期譲渡所得金額-6,000万円)×15%+600万円 |
※所得税率のみ記載しています
住民税と復興特別所得税を加えると、6,000万円以下の部分は合計14.21%(通常は20.315%)になります。
参考:国税庁「No.3305マイホームを売ったときの軽減税率の特例」
3-4.【要注意】空き家特例(3,000万円)はマンションでは使えない
相続した空き家の3,000万円特別控除(空き家特例)は、区分所有建物登記がされた建物が対象外のため、マンションでは使えません。
「相続した空き家=3,000万円控除」と誤解されやすいため、注意しましょう。
親が一人暮らしで空き家になったマンションの場合、使える特例は取得費加算(相続税を払った場合)のみです。戸建ての空き家については以下のページをご覧ください。
参考:空き家特例(3,000万円特別控除)とは?小規模宅地等の特例との併用も解説
4.相続したマンションを売却した際の税金シミュレーション
相続したマンションを売却した際に課税される可能性がある3つの税金(登録免許税・印紙税・譲渡所得税等)が、具体的にいくらかかるのかをシミュレーションしてみましょう。
この章では「相続で取得したマンションを長男(相続人)が売却する」と仮定し、売却にかかる税金を計算します。
結論から言うと、今回のシミュレーションモデルでは、特例を使わない場合の税金の合計は約496万円(登録免許税14万円+印紙税1万円+譲渡所得税等約481万円)ですが、特例を適用できれば譲渡所得税等は0円になる場合もあります。
なお、対象となるのは都内マンション(売却価格5,000万円、相続税評価額4,000万円、固定資産税評価額3,500万円)で、被相続人が25年前に3,000万円で購入(土地1,400万円・建物1,600万円)、住宅ローンは完済済みであるとします。
また、長男は被相続人と同居していたものとし、納めた相続税のうちマンションに対応する金額(取得費に加算できる額)は308万円とします(小規模宅地等の特例は考慮しません)。
4-1.登録免許税のシミュレーション
売却前に行う相続登記の登録免許税は、固定資産税評価額に税率を乗じて計算します。
今回のシミュレーションモデルにおいて、マンションを取得したのは法定相続人である長男ですので、税率は0.4%が適用されます。
登録免許税の計算式
固定資産税評価額(3,500万円)×0.4%=14万円
※住宅ローンは完済済みのため、抵当権抹消登記の費用は0円
今回のシミュレーションモデルの登録免許税は14万円となります(別途、司法書士報酬や実費がかかります)。
なお、固定資産税評価額は、固定資産税の納税通知書などで確認できます。
4-2.印紙税のシミュレーション
マンションの売却価格は5,000万円のため、売買契約書に貼る印紙税が必要です。
令和9年3月31日までに作成した売買契約書であれば、軽減措置が適用されるため、印紙税は1万円となります。
この1万円は、譲渡所得を計算する際の「譲渡費用」にも含むことが可能です。
4-3.譲渡所得税等のシミュレーション
譲渡所得は、売却価格から取得費と譲渡費用を差し引いて求めます。
譲渡所得の計算式
売却価格5,000万円-(取得費2,460万円+譲渡費用172.6万円)=2,367.4万円
※取得費(土地1,400万円+建物1,060万円とする)
※譲渡費用(仲介手数料171.6万円+印紙税1万円とする)
今回のシミュレーションモデルでは、被相続人(父)が25年前にマンションを購入しているため、所有期間は5年超です。税率は長期譲渡所得の20.315%が適用されます。
譲渡所得2,367.4万円×税率20.315%=約481万円
今回のシミュレーションモデルでは、譲渡所得税等は約481万円となります。
ここで、3章で解説した「①取得費加算の特例」「②居住用財産の3,000万円特別控除」「③居住用財産を譲渡した場合の軽減税率の特例」を適用できた場合、譲渡所得税等はいくらになるのでしょうか?
- 長男は被相続人と同居していた(居住用)
- 納めた相続税でマンションに対応する金額(取得費に加算できる額)は308万円
上記を前提とした場合、譲渡所得税等は以下の通り軽減されます。
| 適用パターン | 譲渡所得税等 |
|---|---|
| 取得費加算のみ | 約418万円 |
| 3,000万円特別控除のみ | 0円 |
| 軽減税率の特例のみ | 約336万円 |
| 取得費加算+軽減税率 | 約293万円 |
| 3つすべて併用 | 0円 |
譲渡所得税額が0円になるケースでも、確定申告は必須となりますので、失念しないようご注意ください。
\\CHECK//
今回は都内のマンション(5,000万円)のシミュレーションをしましたが、事例によってかかる税金の種類や控除・特例の適用可否などが異なります。
ご自身のケースを試算されたい方は、相続に強い税理士にシミュレーションしてもらうことをおすすめします。
5.相続発生からマンション売却までの手続きの流れ
相続したマンションを売却するまでの流れは、以下の通りです。
この他にも、相続発生後には様々な相続手続きを、定められた期限までに済まさなくてはなりません。
以下のページで詳しく解説しておりますので、あわせてご覧ください。
5-1.ステップ①マンションなどの財産を遺産分割
まずは、マンションを含む相続財産の遺産分割を行います。
遺言書がない場合は、法定相続人全員で遺産分割協議を行い、誰がマンションを取得するのかを決めます。
なお、マンションは物理的に分割できない財産ですので、以下のように「どの分割方法を採用するのか」を決めなくてはなりません。
| 現物分割 | マンションをそのまま特定の人が取得する |
| 代償分割 | マンションを特定の人が取得して他の人に代償金を支払う |
| 換価分割 | マンションを売却して得た現金を分割する |
| 共有分割 | 共有名義で取得する(売却に全員の同意が必要) |
売却を検討している場合は、現物分割や代償分割で単独取得してから売却するか、換価分割でマンションを売却してから分割することとなります。
参考:相続した不動産はどう分割する?フローチャートでわかる4つの方法
5-2.ステップ②相続税の申告・納付(10ヶ月以内)
相続税の申告・納付が必要になるのは、「正味の遺産総額」が「相続税の基礎控除額」を超えるケースのみです。
「正味の遺産総額」が「相続税の基礎控除額」を下回る場合は、相続税はかかりませんので、申告義務もありません(特例等を適用して相続税が0円の場合は申告必須)。
相続税の基礎控除額は、以下のように計算します。
相続税の基礎控除
=3,000万円+(600万円×法定相続人の数)
相続税が課税されるか否かは、取得費加算の適用要否に直結します。
また、小規模宅地等の特例のうち、同居親族が特定居住用宅地等の適用を受ける場合は、原則として相続税の申告期限まで対象宅地等を保有し、引き続きその家屋に居住することが要件です。取得者の区分によって要件が異なるため、個別に確認しましょう。
売却のタイミングによっては特例が受けられなくなる可能性があるため、事前に要件を確認したうえで売却スケジュールを検討しましょう。
参考:相続税とは?いくらからかかる?仕組み・計算方法を簡単に解説
5-3.ステップ③マンションの相続登記(3年以内)
マンションを取得する人は、相続登記を行いましょう。
相続登記とは、相続で取得したマンションの名義を、被相続人から相続人に変更する手続きのことです(所有権移転登記)。
マンションの名義が被相続人のままでは、売却できませんのでご注意ください。
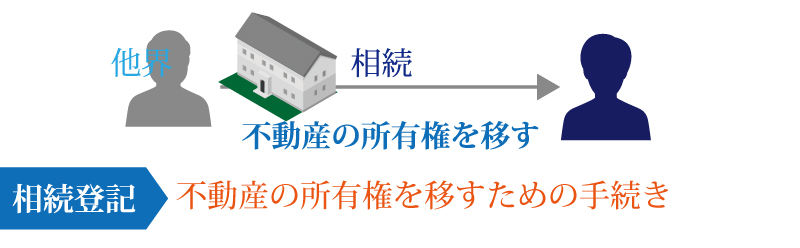
令和6年4月1日から義務化され、所有権を取得したことを知った日から3年以内に法務局で申請手続きをしなくてはなりません。
正当な理由なく申請を怠ると、10万円以下の過料が科されることがあります。
参考:相続登記とは?期限・必要書類・費用・手続きの流れを解説
5-4.ステップ④マンションを売却する
次に、複数の不動産会社に査定を依頼して、マンションの売却方法を「仲介」と「買取」のどちらにするのかを選びます。
- 仲介(不動産会社に買主を紹介してもらう)
- 買取(不動産会社が買主になる)
なお、譲渡所得税に関わる取得費加算の特例の期限は、相続税の申告期限の翌日以後3年を経過する日まで(通常の場合は相続開始から約3年10ヶ月以内)となります。
また、居住用財産の3,000万円特別控除は、住まなくなってから3年目の12月31日までが適用時期です。
申告期限の延長など例外的なケースもあるため、実際の売却期限については事前に確認しておきましょう。
参考:【相続した不動産を売却】手続きや特別控除・相続税も解説
5-5.ステップ⑤確定申告(売却の翌年2/16~3/15)
相続したマンションを売却して譲渡所得が出た場合は、確定申告をして譲渡所得税を納めます。
確定申告の期限は、マンションを売却した年の翌年2月16日~3月15日です(土日祝の場合は翌平日)。
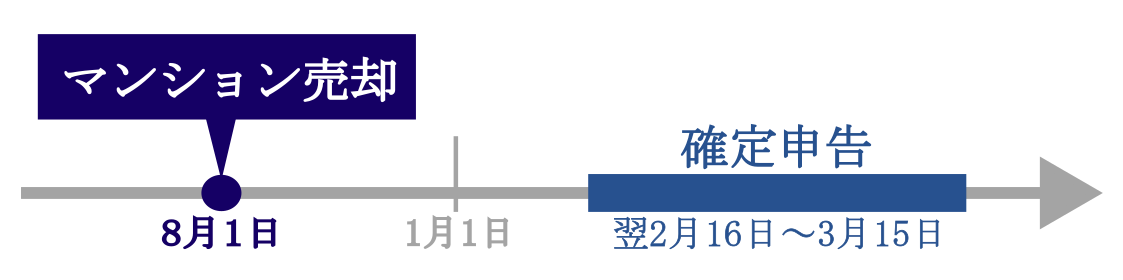
確定申告を失念すると、加算税や延滞税が課税されるリスクがあるのでご注意ください。
6.相続したマンションの売却や税金にまつわる注意点
相続したマンションの売却や税金では、事前に知っておきたい注意点が2つあります。
思わぬ税負担やトラブルを防ぐためにも、事前に確認しておきましょう。
6-1.控除や特例の適用で譲渡所得税が0円になっても確定申告は必須
居住用財産の3,000万円特別控除や取得費加算の特例などを適用した結果、譲渡所得税等が「0円」になった場合でも、確定申告が必要です。
これらの特例の適用要件には、確定申告書の提出が含まれているためです。申告をしなければ控除や特例を適用できず、税負担が生じる可能性があります。
一方、マンションの売却価格から取得費と譲渡費用を差し引いた結果、譲渡所得が発生しない場合は、原則としてその売却について確定申告をする必要はありません。
例えば、マンションを3,000万円で売却し、取得費と譲渡費用の合計が3,200万円だった場合、譲渡所得はマイナス200万円となるため、譲渡所得税等はかかりません。
「特例を適用して税額が0円になる場合」と「特例を適用しなくても譲渡所得が発生しない場合」では、確定申告の必要性が異なるため、混同しないよう注意しましょう。
6-2.翌年度の国民健康保険料や介護保険料が増加することも
マンションを売却して大きな譲渡所得(売却益)が出た場合、税金だけではなく、翌年度の社会保険料の負担が増加する可能性があります。
これは、国民健康保険料・後期高齢者医療保険料・介護保険料などの金額は、前年の所得(譲渡所得を含む総所得金額など)を基準に算定されるためです。
マンション売却によって一時的に大きく増えると、それに連動して翌年度の保険料の算定基準額も引き上げられ、負担が重くなることがあります。
保険料の算出方法や譲渡所得の算入ルールの有無は、自治体や加入している保険組合、世帯の状況によって異なります。
売却益が大きく出た年は、税金だけでなく翌年の社会保険料への影響についても頭に入れておきましょう。
7.相続マンションの売却は相続専門の税理士にご相談を
相続したマンションの売却の際にかかる可能性がある税金は、登録免許税・印紙税・譲渡所得税等です。
最も負担が大きいのは譲渡所得税等ですが、控除や特例等を適用できれば税額を軽減できます(そもそも課税されないケースもあります)。
これらの控除や特例は「住んでいたか」や「相続税を払ったか」で適用できる種類が変わり、取得費の資料の有無でも税額が大きく変わります。
売買契約を締結した後は売却時期を変更できず、適用期限を過ぎると控除や特例が使えなくなってしまいます。契約前に適用できる特例と税額をシミュレーションすることが重要です。
相続に強い税理士に相談した上で、適切な税務処理を行いましょう。
7-1.税理士法人チェスターにご相談を
税理士法人チェスターは、年間3,000件以上の申告実績を誇る、相続専門の税理士法人です。
相続税の申告サポートはもちろん、各種特例や控除の適用要件を満たすよう、マンションの売却時期などもアドバイスさせていただきます。
さらに、チェスターグループの司法書士や不動産会社とも連携しているため、相続税申告・相続登記・マンション売却・確定申告まで、窓口を一本化してスムーズにサポートできる体制を整えています。
すでに相続が発生しているお客様でしたら、初回面談が無料となりますので、まずはお気軽にご相談ください。
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
煩わしい相続手続きがワンストップで完結可能です!
相続手続きはとにかくやることが多く、自分の足で動くことも多いものです。
例えば、必要な書類収集・口座解約は行政書士、相続税申告は税理士、相続登記は司法書士、遺産分割は弁護士、不動産売却は不動産業へ…。
慣れない手続きの中で、これら多くの窓口を一つひとつご自身で探し、調整するのは精神的にも時間的にも大きな負担となります。
そんな複雑な相続の手続きに関することなら、まずはチェスターへご相談ください。
税理士法人チェスターではグループ会社に相続専門の各士業と不動産を取り扱う株式会社が揃っているのですべてをチェスターで完結できます。
相続手続き周りでお困りの方はまずは下記よりお気軽にお問い合わせください。
※CST法律事務所は、弁護士法上、独立した法律事務所であり、グループ法人とは相互に連携しながらサービスを提供しますが、法律事務に関する委任契約の締結及び業務の遂行はグループ法人から独立して行っています。


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
相続手続き編


