


遺贈寄付とは?遺産を寄付する手続き・相続税との関係を解説
遺贈寄付とは、亡くなった後に遺産を自治体や公益法人などに寄付する仕組みです。生前に遺言書を作成して、寄付する財産や寄付先をあらかじめ指定しておきます。
近年はテレビCMなどでも取り上げられる機会が増え、「遺贈寄付」という言葉を耳にしたことがある方も多いのではないでしょうか。社会に貢献できる、自分の意思で遺産の使い道を決められる、税金の優遇措置が受けられるなど、遺贈寄付にはさまざまなメリットがあります。
一方で、「手続きが複雑そう」「本当に信頼できる仕組みなのか不安」という声も少なくありません。
この記事では、遺贈寄付の基本的な仕組みから手続きの流れ、メリットや注意点、相続税や所得税の取扱いまで、税理士の視点でわかりやすく解説します。
この記事の目次 [表示]
1.遺贈寄付とは、遺言で遺産を団体に寄付すること
遺贈寄付とは、生前に遺言書を作成し、遺産の全部または一部を寄付することです。
遺贈寄付では、受遺者(遺贈を受ける人)が国・自治体・公益法人・NPO法人・学校法人などの「受遺法人」となることが一般的です。
なお、実際に寄付が行われるのは、遺言者(遺贈をする人)が亡くなった後になるため、手続きは相続人または遺言執行者が行います。
1-1.遺贈・寄付・遺贈寄付、それぞれの意味の違い
「遺贈」「寄付」「遺贈寄付」は似ている言葉ですが、それぞれ意味は異なります。
- 遺贈:遺言によって、法定相続人以外の人や団体に財産を無償で譲ること全般を指す言葉です。譲る相手は個人でも団体でもかまいません。
- 寄付:生存中に、自分の財産を無償で提供することです。一般的な寄付は、寄付をする本人が存命のうちに行われます。
- 遺贈寄付:遺贈のうち、寄付先が国・自治体・公益法人・NPO法人などの「団体」であるものを指します。
つまり遺贈寄付は、遺贈という手段を使って行う寄付の一種と整理できます。
1-2.遺贈寄付に興味関心があるのは4人に1人
日本財団が2025年2月に実施した「遺言・遺贈に関する意識・実態把握調査」によると、遺贈の意向がある人や寄付へ興味関心がある人を合わせた割合は23.1%と、全体のおよそ4人に1人にのぼります(調査対象:全国の60歳~79歳の男女2,000名)。
また、法定相続人別の遺贈意向について、おひとりさま世帯(子供・配偶者なし)では30.6%の人が「遺贈を希望する」と回答したほか、3.1%の人が「遺言書を作成済み」と回答しています。

引用:日本財団「遺言・遺贈に関する意識・実態把握調査」
この調査では、「遺贈を行う場合、問題となりそうなこと」も聞き取っています。その結果、「問題となりそうなことは特にない」と回答した人が34.7%と多かったものの、問題点を挙げた人の中では、下記のような回答が上位を占めました(複数回答のため、合計は100%になりません)。
- 必要な手続きが分からない(27.8%)
- どこに相談したらよいかわからない(23.0%)
- 寄付先が、自分の意思に沿って使ってくれるか不安(23.0%)
つまり、遺贈寄付に興味や関心はあるものの、具体的な手続きや相談先が分からないことに加えて、寄付した財産の使い道に不安があるなどの理由から、実際に行動を起こしていない人も多いと考えられます。
1-3.遺贈寄付はCMなどで認知度が向上
近年は各団体の広報活動やテレビCMなどを通じて、遺贈寄付という言葉に触れる機会が増えています。
前項でご紹介した日本財団の調査では、遺贈という言葉の認知度は64.1%に達していることが分かりました。遺贈寄付は、この「遺贈」の形態の一つです。社会全体で遺贈への認知が広がるにつれて、その代表的な活用方法である遺贈寄付についても、今後さらに関心が高まっていくと考えられます。
\\CHECK//
遺贈寄付をするためには、遺言書を作成するためのさまざまな知識や事前準備が必要です。注意点を守らなければ相続トラブルに発展することがあるほか、遺言書が無効になると寄付ができなくなります。
遺贈寄付を検討されている方は、相続に強い専門家へのご相談をおすすめします。
チェスターグループは、相続専門の税理士・弁護士・司法書士・行政書士などの各種専門家が在籍し、一つの窓口で、遺贈寄付のご相談や遺言書の作成など、さまざまなご要望にお応えします。
2.遺贈寄付の3つのメリット
遺贈寄付には、主に次のような3つのメリットがあります。
- 社会貢献できる
- 自分の意思で遺産の使い道を決められる
- 税金の優遇措置を受けられる
手続きの詳細を確認する前に、まずは遺贈寄付のメリットを押さえておきましょう。
2-1.社会に貢献できる
遺産を寄付すると、社会に貢献できます。
寄付した財産の使い道には次のようなものがあり、支援の対象も子ども・女性・貧困状態にある人・病気にかかっている人などさまざまです。
- 災害支援
- 子どもの教育や貧困への対応
- 発展途上国への支援
- 医療や環境問題への対応
生前お世話になった団体の活動や、関心のある社会問題の解決に、遺産を役立てることができます。
2-2.自分の意思で遺産の使い道を決められる
通常、相続が始まった場合、遺言書がない限りは民法で定められた法定相続人が遺産分割協議を行い、故人の遺産を分割します。そのため、遺産の使い道が必ずしも自分の意思に沿ったものになるとは限りません。
一方、遺贈寄付では、遺言書により遺産の一部または全部を、自分が希望する寄付先に渡すことができます。
2-3.税金の優遇措置を受けられる
遺贈寄付を行うと、税金の優遇措置を受けられる可能性もあります。
遺贈寄付をした場合、受遺法人に相続税は課税されず、他の法定相続人も寄付した財産を控除して相続税額を計算できます。
また、被相続人の準確定申告(被相続人の代わりに法定相続人が行う確定申告)で、所得税の寄附金控除を適用できる場合もあります。ただし、寄付先は要件を満たした、特定の公益法人であることが前提となります。
相続税・所得税の詳しい取扱いは、「6.遺産を寄付したときの税金」で詳しく解説します。
3.遺贈寄付の手続きの流れ【生前準備】
遺贈寄付の手続きの流れは次のとおりです。まずは全体像を押さえた上で、各ステップを詳しく見ていきましょう。

3-1.法定相続人に相談する
遺贈寄付をする場合は、あらかじめ法定相続人になる人に相談しておくことをおすすめします。何の相談もなく遺言書に寄付の意向を記載しても、法定相続人の理解を得られない可能性があります。
また、法定相続人の間で意見が分かれることもあるため、なるべく法定相続人になる人の全員に意思を伝えておきましょう。
法定相続人になる人の範囲は、下の図で示すとおりです。

3-2.遺産の寄付先を決める
次に、遺贈寄付をする相手(受遺法人)となる、遺産の寄付先を決めましょう。
寄付先に指定できる団体はたくさんあり、活動分野も規模もさまざまです。選ぶときは、活動分野への興味、貢献したい地域、団体の規模、団体の信頼度(寄付の使い道が明確か、遺贈寄付の実績が豊富かなど)を軸に、優先順位を付けて検討するとよいでしょう。

代表的な寄付先には、下記の団体があります。
- unicef「ユニセフ遺産寄付プログラム」
- 国境なき医師団「遺産を寄付する─「つぎの命」へつなぐ3つの寄付─」
- あしなが育英会「遺産のご寄付「遺贈寄付」」
寄付先の選択肢は、これらの国際協力団体や福祉団体だけではありません。生まれ育った自治体にも寄付できるほか、動物愛護に関心のある人であれば動物園・保護団体を寄付先に選ぶこともできます。
税金の優遇措置を受ける目的がある場合は、特例適用の要件を満たす団体(特定の公益法人・認定NPO法人など)であるかどうかも確認しておきましょう。
3-3.寄付先に相談して遺産の種類や条件を確認
次に、寄付先に相談をして、寄付できる遺産の種類など寄付の条件を確認しましょう。寄付の条件を確認しておかなければ、遺産を受け入れてもらえないことがあります。
特に不動産については、受け入れに条件があることが多いです。これは、不動産を受け入れると、管理や売却のための費用を受遺法人が負担することになるためです。例えば、遺言執行者が換価(換金)してから寄付する、遺言者が生前に換価してから寄付する、寄付前に不動産を個別に調査しておくなどの条件が設けられます。

また、売却に1年以上かかると見込まれる不動産や、権利関係が複雑な不動産などは、遺贈寄付を受け付けてもらえないこともあります。
3-4.遺産の分割方法を決める
次に、どの財産を・どの割合で・誰に取得させるのか、あるいは遺贈寄付するのかを決めます。
ただし、法定相続人がいる場合は、法定相続人の遺留分に配慮して遺産の分割方法を決めなければなりません。遺留分を無視して多くの財産を寄付してしまうと、法定相続人と受遺法人の間でトラブルが起こる可能性があるため注意が必要です。
遺留分に関する注意点については、「4-3.法定相続人の「遺留分」を侵害しない範囲で寄付する」で解説します。

3-5.遺言執行者を選任する
次に、実際に遺贈寄付の手続きを行う遺言執行者を決めて、その人に業務内容や報酬を説明して承諾を得ておきましょう。
遺言執行者とは、遺言の内容を実現するために、単独で相続手続きができる人のことです。未成年者や破産者でなければ誰でもなることができますが、実務では法定相続人のほか、司法書士・弁護士などの専門家がなることが多いです。

法律で定められる特定の場合を除いて、遺言執行者は選任しなくてもよいですが、遺贈寄付に関して法定相続人の負担を軽減するためには、遺言執行者を選任しておくことが望ましいです。
遺言執行者について、詳しくは「遺言執行者とは?必要なケース・権限・報酬までわかりやすく解説」をご覧ください。
3-6.遺言書を作成して保管
遺贈寄付の具体的な内容が決まれば、その旨を記載した遺言書を作成して保管します。
遺言書は一般的に「自筆証書遺言」と「公正証書遺言」の2種類があり、民法で書き方が厳格に定められています。

確実に遺贈寄付を実現させたいのであれば、公正証書遺言を選択することをおすすめします。
公正証書遺言は公証役場で公証人に作成してもらう遺言書のことで、法的に無効になる可能性が極めて低く、公証役場で保管されるため紛失の心配もありません。詳しくは「公正証書遺言とは?効力・メリット・費用・作成方法を解説」をご覧ください。
自筆証書遺言を選択する場合は、「自筆証書遺言書保管制度」を利用できます。この制度では、法務局で遺言書を保管できるため、紛失や改ざんのリスクを抑えられます。
遺言書への記載例は、おおむね下の図のとおりです。記載にあたっては、遺贈寄付に詳しい専門家の助言を受けることをおすすめします。

3-7.相続開始後に遺言開示
遺言者が亡くなると、遺言書の種類や保管場所に応じた下記の手続きを経て、相続人や受遺法人に遺言の内容が開示されます。
- 自筆証書遺言(自宅等で保管):遺言書を保管していた人(遺言執行者や相続人など)により、他の相続人や受遺法人に遺言書の内容が開示されます。ただし、家庭裁判所の検認手続きを受ける必要があるため、勝手に開封しないよう注意が必要です。
- 自筆証書遺言(法務局で保管):遺言執行者や相続人などが法務局に「遺言書情報証明書」の交付を請求することで、遺言書の内容を確認できます。この場合、家庭裁判所の検認手続きは不要です。
- 公正証書遺言(公証役場で保管):遺言執行者や相続人などが公証役場に遺言書の謄本の交付を請求することで、遺言書の内容を確認できます。家庭裁判所の検認手続きは不要です。
遺言書の検認について、詳しくは「遺言書の検認とは?手続きの流れや必要書類・費用・期間を税理士が解説」をご覧ください。
3-8.受遺法人への遺贈寄付が実行される
遺言の内容が開示されれば、その内容に従って、指定された団体に遺産の寄付が行われます。
遺産の全部を寄付する場合は、遺言執行者が単独で寄付手続きを進められます。一方、遺産の一部のみを寄付する場合は、残りの財産の分け方について法定相続人との遺産分割協議が必要になる場合があります。
なお、遺贈寄付を行うと、寄付先から感謝状などが贈呈されることもあります。
4.遺贈寄付をする際の4つの注意点
遺贈寄付では、次のような注意が必要です。
トラブルのない遺贈寄付を実現するためにも、これらの注意点を押さえておきましょう。
4-1.現物資産の遺贈寄付では譲渡所得税に注意する
不動産・貴金属・株式など現物資産の遺贈寄付は、現物資産を譲渡したとみなされ、譲渡所得税(みなし譲渡所得税)がかかる可能性があります。
みなし譲渡所得税とは、個人から法人に資産を無償で贈与した場合等(寄付した場合も含む)に、資産を時価で譲渡したとみなして課税される税金のことです。

しかし、自治体やNPO法人など特定の公益法人に対する寄付であれば、みなし譲渡所得税が非課税になる特例があります。
国や自治体への寄付では特に手続きは必要ありませんが、その他特定の公益法人への寄付では、一定の要件を満たしたうえで申請手続きが必要になります。
詳しくは、国税庁「公益法人等に財産を寄附した場合における譲渡所得等の非課税の特例のあらまし」をご覧ください。
このほか、みなし譲渡所得税については税負担のずれにも注意が必要です。
現物資産を特定遺贈(次項で説明します)で寄付する場合などでは、みなし譲渡所得税が寄付を受けた法人ではなく法定相続人に課されることがあります。法定相続人は思わぬ負担を強いられ、寄付先の法人との間でトラブルになることも考えられます。
こうした負担のずれを避けたい場合は、遺言書で寄付先の法人がみなし譲渡所得税を負担することを定めておく「負担付遺贈」にするとよいでしょう。
4-2.負債も引き継がれる包括遺贈は避ける
遺贈には「包括遺贈」と「特定遺贈」の2種類があります。包括遺贈とは遺産の全部または一定の割合を指定する方法、特定遺贈とは特定の財産を指定する方法です。

相続では、プラスの価値を持つ資産だけではなく、負債などマイナスの価値を持つものも対象になります。
遺贈寄付を「包括遺贈」で行うと、負債も寄付金額に含まれてしまいます。包括遺贈で寄付を受けた法人には、法定相続人と同一の権利義務があるため、資産とあわせて負債も引き継ぐことになります。
無用なトラブルを避けるためにも、遺贈寄付はなるべく「特定遺贈」で行うようにしましょう。
包括遺贈と特定遺贈の違いについて、詳しくは「包括遺贈と特定遺贈の違いは?遺贈を放棄する方法と5つの注意点」をご覧ください。
4-3.法定相続人の「遺留分」を侵害しない範囲で寄付する
一定の範囲の法定相続人には、遺産の最低限の取得分である「遺留分」が認められています。遺贈寄付の金額は、法定相続人の遺留分を侵害しない範囲で決めることをおすすめします。
法定相続人の遺留分は、遺産の総額に対して次の割合で定められています。

遺留分を持つ法定相続人が遺産を受け取れなかった場合は、「遺留分侵害額請求」で遺留分に相当する金額を請求することができます。
例えば、遺留分を持つ法定相続人がいるにもかかわらず、その遺留分に配慮をせずに「自己の全財産を○○に寄付する」という内容の遺言書を残したとしましょう。
この場合、遺産を受け取れなかった法定相続人は、寄付を受けた団体などに対して「遺留分侵害額請求」をすることができます。当事者同士の話し合いで解決しない場合は、家庭裁判所への調停の申立てや訴訟の提起に発展することもあります。
遺留分について、詳しくは「遺言で遺留分対策はできる?遺言書の書き方や生前対策を解説」をご覧ください。
4-4.寄付先の実態を確認する
遺贈寄付については、「怪しいのでは」「本当に信頼できる仕組みなのか」と不安を感じる方も少なくありません。これは、遺贈寄付がまだ広く浸透しておらず、寄付先の実態や資金の使い道が見えにくいことが背景にあると考えられます。
遺贈寄付そのものは、制度として確立された社会に役立つ仕組みです。信頼できる寄付先を選べば、過度に心配する必要はないでしょう。
安心して手続きを進めるためには、次の点を心がけるとよいでしょう。
- 寄付先の活動実績など公開されている情報を確認する
- 一人で判断せず、専門家(税理士・弁護士・司法書士など)や家族に相談してから決める
不安になった場合は手続きを急がず、専門家に相談することをおすすめします。
5.遺産の寄付には遺贈寄付以外の方法もある
ここまで、遺贈寄付によって遺産を寄付する方法をご紹介しました。しかし、遺産の寄付には次のような方法もあります。
寄付する財産の内容や法定相続人との関係などを考慮して、最適な方法を検討しましょう。
5-1.相続寄付
相続寄付とは、遺産を相続した法定相続人が自分の意思でその財産を寄付することです。
例えば、亡くなった人が生前に口頭やメモ書きなどで寄付したいという意向を示していて、相続人がその遺志に従って遺産を寄付した場合は、遺贈寄付ではなく相続寄付となります。
しかし、口頭やメモ書きなどでの意思表示には、遺言書のような法的拘束力はありません。寄付手続きに手間や時間がかかるなど、法定相続人の負担になってしまうことがあるほか、そもそも法定相続人が寄付に賛成していない場合には、寄付が実行されない可能性もあります。
5-2.死因贈与契約による寄付
死因贈与契約とは、贈与者が死亡したときに効力が生じる贈与契約のことです。
遺贈が遺言者の一方的な意思表示であるのに対し、死因贈与は生前に贈与者と受贈者(寄付先)で契約を結ぶため、受け入れ側の意思をあらかじめ確認したうえで財産を渡せるメリットがあります。
しかし、生前に合意していても、法定相続人の遺留分を侵害している場合は、相続が開始した後に遺留分侵害額請求のトラブルに発展する可能性があります。
死因贈与契約による寄付をお考えの方は、必ず弁護士など専門家に相談した上で実行しましょう。
死因贈与契約について、詳しくは「死因贈与とは?遺贈との違いやメリット・デメリット、契約手続きの方法を解説」をご覧ください。
5-3.生命保険による寄付
生命保険による寄付とは、自身が契約者・被保険者である生命保険契約に加入し、保険金の受取人をNPO法人など寄付先の団体に指定しておく寄付の一種です。
死亡保険金の受取人に指定できる人は、保険会社の約款によって定められていますが、一般的には「契約者の配偶者(事実婚を含む)」や「二親等以内の血族(下図参照)」です。しかし、保険会社によっては、保険金の寄付ができる保険商品もあります。
生命保険金を寄付する場合は、保険会社に確認した上で、詳細を寄付先に知らせておくようにしましょう。

5-4.信託による寄付
信託による寄付とは、信託銀行等の信託の仕組みを活用して寄付を行う方法です。代表的なものに「特定寄付信託」「遺言代用信託」「遺言信託」の3つがあります。
特定寄付信託は、信託銀行等にあらかじめ金銭を信託しておき、契約に基づいて公益法人等へ寄付をする仕組みです。信託できる財産は金銭のみで、生前に契約を結ぶことで遺言書がなくても寄付を実行できる一方、原則として中途解約はできません。
遺言代用信託は、本来は残された家族にスムーズに財産を引き継ぐためのものですが、この仕組みを利用して寄付することもできます。仕組みは特定寄付信託と似ていますが、信託できる金額に上限が設けられていることが多いほか、金融機関によってはやむを得ない事情により中途解約できる場合があります。
遺言信託は、信託銀行等が遺言書の作成・保管、遺言の執行をサポートするサービスです。遺言に遺贈寄付の内容を盛り込んでおけば、信託銀行等が遺言執行者として手続きを行うため、確実に遺志を実現できます。ただし、遺言信託には数十万円~100万円程度、場合によってはそれ以上の費用がかかることがあります。
いずれの方法を利用する場合も、契約前に取扱金融機関に条件をよく確認しておきましょう。
6.遺産を寄付したときの税金
遺産を寄付した場合の相続税・所得税の取り扱いは、誰の意思で遺産を寄付したかによって異なります。中には、相続税の非課税の特例のように、税負担を軽減できる優遇措置を受けられる場合もあります。
個人から法人へ寄付した場合の税金の取り扱いについては、「法人から個人への贈与・個人から法人への贈与にかかる税金│非課税枠も解説!」もあわせてご覧ください。
6-1.遺産を寄付したときの「相続税」の取扱い
遺産を寄付したときの「相続税」の取扱いについて、遺贈寄付など「被相続人の意思で寄付した場合」と、相続寄付など「相続人の意思で寄付した場合」に分けて解説します。
6-1-1.被相続人の意思で遺産を寄付した場合(遺贈寄付など)
被相続人の意思で遺産を寄付(遺贈寄付・死因贈与契約・信託など)した場合、寄付先が法人であれば相続税は課税されません。
そもそも相続税は、相続や遺贈で財産を取得した「個人」(相続人や受遺者)に課される税金です。したがって、寄付先が法人であれば、公益事業を行っているかどうかにかかわらず、原則として相続税は課税されません。ただし、法人への寄付で相続税を不当に減少させた場合は、その法人を個人とみなして課税される場合があります。
なお、寄付先が個人や任意団体の場合は、寄付先に相続税が課税されます。ただし、寄付先が公益事業を行う個人や団体であり、寄付した財産が公益目的に使われることが確実な場合は非課税になります。
6-1-2.相続人の意思で遺産を寄付した場合(相続寄付)
相続人の意思で遺産を寄付(相続寄付)した場合は、一旦相続人が相続財産を取得してから寄付をするため、その法定相続人には相続税が課税されます。
しかし、相続財産を特定の公益法人に寄付した場合は、相続税の非課税等の特例を適用できます(租税特別措置法第70条第1項)。
この特例は、相続税の申告期限までに、相続や遺贈によって取得した財産等(生命保険金等も含む)を、特定の公益法人に寄付(相続寄付)した場合、その寄付した財産等は相続税の対象としないものです。
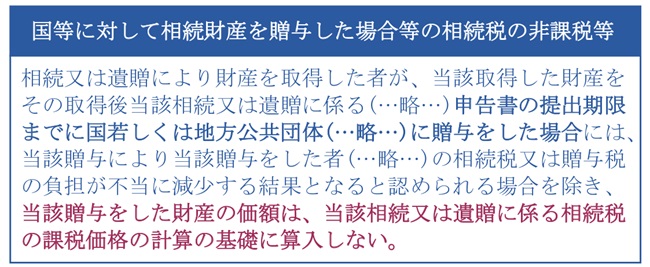
特例を適用させるためには、一定の要件を満たした上で、相続税申告書に「寄附した相続財産の明細書(相続税申告書第14表)」や「寄付金受領証明書」、「相続税非課税対象法人の証明書」などの必要書類を添付しなければなりません。寄付して相続税額が0円になった場合も同様です。
相続寄付における相続税の取扱いについて、詳しくは「相続税の寄付金控除とは?節税の仕組み・メリット・計算方法について」や「ふるさと納税で相続税を節税できる?!寄附金控除の要件や注意点を解説」をご覧ください。
6-2.遺産を寄付したときの「所得税」の取扱い
遺産を寄付した場合は、所得税の寄附金控除を適用できます。ただし、誰の意思で寄付したかによって、所得税の寄附金控除を適用できる人が異なります。
ここでも、「被相続人の意思で寄付した場合」と「相続人の意思で寄付した場合」に分けて解説します。
6-2-1.被相続人の意思で遺産を寄付した場合(遺贈寄付など)
被相続人の意思で遺産を寄付(遺贈寄付・死因贈与契約・信託など)した場合、被相続人の準確定申告で所得税の寄附金控除を適用できます。ただし、控除の対象は、寄付先が国や自治体、特定の公益法人である場合に限られます。
準確定申告とは、相続開始から4ヶ月以内に、被相続人の代わりに法定相続人が行う、被相続人の確定申告のことです。準確定申告について、詳しくは「準確定申告とは?必要かどうかの判断・期限・申告書の書き方を解説」をご覧ください。
6-2-2.相続人の意思で遺産を寄付した場合(相続寄付)
相続人の意思で遺産を寄付(相続寄付)した場合は、その相続人が確定申告をすることで、所得税の寄附金控除を適用できます。
詳しくは、国税庁「一定の寄附金を支払ったとき(寄附金控除)」をご覧ください。
7.まとめ:遺贈寄付は専門家に相談しながら進めよう
遺産を寄付する方法としては、遺言書に遺産を寄付する旨を記載する「遺贈寄付」が一般的です。近年は認知度が高まっていますが、遺贈寄付をするためには、遺言書を作成するためのさまざまな知識や事前準備が必要となります。
注意点を守らなければ相続トラブルに発展するケースがあるほか、遺言書が無効になると寄付は実行されません。また、寄付には税制上の優遇措置もありますが、適用できる寄付先が限られている点にも注意が必要です。
遺贈寄付を検討されている方は、必ず相続に強い司法書士や税理士などの専門家に相談されることをおすすめします。
7-1.チェスターグループにご相談を
チェスターグループは、相続専門の税理士・弁護士・司法書士・行政書士などの各種専門家が在籍している、相続のプロ集団です。一つの窓口で、遺贈寄付のご相談や遺言書の作成など、さまざまなご要望にお応えします。
相続税専門の税理士法人チェスターでは、相続税対策のご相談も承ります。相続税対策にお悩みの方はお気軽にご相談ください。
>>公正証書遺言を作成!司法書士法人チェスター
>>相続税・相続対策専門!税理士法人チェスター
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
相続対策も相続税申告もチェスターにおまかせ。
「相続税の納税額が大きくなりそう」・「将来相続することになる配偶者や子どもたちが困ることが出てきたらどうしよう」という不安な思いを抱えていませんか?
相続専門の税理士法人だからこそできる相続税の対策があります。
そしてすでに相続が起きてしまい、何から始めていいか分からない方もどうぞご安心ください。
様々な状況をご納得いく形で提案してきた相続のプロフェッショナル集団がお客様にとっての最善策をご提案致します。
DVDとガイドブックの無料資料請求はこちらへ
各種サービスをチェック!
\ご相談をされたい方はこちら!/


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
相続法務編


