


相続は株と現金のどっちが得?生前に売却する判断基準を解説

株式のまま相続すべきか、生前に売却して現金化すべきかは、一概にはいえません。それぞれの特徴や違いを踏まえ、自身の状況や家族の希望などに応じた選択をすることが大切です。
まず、株式と現金は、相続税の計算に用いる「相続税評価額」の求め方が異なります。
また、株式のまま相続する場合と生前に売却して現金で相続する場合とでは、以下のように異なるメリットとデメリットがあります。
| 株式のまま相続する | 生前に現金化して相続する | |
|---|---|---|
| メリット |
|
|
| デメリット |
|
|
この記事では、株と現金のどちらで残すのかを判断するポイントを相続税専門の税理士が解説します。
この記事の目次 [表示]
1.株と現金のどちらで相続すべきか判断するポイント
株式と現金のどちらで残すべきかは、含み益の大きさや遺産の総額、納税資金、保有者の年齢や家族の希望などさまざまな要素で変わります。
判断の目安は、以下のとおりです。
〇株と現金のどちらで残すかを判断するポイント
| 判断するポイント | 株式のまま残すのがよいケースの例 | 生前に現金化するのがよいケースの例 |
|---|---|---|
| 含み益の大きさ | 含み益が小さく、生前に売却しても相続財産がほとんど減らない場合 | 含み益が大きく、本人が納めた譲渡所得税の分だけ相続財産が減る場合 |
| 遺産の総額と相続税 | 遺産の総額が基礎控除額以下で、相続税がかからない見込みの場合 | 遺産の総額が基礎控除額を超え、相続財産が減ると相続税も下がる場合 |
| 納税資金 | 相続人が相続した現金や手持ちの預貯金などで相続税を納められる場合 | 遺産に占める現預金が少なく、納税資金が不足しそうな場合 |
| 相続人の手続きの手間 | 相続人が証券口座を持ち、名義変更の手続きを負担に感じない場合 | 相続人が株式を取引した経験がなく、名義変更や売却の手間を避けたい場合 |
| 保有者の年齢 | 保有者の意思がはっきりしており、当面は自身で取引の判断ができる場合 | 保有者が高齢で、自身で判断できるうちに売却を済ませておきたい場合 |
| 家族の希望 | 家族が株式のまま引き継ぐことを望んでいる場合 | 家族が現金での受け取りを望んでいる場合 |
| 遺産の分け方 | 相続人全員が株式のまま受け取ることに納得している場合 | 相続人の間で分け方がまとまりにくく、金額で公平に分けたい場合 |
※上記の表はあくまで目安であり、実際の向き不向きは含み益の額、遺産の内訳、家族の状況によって異なります。
以下では、株式と現金のどちらで残すべきか判断する際のポイントを解説します。
1-1.含み益が大きいほど生前の売却で相続財産が減る
生前に株式を売却した場合、売却益(譲渡所得)に所得税・復興特別所得税と住民税がかかります。この税金は「譲渡所得税」とも呼ばれます。
譲渡所得税を納めるのは、株式を売却した保有者本人です。売却代金は現金として手元に残りますが、譲渡所得税が生じるとその分、株式のまま持ち続けた場合と比べて相続財産の総額は少なくなります。
株式の含み益が大きいタイミングで売却すると、課税される譲渡所得税が増えることで、相続財産の総額が減り、相続税の負担を抑える効果が期待できます。
残された家族に過大な相続税がかからないようにしたい場合は、生前に株式を売却して、保有者本人が譲渡所得税を納めることも検討するとよいでしょう。
1-2.相続税がかからないなら株のまま残すのも一案
相続税がかかるのは、正味の遺産額が基礎控除額を超える場合のみです。
正味の遺産額とは、亡くなった人の預貯金や不動産などのプラスの財産や、死亡保険金などのみなし相続財産から、借入金などのマイナスの財産と葬式費用を差し引いた金額です。
相続開始前の一定期間内に贈与された財産などがある場合は、その価額も加えて計算します。
基礎控除額は「3,000万円+600万円×法定相続人の数」で求めます。
計算式にある法定相続人とは、遺産を相続する権利がある人のことです。民法で定められている優先順位にしたがって決まります。
正味の遺産額が基礎控除額以下であれば、相続税の申告と納税のどちらも不要です。
保有している株式に含み益が生じており、相続が発生したときの正味の遺産額が基礎控除額以下に収まる見込みであれば、現金化しないのも選択肢の1つです。
そもそも相続税が課されないのであれば、節税を目的に株式を生前に売却する必要性が低いためです。
株式に相続税がかからないケースについては、以下の記事で解説していますのであわせてご覧ください。
参考:株に相続税がかからないケースとは?申告が必要な場合と評価方法を解説
1-3.納税資金が不足しそうなら生前に現金化しておく
相続税は、被相続人(亡くなった人)の死亡を知った日の翌日から10ヶ月以内に、現金で一括納付するのが原則です。

遺産の大半を株式や不動産などが占めており、相続人が持っている現預金が少ない場合、申告期限までに納税資金を用意できない可能性があります。
相続人が納税資金の確保に苦労する可能性がある場合は、生前に株式を現金化しておくのも1つの方法です。相続人が相続した株式を売却して納税資金を用意しようとしても、以下の理由で難しい場合があります。
〇相続開始後に株式を売却して納税資金を用意しにくい理由
- 相続人全員で遺産の分け方を決める「遺産分割協議」と名義変更が済むまでは原則として売却できない
- 売却する時点の株価によっては、売却代金が納税に必要な額に届かないことがある
- 非上場株式は市場で売却できず、買い手を見つけにくい
金銭での一括納付が難しい場合は、年ごとに分割して納める「延納」や、相続財産そのもので納める「物納」もありますが、一定の要件を満たす必要があり、必ず適用できるわけではありません。
相続税が発生しているにもかかわらず、期限までに申告と納税を済ませなかった場合は、加算税や延滞税が相続人に課されてしまいかねません。
遺産に占める株式の割合が高い場合は、生前に株式の一部を現金化し、相続人の納税資金を用意しておくのもよいでしょう。
1-4.保有者の年齢や家族の希望なども考慮する
税金の額のほか、以下のように保有者の年齢や家族の希望などによっても、適した残し方は変わります。
〇保有者の年齢や家族の希望に応じた残し方
| 判断のポイント | 選び方の例 |
|---|---|
| 保有者の年齢 | 保有者が今後も自身で売買を判断できる場合は株式のまま残し、高齢で判断が難しくなる可能性がある場合は生前に現金化する |
| 相続人の取引経験 | 相続人が株式の取引に慣れている場合は株式のまま残し、取引経験がない場合は生前に現金化する |
| 家族の希望 | 相続人が株式のまま引き継ぐことを希望している場合は株式のまま残し、現金での受け取りを希望している場合は生前に現金化する |
| 遺産の分け方 | 相続人が1人の場合や相続人間で分け方について合意できている場合は株式のまま残し、相続人が複数いて分け方で揉める可能性がある場合は生前に現金化する |
| 自社株かどうか | 後継者が引き継ぐ予定の自社株や、売却に会社の承認が必要な株式は現金化せず残す |
保有者が認知症などで判断能力を失っている場合、その状態で結んだ契約は法律上無効となり、自身で株式を売却できなくなります。高齢で今後の判断に不安がある場合は、早めに現金化を検討しましょう。
取引に慣れていない相続人に株式で残すと、値下がりに気づかないまま保有し続けることもあるため、現金で残すほうがよいかもしれません。
株式は価格が変動するうえ、株数単位で分ける必要があるため、相続人ごとの取得額を合わせにくいこともあります。
相続人が複数いて遺産分割で揉めないようにするためには、生前に現金化して1円単位で分割できるようにしておくのも1つの方法です。
2.現金と株式では相続税の評価方法が異なる
現金と株式はどちらも相続税の課税対象である一方、相続税評価額の求め方は異なります。
相続税評価額は、相続税を計算するときに用いる財産の価額です。評価額の求め方は財産の種類ごとに国税庁の財産評価基本通達で定められています。
以下では、現金・上場株式・非上場株式の順に評価の方法を解説します。
現金と不動産(土地)のどちらで相続するのが得かについては、以下の記事で解説していますのであわせてご覧ください。
参考:相続は現金と不動産(土地)のどっちが得?メリット・デメリットを解説
2-1.現金は額面がそのまま相続税評価額になる
相続税法は、相続財産を「取得の時における時価」で評価すると定めています。現金は、相続開始時の額面金額がそのまま相続税評価額になります。
預貯金の評価額は、相続開始日(被相続人が亡くなった日)の残高に利息を加えた金額です。
利息は、源泉徴収される税額(所得税・復興特別所得税15.315%+住民税5%)を差し引いて計算しますが、普通預金のように利息が少額な場合は残高がそのまま評価額になります。
現金を相続したときの相続税について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:現金を相続したときの相続税はいくら?計算方法・不動産との比較も解説
2-2.上場株式は4種類の価額のうちもっとも低い価額で評価
上場株式を評価するときは、金融商品取引所が毎日公表する終値を用います。終値とは、その日の最後に成立した取引の値段です。
上場株式の相続税評価額は「1株当たりの価額×保有株数」で求めます。
1株当たりの価額は、相続開始日の終値が基本ですが、財産評価基本通達では、月ごとに平均した終値も含めた4種類の価額のうち、もっとも低い価額で評価することが認められています。
〇上場株式の相続税評価に用いる4種類の価額
| 相続開始日の終値 | 被相続人が亡くなった日に付いた終値 |
| 相続開始月の毎日の終値の平均額 | 亡くなった月の毎日の終値を平均した金額 |
| 相続開始前月の毎日の終値の平均額 | その前月の毎日の終値を平均した金額 |
| 相続開始前々月の毎日の終値の平均額 | その前々月の毎日の終値を平均した金額 |
※相続開始日が土日祝日などで終値がない場合は、相続開始日にもっとも近い日の終値を用います(前後に同じ日数だけ離れた日がある場合はその平均額)。
相続開始日の直前に株価が上がった場合でも、上がる前の月の平均額で評価できるため、相続税評価額が相続開始日の時価を下回ることがあります。
上場株式の評価の詳細と、株式に相続税がかからないケースについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:上場株式の相続税評価
参考:株に相続税がかからないケースとは?申告が必要な場合と評価方法を解説
2-3.非上場株式は会社の規模や株主の立場で評価が変わる
非上場株式は市場で売買されておらず、上場株式のような市場価格がありません。そのため、会社の規模や相続する株主の区分に応じた以下の評価方式をもとに相続税評価額を算出します。
〇非上場株式の評価方式の内容
- 類似業種比準方式:事業内容が似ている上場会社の株価をもとに、配当・利益・純資産を比べて評価する
- 純資産価額方式:会社の資産から負債を差し引いた純資産をもとに評価する
- 配当還元方式:過去2年間の配当金の平均額をもとに評価する
類似業種比準方式と純資産価額方式は「原則的評価方式」といわれます。配当還元方式による評価額は、原則的評価方式より低くなるのが一般的です。
評価の方式は、株式を取得する人が会社の経営を支配する「同族株主等」か、それ以外の株主かによって異なります。株主の区分ごとの評価方式は、以下のとおりです。
〇株主の区分ごとの非上場株式の評価方式
| 区分 | 評価方式 |
|---|---|
| 同族株主等が取得 | 大会社:類似業種比準方式 |
| 同族株主等以外の株主が取得 | 配当還元方式 |
大会社・中会社・小会社は、従業員数・総資産価額・1年間の取引金額によって判定します。
なお、株式を取得した同族株主等は、表とは別の方式を選んで評価することも可能です。
大会社と中会社は純資産価額方式、小会社は類似業種比準方式と純資産価額方式を半分ずつ用いる併用方式を選択できます。
非上場株式の相続税評価については、以下の記事で解説していますのであわせてご覧ください。
3.株式のまま相続させるメリットとデメリット
実際に株式のまま引き継ぐかどうかは、株式の評価方法や残し方の判断基準を踏まえたうえで、具体的なメリットとデメリットを比較して判断することが重要です。
主なメリットとデメリットは、以下のとおりです。
〇株式のまま相続させるメリットとデメリット
| メリット | デメリット |
|---|---|
|
|
以下では、それぞれのメリットとデメリットを解説します。
3-1.株式のまま相続させる主なメリット
株式のまま相続させる主なメリットは、以下のとおりです。
〇株式のまま相続させる主なメリット
- 相続後の配当金や値上がり益を相続人が受けられる場合がある
- 時価より低い価額で評価できる場合がある
- 家族や会社関係者との関係の悪化を防げる場合がある
株式を引き継いだ相続人は、企業の業績などに応じて支払われる配当金を受け取れる場合があります。
株主優待を実施している企業の株式を相続すると、自社製品や買い物券、食事券といった優待を受けることも可能です。
上場株式は、相続開始日の終値や前月・前々月の終値の平均額など、4種類のうちもっとも低い価額で評価できます。相続税評価額が相続開始時点の時価を下回った場合は、同じ金額の現金で残すよりも、相続税の計算のもとになる財産の額が低くなります。
自身が経営する会社の株式(自社株)には、原則として会社の経営方針を決める権利が含まれています。
現金化のために議決権のある自社株を親族以外の第三者へ売却すると、議決権が分散し、後継者へ経営権を集約しにくくなるでしょう。
また、スタートアップなどの会社が定款や株主間契約で売却の手続きを定めている場合は、株式を第三者へ譲る前に、会社や一部の株主の承認などが必要です。株主間契約に定めた手続きを経ずに売却すると、取り決めに違反することになり、共同創業者や出資者とのトラブルにつながりかねません。
株式のまま残すことで、売却時の契約トラブルを避けられ、遺言などにより後継者に経営権を集約しやすくなるため、家族や会社関係者との対立を防ぎやすくなります。
3-2.株式のまま相続させる主なデメリット
一方で、株式のまま相続させることには以下のようなデメリットがあります。
〇株式のまま相続させる主なデメリット
- 相続開始後に値下がりしても相続税は減らない
- 相続人に名義変更などの手間がかかる
株式の相続税評価額は、相続開始時点(被相続人が亡くなった日)の価額で確定します。相続開始後に株価が下がっても、評価額を計算し直して相続税を減らすことはできません。
発行会社の業績悪化や景気の低迷などで株価が下がったり、発行会社の倒産で株式の価値がなくなったりすると、相続税の負担は変わらない一方で、相続人の保有財産が目減りする可能性があります。
また、株式を相続した場合は、名義を相続人に変更する手続きが必要です。名義変更は、原則として上場株式の場合は証券会社に、非上場株式の場合は発行会社に申請します。
戸籍謄本や遺産分割協議書などの書類を集める必要があり、証券口座の新規開設が必要になることもあります。
株式は現金より相続人の手間がかかりやすいため、その負担も考えたうえでどのような形で残すのかを検討しましょう。
株式の名義変更の手続きについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:株式を相続したときの名義変更|必要書類・費用・期限を解説
4.生前に現金化して相続させるメリットとデメリット
株式を生前に現金化して残すべきか検討する際も、そのメリットとデメリットを比較することをおすすめします。主なメリットとデメリットは、以下のとおりです。
〇生前に現金化して相続させるメリットとデメリット
| メリット | デメリット |
|---|---|
|
|
以下では、それぞれのメリットとデメリットを解説します。
4-1.生前に現金化して相続させる主なメリット
生前に現金化して相続させる主なメリットは、以下のとおりです。
〇生前に現金化して相続させる主なメリット
- 遺産を1円単位で分けられる
- 相続税の納税資金を確保できる
- 名義変更や評価額の計算といった相続人の負担を軽減できる
現金は1円単位で分けられるため、相続人が複数いる場合でも公平に分けやすく、株式で相続するよりも遺産分割についての話し合いで揉めにくいといえます。
加えて、遺産に占める現金の割合が多いと、相続人は株式を売却して現金化せずとも、申告期限までに相続税の納税資金を用意しやすくなります。
預貯金を相続したときは、口座の解約や払い戻しといった手続きは必要ですが、株式のように証券口座の新規開設や移管などは基本的に不要です。
預貯金の相続税評価額は、金融機関が発行する残高証明書などで確認できます。また、現金として引き出す際には、株式とは異なり、譲渡所得税の計算や確定申告は必要ありません。
4-2.生前に現金化して相続させる主なデメリット
生前に現金化して相続させる主なデメリットは、以下のとおりです。
〇生前に現金化して相続させる主なデメリット
- 譲渡所得税がかかることがある
- 相続税評価額を下げる余地がなくなる
生前に株式を売却して利益が生じた場合、保有者本人が譲渡所得税を納めることになります。
納めた税額の分だけ相続財産は減り、相続税の負担は軽くなりますが、その一方で相続人が受け取る財産が減少してしまうことには留意しましょう。
また、相続人が相続した株式を売却する場合は「取得費加算の特例」を適用すると、譲渡所得税の負担を軽減できますが、生前に売却する場合は適用できません。
〇取得費加算の特例とは
- 相続や遺贈で取得した財産を一定期間内に売却した場合に、納めた相続税額の一部を取得費に加算できる制度
さらには、現金は額面がそのまま相続税評価額になるため、株式のように時価より低い価額で評価して相続税を抑える余地がない点も押さえておきましょう。
5.株式で残すか現金化するかは譲渡所得税も考慮する
保有者本人が生前に株式を売却した場合と、相続人が相続開始後に売却した場合のどちらでも、売却益は譲渡所得税の対象です。
一方で、売却するタイミングによって、税金を納める人や納税の時期、取得費加算の特例を適用できるかどうかが変わります。
以下では、譲渡所得税の仕組みや計算方法、取得費加算の特例について解説します。
5-1.譲渡所得税は売却益に課税される
譲渡所得税は、売却によって得た譲渡益(譲渡所得)に課される税金です。譲渡所得と譲渡所得税の計算方法は、それぞれ以下のとおりです。
〇譲渡所得と譲渡所得税の計算方法
- 譲渡所得:総収入金額(譲渡価額)−必要経費(取得費+委託手数料等)
- 譲渡所得税:譲渡所得×税率20.315%
取得費は、株式の購入代金に、購入手数料や名義書換料など取得にかかった費用を加えた金額です。
株式の譲渡所得は、給与など他の所得と分けて税額を計算する「申告分離課税」の対象であるため、金額にかかわらず以下の税率が一律でかかります。
〇譲渡所得税の内訳
| 税率 | |
|---|---|
| 所得税・復興特別所得税 | 15.315% |
| 住民税 | 5% |
| 合計 | 20.315% |
※出典:国税庁「No.1463 株式等を譲渡したときの課税(申告分離課税)」
※令和9年(2027年)1月1日以後の売却分は、復興特別所得税の税率引き下げと防衛特別所得税の新設により内訳の名称が変わりますが、合計20.315%は変わりません。
株式の売却で売却益が生じたときは、原則として売却した翌年に確定申告を行い、所得税等を納めます。
ただし、源泉徴収ありの特定口座で株式を売却したのであれば、証券会社が売却代金から税金を源泉徴収するため、原則として確定申告は不要です。
5-2.相続人は亡くなった人の取得価額を引き継ぐ
相続した株式を売却する場合、譲渡所得を計算するときの取得費は相続したときの時価ではなく、被相続人がその株式を買ったときの金額(取得価額)をもとに計算します。
所得税法では、相続した株式は、基本的に被相続人が取得したときから相続人が引き続き所有していたものとして、譲渡所得を計算すると定められているためです。
被相続人が株式を買ったときの金額が分からない場合は、譲渡価額の5%を「概算取得費」として計算することが認められています。
たとえば、譲渡価額が300万円の場合、概算取得費は「300万円×5%=15万円」です。
概算取得費で計算すると売却益が実際よりも多くなり、譲渡所得税の負担が重くなるおそれがあります。
相続人が納める譲渡所得税が増えないように、株式を購入した金額が分かる取引報告書などを生前に探し、見つからない場合は証券会社などに記録が残っていないかを問い合わせておきましょう。
5-3.相続後の売却では取得費加算の特例を適用できる
相続税がかかった株式を相続人が売却して利益が生じると、さらに譲渡所得税も納めることになるため、税負担が重くなることがあります。
そこで、税負担が重くなりすぎないように、一定期間内に売却した場合は「取得費加算の特例」を適用できることがあります。

この特例を適用できると、売却した株式に対応する相続税の額を取得費に加えられるため、その分だけ譲渡所得が減り、譲渡所得税の負担を軽くする効果が期待できます。
株式と現金のどちらで相続させるのか迷う場合は、相続人が取得費加算の特例を適用できるかどうかも考慮しましょう。
取得費加算の特例については、以下の記事で解説していますのであわせてご覧ください。
参考:取得費加算の特例とは?要件や計算方法、併用可能な特例を税理士が解説
6.相続で株と現金のどっちが得かをシミュレーション
相続税の額は、遺産の総額と法定相続人の数で決まり、譲渡所得税の額は売却したときの売却益によって変わります。
以下では、生前に売却して現金で相続させた場合と、株式のまま相続して相続人が売却した場合の2通りで、相続税や譲渡所得税を試算します。
相続税を計算する手順は、以下のとおりです。
〇相続税の計算手順
- 正味の遺産額から基礎控除額を差し引き、課税遺産総額を計算する
- 課税遺産総額を法定相続分で分けたと仮定し、法定相続分に応ずる取得金額を計算する
- 法定相続分に応ずる取得金額ごとに税率をかけて控除額を差し引き、それらを合計して相続税の総額を計算する
- 相続税の総額を実際の取得割合で按分し、税額控除などを反映して各人の納付税額を計算する
相続税の総額は、相続人ごとに以下の速算表を用いて仮の税額を算出し、それらを合計します。
〇相続税の速算表

※引用:国税庁「No.4155 相続税の税率」
6-1.生前に売却して現金で相続させた場合の税額
生前に株式を売却するケースでは、父が売却益に譲渡所得税を納め、残った現金に相続税がかかります。
【例】上場株式と預貯金を保有していた父が、生前に株式をすべて売却してから亡くなり、子2人が相続するケースを考えます。
相続人は長男と長女の2人で、法定相続分は各2分の1です。父が保有していた財産は、時価8,000万円の上場株式(父の取得費1,000万円)と預貯金9,000万円で、不動産はありません。
父は源泉徴収ありの特定口座で株式を売却し、売却時に譲渡所得税が源泉徴収されたものとします。売却にかかる委託手数料等は0円とします。
法定相続人は2人のため、基礎控除額は「3,000万円+600万円×2人=4,200万円」です。
譲渡所得税を算出
父が時価で売却したときの譲渡価額から取得費と委託手数料等を差し引いて譲渡所得を求め、税率をかけて譲渡所得税を計算すると、以下のとおりです。
- 譲渡所得:譲渡価額8,000万円−(取得費1,000万円+委託手数料等0円)=7,000万円
- 所得税・復興特別所得税:譲渡所得7,000万円×税率15.315%=1,072万500円
- 住民税:譲渡所得7,000万円×税率5%=350万円
- 譲渡所得税:所得税・復興特別所得税1,072万500円+住民税350万円=1,422万500円
譲渡所得税1,422万500円は、売却した年分の所得にかかる税金として父が納めます。
相続財産の額と課税遺産総額を算出
手元に残る現金と預貯金を合わせた額をもとに各人の課税価格を求め、その合計から基礎控除額を差し引くと、課税遺産総額は以下のとおりです。
- 手元に残る現金:売却代金8,000万円−譲渡所得税1,422万500円=6,577万9,500円
- 相続財産の合計:手元に残る現金6,577万9,500円+預貯金9,000万円=1億5,577万9,500円
- 各人の課税価格:相続財産の合計1億5,577万9,500円×取得割合1/2≒7,788万9,000円
※千円未満切捨て - 課税遺産総額:課税価格の合計1億5,577万8,000円(7,788万9,000円×2人)−基礎控除額4,200万円=1億1,377万8,000円
課税遺産総額は、1億1,377万8,000円と算出されました。
相続税の総額を算出
相続税の総額は、実際の分け方にかかわらず、課税遺産総額を法定相続分で分けた金額に速算表を当てはめて計算します。結果は以下のとおりです。
- 法定相続分に応ずる取得金額:課税遺産総額1億1,377万8,000円×法定相続分1/2=5,688万9,000円
- 1人あたりの算出税額:法定相続分に応ずる取得金額5,688万9,000円×税率30%−控除額700万円=1,006万6,700円
- 相続税の総額:1人あたりの算出税額1,006万6,700円×2人=2,013万3,400円
よって、相続税の総額は2,013万3,400円です。
各人の納付税額を算出
長男と長女は現金を2分の1ずつ取得するため、相続税の総額を2分の1ずつ按分します。
- 長男の納付税額:相続税の総額2,013万3,400円×取得割合1/2=1,006万6,700円
- 長女の納付税額:相続税の総額2,013万3,400円×取得割合1/2=1,006万6,700円
長男と長女の納付税額は、各1,006万6,700円です。
6-2.株式のまま相続して相続人が売却した場合の税額
続いて、株式のまま相続した後に現金化するケースを考えます。株式の相続税評価額は時価よりも低くなるとします。譲渡所得税は、相続人が株式を売却する時点まで生じません。
【例】父が上場株式を売却しないまま亡くなり、長男と長女が株式と預貯金を分けて相続したとします。
遺産は上場株式と預貯金9,000万円です。株式は、相続開始日の時価が8,000万円、相続税評価額は7,800万円とします。
生前に売却した場合と比べるため、長男が相続後に株式を売却するときの株価は相続開始日と同じ8,000万円、委託手数料等は0円とします。
基礎控除額は、法定相続人が2人のため4,200万円です。
相続税の総額を算出
長男が株式7,800万円と預貯金600万円、長女が預貯金8,400万円を取得すると仮定します。
株式の相続税評価額と預貯金を合わせた額から基礎控除額を差し引き、法定相続分で分けた金額に速算表を当てはめます。
- 相続財産の合計:株式の相続税評価額7,800万円+預貯金9,000万円=1億6,800万円
- 課税遺産総額:相続財産の合計1億6,800万円−基礎控除額4,200万円=1億2,600万円
- 法定相続分に応ずる取得金額:課税遺産総額1億2,600万円×法定相続分1/2=6,300万円
- 1人あたりの算出税額:法定相続分に応ずる取得金額6,300万円×税率30%−控除額700万円=1,190万円
- 相続税の総額:1人あたりの算出税額1,190万円×2人=2,380万円
相続税の総額は2,380万円です。
各人の納付税額を算出
相続税の総額を、長男と長女が実際に取得した財産の額(課税価格)の割合に応じて按分します。
- 長男の納付税額:相続税の総額2,380万円×長男の課税価格8,400万円÷課税価格の合計1億6,800万円=1,190万円
- 長女の納付税額:相続税の総額2,380万円×長女の課税価格8,400万円÷課税価格の合計1億6,800万円=1,190万円
長男と長女の納付税額は、各1,190万円となります。
相続人が売却した場合の譲渡所得税を算出
相続開始から3年10ヶ月以内に、長男が株式を8,000万円で売却したとして計算します。長男の取得費は、父の取得費と同じ額です。
長男が納めた相続税のうち株式に対応する分は、取得費加算の特例により取得費に加算できます。
長男の相続税に、長男が取得した財産のうち株式が占める割合を掛けた額を取得費に加算して、譲渡所得税を計算します。
- 取得費に加算する相続税:長男の相続税額1,190万円×株式の相続税評価額7,800万円÷長男の課税価格8,400万円=1,105万円
- 譲渡所得(特例の適用後):譲渡価額8,000万円−(取得費1,000万円+取得費に加算する相続税1,105万円+委託手数料等0円)=5,895万円
- 所得税・復興特別所得税:譲渡所得5,895万円×税率15.315%≒902万8,100円
※百円未満切捨て - 住民税:譲渡所得5,895万円×税率5%=294万7,500円
- 譲渡所得税:所得税・復興特別所得税902万8,100円+住民税294万7,500円=1,197万5,600円
譲渡所得税1,197万5,600円は売却した長男だけが納めます。
2種類のケースで父・長男・長女が納める税金を表にまとめると、以下のとおりとなります。
〇2種類のケースで父・長男・長女が納める税金
| 納める人 | 生前に売却して現金で相続させた場合 | 株式のまま相続して相続人が売却した場合 |
|---|---|---|
| 父 | 1,422万500円 | 0円 |
| 長男 | 1,006万6,700円 | 2,387万5,600円 (相続税1,190万円・譲渡所得税1,197万5,600円) |
| 長女 | 1,006万6,700円 | 1,190万円 |
| 合計 | 3,435万3,900円 | 3,577万5,600円 |
税額の合計は、生前に売却して現金で相続させた場合のほうが142万1,700円少なくなります。
父が譲渡所得税を納めたことで相続財産が減り、株式のまま相続して時価より低い相続税評価額で評価した場合と比べても、相続税が366万6,600円少なくなったためです。
一方、株式のまま相続した場合は、取得費加算の特例により譲渡所得税が224万4,900円少なくなりますが、相続税は366万6,600円多くなります。
長男と長女の手元に残る額は、生前に売却した場合はどちらも6,782万3,050円です。株式のまま相続した場合は長男が6,212万4,400円、長女が7,210万円となり、997万5,600円の差が生じます。
なお、実際の税額は、含み益の額や遺産の内訳、売却時の株価によって変わります。自身の状況でいくらの税金が発生するのか試算したい場合は、相続税専門の税理士法人チェスターへお問い合わせください。
7.株と現金を組み合わせて残す方法もある
株式と現金のどちらで相続するか悩む場合、無理に一方に絞る必要はありません。
保有する銘柄の一部を生前に売却して現金化し、残りを株式のまま相続させるという方法もあります。
7-1.一部を現金化して残りは株式で相続させる
株式の一部を売却して、相続人が相続税や葬儀費用、当面の生活費などを支払うための資金を準備するのも1つの方法です。
たとえば、相続税と葬儀費用で600万円程度かかる見込みの場合は、その分だけ生前に現金化しておくと、相続人は株式を売却しなくても支払いに充てる資金を準備しやすいでしょう。
また、株式の一部を現金化すると、相続人の間で金額どおりに分けられる財産が増えるため、遺産分割協議が難航するのを防ぎやすくなります。
一部を株式のまま相続させておくことで、相続人は持ち続けている間に発行会社から配当金を受け取ったり、株価が上がったときに売却して利益を得たりすることも可能です。
7-2.配当金や値上がり益が期待できる銘柄を残す
発行会社の業績が好調であり、将来的に株価の上昇が見込める銘柄や、配当金・株主優待を定期的に得られる銘柄などは、売却せずに株式のまま相続人に残す方法もあります。
これまでの配当金や株主優待の実績や、株価の動き、発行会社の業績、業界の将来性などをもとに、株式のまま相続する銘柄を選ぶとよいでしょう。
また、物価が上昇している時期は、現金の価値は目減りする傾向にある一方で、株式は物価上昇と連動した値上がりが期待できるため、インフレ対策として株式を相続するのも選択肢の1つです。
反対に、業績の悪化などで株価の下落が続いている銘柄や、今後の成長が見込めない銘柄は、生前に売却して現金化するほうがよいかもしれません。
7-3.現金や株式を生前贈与することも可能
相続ではなく、生前贈与で株式や現金を子や孫へ渡すこともできます。
贈与された財産は贈与税の課税対象ですが、1年間に受け取った額が基礎控除額110万円以下であれば課税されません。
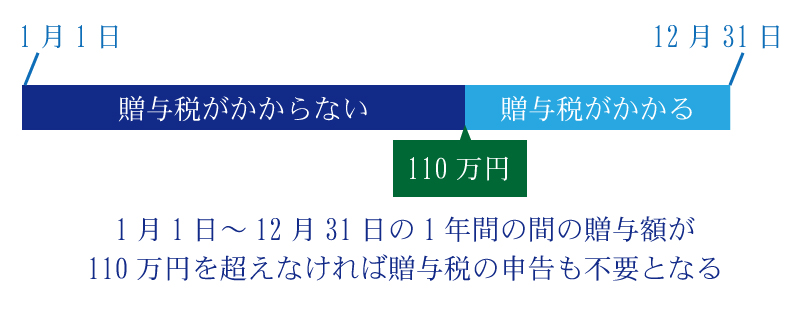
基礎控除額の範囲内で毎年少しずつ贈与すると、贈与税を納めずに財産を移して、相続財産を減らす効果が期待できます。
また、株式を贈与した後に生じた値上がり益は、相続税の課税対象になりません。受け取った人がその株式を売却して利益が確定した時点で、譲渡所得税の課税対象となります。
ただし、毎年100万円ずつ10年間渡すなどと最初に取り決めていた場合は「定期贈与」にあたり、約束した年に全期間分の財産をまとめて贈与されたものとして、贈与税が課されることがあります。
相続で財産を受け取る人へ亡くなる前の3~7年以内に贈与された財産は「生前贈与加算」の対象となり、相続税の課税価格に足し戻される点にも注意が必要です。
株式の生前贈与を含めた相続税対策について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:株式の相続税対策5選!上場・非上場株式の評価方法と節税ポイント
8.株と現金の相続についてよくある質問
最後に、株式と現金の相続に関して寄せられることの多い疑問に回答します。
8-1.相続した株式は売却したほうがよいですか?
相続した株式を売却すべきかどうかは一概にはいえません。
現金化して納税資金などを準備する必要性や、これまでの配当金・株主優待の実績、値動きを踏まえて売却を検討しましょう。
8-2.遺産に株式があるとき何から始めればよいですか?
遺産に株式が含まれている場合は、まず遺言書の有無と法定相続人を確認します。あわせて、被相続人が株式を預けていた証券会社と銘柄ごとの株数、その他の遺産を調べましょう。
亡くなった人が株式を預けていた証券会社は、定期的に交付される取引残高報告書(保有銘柄と残高の明細)などで確認できます。また、預金通帳に配当金の振込履歴がある場合は、保有していた銘柄を調べる手がかりになるでしょう。
証券会社が分からない場合は、証券保管振替機構(ほふり)へ有料で開示請求すると、口座のある証券会社を調べられます。
株式を取得する人が決まった後は、証券会社や発行会社で名義変更を済ませ、被相続人の死亡を知った日の翌日から10ヶ月以内に相続税の申告と納付を済ませましょう。
株式を相続するときの手続きについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:株を相続するときの手続きや遺産分割、評価額、納税方法は?初心者にもわかりやすく解説
8-3.相続した株式がいらない場合はどうしますか?
相続した株式が不要な場合の主な選択肢は、株式を売却する方法と、相続放棄をする方法の2種類です。
上場株式が不要な場合は、一度相続したうえで名義変更を済ませ、証券会社で売却して現金に換える方法があります。非上場株式は市場で売却できないため、発行会社やほかの株主などに買い取ってもらえるかを相談するとよいでしょう。
売買の単位である1単元(上場内国株式では原則100株)に満たない「単元未満株式」は市場で売却できませんが、発行会社に買い取りを請求できます。
相続放棄をすると、株式や預貯金などのプラスの財産だけでなく、借入金をはじめとしたマイナスの財産も相続しなくなります。放棄をするためには、相続の開始を知った日から3ヶ月以内に家庭裁判所への申述が必要です。
遺産のうち株式のみを放棄することはできないため、ほかに相続したい財産がある場合は相続放棄をしないようにしましょう。
9.株と現金のどちらで残すかは税理士に相談しよう
株式と現金のどちらで相続すべきか検討する際は、株式の相続税評価額をもとにした相続税の額と、売却したときにかかる譲渡所得税の額を試算するとよいでしょう。
また、含み益の大きさや遺産の総額、家族の希望などでも適した相続の仕方は変わるため、相続税に精通した税理士に相談することをおすすめします。
税理士法人チェスターは、相続税申告のみを専門とする税理士法人です。一般的な税理士事務所の相続税申告件数が年間7件程度であるのに対し、チェスターの令和7年度(2025年度)の申告実績は3,076件です。また、申告書は国税OBが率いる審査部のチェックを経てから提出しています。
相続が開始されていなくても、保有する株式や預貯金などをもとにした相続税の試算や、二次相続(残された配偶者が亡くなったときの相続)まで見据えた対策もご相談いただけます。株式を相続する予定の方は、一度税理士法人チェスターへお問い合わせください。
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
相続対策も相続税申告もチェスターにおまかせ。
「相続税の納税額が大きくなりそう」・「将来相続することになる配偶者や子どもたちが困ることが出てきたらどうしよう」という不安な思いを抱えていませんか?
相続専門の税理士法人だからこそできる相続税の対策があります。
そしてすでに相続が起きてしまい、何から始めていいか分からない方もどうぞご安心ください。
様々な状況をご納得いく形で提案してきた相続のプロフェッショナル集団がお客様にとっての最善策をご提案致します。
DVDとガイドブックの無料資料請求はこちらへ
各種サービスをチェック!
\ご相談をされたい方はこちら!/


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
財産評価編


