


空き家を相続したらどうする?税金・手続き・売却時の特例を解説
遺産の中に空き家があって、どのように対処をすればよいのか困っている人は少なくありません。
空き家を相続したときは、「税負担の把握」「処分方針の決定」「相続登記」という3つの事項にできるだけ早く取り掛かることが重要です。
空き家を放置する期間が長引くほど、資産価値の下落、税負担の増加、近隣トラブルといったリスクが大きくなります。一方で、早めに売却すると、譲渡所得の3,000万円特別控除(空き家特例)で所得税などを節税できる場合があります。
この記事では、空き家を相続した場合にするべきことを、税金、処分方法、相続登記の観点から、相続の専門家が解説します。
この記事の目次 [表示]
1.空き家は相続で取得するケースが多い|放置せず早めの対応が必要
はじめに、空き家となった家はどのような経緯で取得されたのか、空き家であっても相続する義務があるかなど、空き家についての実情を確認します。
1-1.空き家の取得原因は相続が過半数を占める
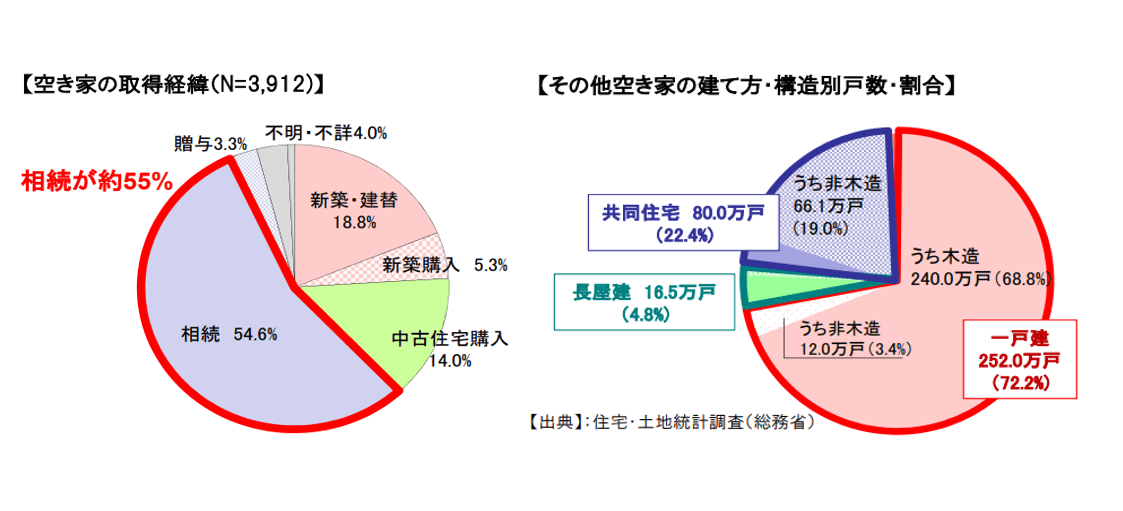
国土交通省「空き家政策の現状と課題及び検討の方向性」によれば、空き家は2018年までの20年で約1.9倍に増加しており、空き家を取得した経緯は全体の54.6%が相続によるものとされています。
また、賃貸用や売却用を除いた「その他空き家」の構造は、一戸建てが全体の72.2%を占めています。
引用:国土交通省「空き家政策の現状と課題及び検討の方向性」よりチェスターが編集
これらのデータから、亡くなった人が所有していた自宅(実家)を、相続によって取得するケースが多いことが読み取れます。
空き家の増加に伴うさまざまな問題に対処するため、国は「空家等対策の推進に関する特別措置法」を制定し、対策を進めています。
1-2.空き家であっても相続する義務がある
相続では、遺言書がない限りは法定相続人全員で遺産分割協議を行い、誰が何をどれだけ相続するかを決めることになります。
使い道がない空き家であっても遺産には含まれるため、法定相続人の誰かは空き家を相続しなくてはなりません。
相続した空き家をそのまま放置すると、税負担の増加や資産価値の低下、近隣トラブルといったリスクが大きくなっていきます。そのため、空き家をどうするか、早めに決める必要があります。
誰が法定相続人にあたるかについて、詳しい解説は「法定相続人とは?【図解付き】範囲・順位・割合と相続税への影響を解説」をご覧ください。
\\CHECK//
空き家の相続でお困りの方は、チェスターにご相談ください。
税理士法人チェスターをはじめとするチェスターグループでは、相続税に強い税理士法人、相続不動産の売却を扱う不動産会社、相続手続きに精通した司法書士法人・行政書士法人が、お客様のご要望にお応えします。
2.空き家の相続では相続税・固定資産税・譲渡所得税の3つが関係する
空き家をどうするか検討する前に、まずは空き家にかかわる税金を確認しておきましょう。
相続したときには相続税がかかることがあるほか、保有を続ける場合や放置する場合には、固定資産税がかかります。売却して売却益が出ると、譲渡所得税がかかります。
| 税金の種類 | かかるタイミング | 概要 |
|---|---|---|
| 相続税 | 相続時 | 遺産総額が基礎控除額を超えると課税 |
| 固定資産税・都市計画税 | 保有中、毎年 | 空き家を保有する間は課税 |
| 譲渡所得税 | 売却時 | 売却益(譲渡所得)が生じると課税 |
2-1.相続税は遺産総額が基礎控除額を超えると課税
相続税は、遺産総額のうち基礎控除額を超える部分に課税されます。
空き家の家屋部分の価額は、固定資産税評価額と同額です。土地部分の価額は、「路線価方式」または「倍率方式」で評価します。土地の具体的な評価方法については、「相続税の土地評価を自分で計算する方法を解説【初心者向け】」をご覧ください。
実際の相続税額は、遺産総額から基礎控除額(3,000万円+600万円×法定相続人の数)を差し引いた金額に税率を乗じて計算します。ただし、土地の価額の評価や各種特例の適用の有無によって税額は大きく変わります。
おおよその税額は「相続税計算シミュレーション」で求めることができますが、正確な税額は個別の事情によって異なるため、相続税に強い税理士に確認することをおすすめします。
2-2.保有する限り固定資産税・都市計画税がかかり続ける
相続した空き家を保有する限り、固定資産税・都市計画税を毎年納める義務があります。
固定資産税は国内の不動産(土地・家屋)などにかかる税金で、都市計画税は市街化区域内の土地・家屋にかかる税金です。
| 固定資産税 | 都市計画税 | |
|---|---|---|
| 課税対象資産 | 国内の土地・家屋など | 市街化区域内の土地・家屋 |
| 納税義務者 | 1月1日現在の所有者 | 1月1日現在の所有者 |
| 税率 | 1.4% | 0.3%(制限税率) |
| 課税標準額 | 固定資産税評価額 | 固定資産税評価額 |
なお、住宅が建てられている土地は「住宅用地の特例」の対象となり、課税標準額が下記のとおり圧縮されるため、固定資産税・都市計画税の税額が軽減されます。
| 固定資産税 | 都市計画税 | |
|---|---|---|
| 小規模住宅用地 | 1/6 | 1/3 |
| 一般住宅用地 | 1/3 | 2/3 |
上記の小規模住宅用地とは「住宅1戸当たり200㎡以下の部分」であり、一般住宅用地とは「住宅1戸当たり200㎡を超える部分」を指します。
2-3.売却時は譲渡所得税の対象になる
空き家を売却して利益(譲渡所得)が出た場合は、譲渡所得税が課されます。
税率は所有の期間に応じて、約20%または約40%(住民税等を含む)のいずれかとなります。詳しい税率や税額の計算方法は、「9.空き家特例を適用した場合の譲渡所得税の節税効果」で解説します。
なお、相続開始から3年以内に売却するなど一定の要件を満たせば、譲渡所得から最大3,000万円を控除できる特例(空き家特例)があり、上手に活用すれば税額を大きく抑えられます。この特例については「8.空き家は3年以内に売却すれば最大3,000万円の控除で節税できる」で詳しく解説します。
3.空き家を「誰が・どう相続するか」で迷ったときの選択肢
空き家の相続では、「空き家はいらないから相続したくない」「相続人が多数いて誰が引き継ぐか決まらない」といったトラブルが起こりがちです。また、「そもそも相続人がいない」という状況も考えられます。
ここでは、空き家を誰がどのように相続するかで迷ったときの考え方を整理します。
3-1.相続放棄という選択肢と注意点
空き家を相続したくないからという理由だけで、安易に相続放棄をすることはおすすめしません。
相続放棄とは、被相続人(亡くなった人)の遺産を相続する権利や義務を一切放棄することです。原則として相続の開始を知った日から3ヶ月以内に、家庭裁判所に「相続の放棄の申述」を行う必要があります(民法第915条、第938条)。

法定相続人が相続放棄をすると、最初から法定相続人ではなかったことになります。そのため、空き家を相続する義務はなくなります。
しかし、空き家以外の財産を相続できなくなるほか、相続しなくても空き家の管理義務が残る場合があります。
3-1-1.相続放棄をすると他の遺産も相続できない
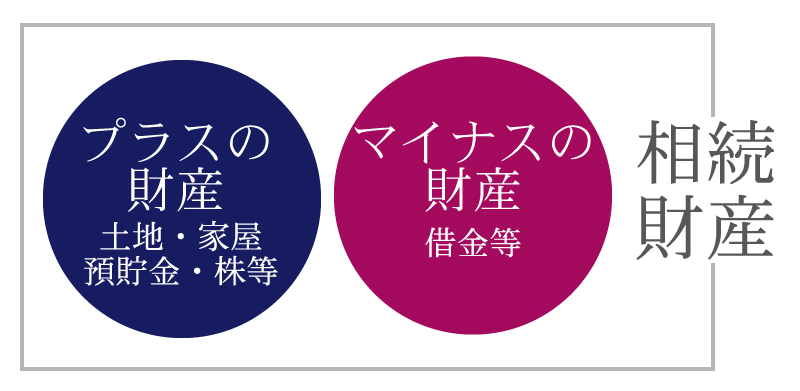
相続放棄をすると、空き家や被相続人のマイナスの財産(債務や未払金)だけでなく、空き家以外のプラスの財産(預貯金や他の不動産など)も相続できなくなります。
一方、空き家を相続しても、立地によっては売却できる場合があるほか、維持管理を業者に依頼して負担を軽減できる場合もあります。
相続放棄によって失う財産と空き家の相続によるデメリットを比べて、判断することをおすすめします。
3-1-2.相続放棄しても管理責任が残る可能性がある
空き家の売却や利用のあてがなく、管理するにも負担がかかる場合は、相続放棄をしたいと考えるのも無理はありません。しかし、相続放棄をしても、その空き家の管理責任が残る可能性があります。
これは民法第940条において、次のように定められているためです。
民法第940条(相続の放棄をした者による管理)
相続の放棄をした者は、その放棄の時に相続財産に属する財産を現に占有しているときは、相続人又は第952条第1項の相続財産の清算人に対して当該財産を引き渡すまでの間、自己の財産におけるのと同一の注意をもって、その財産を保存しなければならない。
空き家に定期的に出入りするなど「空き家を現に占有している」と認められる場合は、引き続き空き家を管理する義務が残るため、根本的な問題解決にはなりません。
詳しくは「空き家は相続放棄できる?管理義務と費用・手続きを解説」でも解説しているので、あわせてご覧ください。
3-2.相続人が複数いる場合の共有名義のリスク
兄弟姉妹など相続人が複数いる場合、「とりあえず全員の共有名義にする」という選択は避けることをおすすめします。
空き家を共有名義にすると、売却や解体に共有者全員の同意が必要になり、一人でも反対したり連絡が取れなかったりすると手続きが止まってしまいます。さらに共有者が亡くなれば、その持分が次の相続人に引き継がれ、関係者が増えて話し合いが困難になります。
相続人が複数いる場合に検討したいのが、次の2つの分割方法です。
- 代償分割:相続人のうち1人が空き家を取得し、他の相続人には代わりに金銭(代償金)を支払うことで公平を図る方法です。空き家を残したい場合に向いています。
- 換価分割:空き家を売却し、その代金を相続人で分ける方法です。誰も空き家を使う予定がなく、現金で分けたい場合に向いています。
空き家を残すのか手放すのか、相続人の間で早めに意思を統一しておくことが大切です。
なお、近いうちに空き家を売却することが決まっているのであれば、共有名義のままにしておくことも選択肢になります。
空き家の売却益にかかる譲渡所得税には「空き家特例」がありますが、要件を満たせば共有者全員に適用して控除額を増やす、つまり税額を減らすこともできます。詳しくは、「8.空き家は3年以内に売却すれば最大3,000万円の控除で節税できる」で解説します。
3-3.相続人がいない場合の対処法
被相続人に法定相続人がいない場合や、相続人全員が相続放棄をした場合は、空き家を含む財産を相続する人がいない状態になります。
このケースでは、最終的に民法第959条の規定により、空き家を含む財産は国庫に帰属することになります。ただし、直ちに国庫に帰属するわけではなく、次のような手続きを経る必要があります。
- 債権者や特別縁故者などの利害関係人または検察官が、家庭裁判所に「相続財産清算人」の選任を申し立てる
- 家庭裁判所が相続財産清算人を選任し、選任された旨と相続人を捜索する旨を公告する
- 公告期間(原則6ヶ月以上)内に名乗り出る相続人がいなければ、相続人不存在が確定する
- その間、清算人が財産の保全・債権者への弁済・不要資産の処分などを進める
- 被相続人と特別な関係があった人(内縁の配偶者、療養看護をしていた人など)は「特別縁故者」として、公告期間満了後3ヶ月以内に家庭裁判所に申し立てることで、財産の分与を受けられる可能性がある
- 分与後も財産が残っていれば、最終的に国庫に帰属する
なお、「相続財産清算人」の選任は誰かが申し立てをしなければ手続きが始まらないため、申し立てる人がいなければ空き家は放置され続けます。近隣に悪影響が及ぶ場合は、自治体が利害関係人として申し立てるケースもあります。
法定相続人がいない場合の手続きについては、「法定相続人がいない場合(相続人不存在)の遺産の行方と生前対策」をご覧ください。
4.相続した空き家を放置する5つのリスク
使い道がないからといって相続した空き家を放置すると、さまざまなデメリットやリスクがあります。
相続した空き家を放置する5つのリスク
- 近隣トラブルの原因になる
- 管理やメンテナンス等の維持費がかかる
- 放置すればするほど建物の資産価値が落ちる
- 固定資産税・都市計画税を継続的に支払う必要がある
- 特定空家・管理不全空家に指定されれば固定資産税が最大6倍になる
固定資産税の負担や劣化による資産価値の下落であれば、自分自身や身内だけの問題で済みます。
しかし、空き家を放置することによる劣化や衛生上の問題に加えて、空き家が事故・事件の元凶になれば所有者が賠償責任に問われることもあります。
トラブルに巻き込まれないためにも、空き家を放置した場合のリスクを理解しておきましょう。
4-1.近隣トラブルの原因になる
相続した空き家の管理やメンテナンスをせずに放置すると、下記のようなさまざまな近隣トラブルの原因となります。
空き家を放置することによるトラブル例
- 害虫や害獣の棲み処となる
- 犯罪集団の拠点となる
- 自然災害による倒壊のリスクが高まる
- ゴミの不法投棄場所となる
- 放火されるリスクが高まる
なお、空き家を放置したことで近隣住民に被害が生じるような事件・事故が起きれば、所有者が賠償責任を問われる可能性があります(民法第717条)。
こういったトラブルを避けるためにも、空き家の管理や定期的なメンテナンスは欠かせません。
4-2.管理やメンテナンス等の手間や維持費がかかる
空き家の所有者には管理やメンテナンスをする義務があるため、屋内の清掃や庭の手入れなど、手間や時間のかかる作業が伴います。
遠方に住んでいたり多忙で時間が取れなかったりする状況では、近隣の親戚に頼んだり空き家管理サービスを利用したりする場合もありますが、謝礼や利用料などが負担になってしまいます。
特に空き家から離れて生活している家族が、被相続人の自宅(実家)を相続する際は注意が必要です。
4-3.放置すればするほど建物の資産価値が落ちる
相続した空き家を放置して築年数が経過すると、建物の資産価値が落ちます。
例えば一戸建て住宅の場合、築10年で購入時の価値の5割に半減し、築20年でその価値は0円になると言われています。
家は人が住むことなく手入れされずに放置されているとすぐに劣化するため、放置している期間が長いほど建物の資産価値が落ちてしまいます。
4-4.固定資産税・都市計画税を継続的に支払う必要がある
「2-2.保有する限り固定資産税・都市計画税がかかり続ける」で解説したとおり、空き家を保有している限り、固定資産税・都市計画税を支払う必要があります。
住宅用地の特例により税額は軽減されていますが、次項でお伝えするように、管理を怠ると税額が上がることがあるため注意が必要です。
4-5.特定空家・管理不全空家に指定されれば固定資産税が最大6倍になる
相続した空き家を放置して自治体から「特定空家等」に指定されると、固定資産税・都市計画税の税額が軽減される「住宅用地の特例」の適用対象外となってしまいます。
住宅用地の特例の適用外となると、固定資産税が最大6倍に跳ね上がります。
特定空家等とは、次のような状態にあると認められる空家等のことです(空家等対策の推進に関する特別措置法第2条第2項)。
特定空家とは…
- 倒壊等著しく保安上危険となるおそれのある状態の空き家
- 著しく衛生上有害となるおそれのある状態の空き家
- 適切な管理が行われていないことにより著しく景観を損なっている状態の空き家
- その他周辺の生活環境の保全を図るために放置することが不適切である状態の空き家
さらに2023年の法改正により、そのまま放置すれば特定空家等になるおそれのある空家等は、「管理不全空家等」に指定されることになりました。空き家が管理不全空家等に指定された場合も、「住宅用地の特例」の適用対象外となります。特定空家に指定される前の段階から増税リスクがあるため、注意が必要です。
固定資産税は、毎年1月1日を基準に課税されます。自治体による指導や勧告を受ける前の段階で状態を改善できれば増税を避けられるため、日頃からの清掃・修繕が重要になります。
5.相続した空き家に資産価値がある場合の対処法
相続した空き家をどのようにするかは、資産価値の有無によって変わります。資産価値がある場合は、次のような対処法が考えられます。
空き家に資産価値がある場合の対処法
- 相続開始から3年以内に空き家を売却する
- 賃貸不動産として貸し出す
- 相続人が住み替えて「家なき子特例」を活用する
このあと、それぞれの対処法について解説します。
5-1.相続開始から3年以内に空き家を売却する
今後空き家に居住する予定や賃貸に出す予定がなければ、相続開始から3年以内に売却することをおすすめします。
空き家を保有することで生じるリスクを避けられるうえ、要件を満たせば「空き家に係る譲渡所得の3,000万円特別控除(空き家特例)」を受けられ、売却益にかかる譲渡所得税を抑えることができます。
この特例の内容や適用のための要件については、「8.空き家は3年以内に売却すれば最大3,000万円の控除で節税できる」で解説します。
相続不動産の売却でかかる税金について、詳しい解説は「相続不動産の売却でかかる税金をシミュレーション!計算方法や特例を解説」をご覧ください。
5-2.賃貸不動産として貸し出す
空き家を賃貸に出すことができれば、毎月家賃収入を得ることができます。
しかし、リフォームやハウスクリーニングに初期費用がかかるほか、貸主としての責任も生じます。そもそも入居者がいなければ賃料が得られない点にも注意が必要です。
なお、空き家を賃貸に出した場合は、その後売却しても「空き家に係る譲渡所得の3,000万円特別控除(空き家特例)」は適用できません。
5-3.相続人が住み替えて「家なき子特例」を活用する
相続税がかかるケースで、賃貸住宅に住んでいる相続人がいる場合は、その相続人が空き家を引き継ぐと税制上有利になる可能性があります。
これは相続税の「小規模宅地等の特例」により、税額計算上、空き家の宅地部分の価額を最大80%減額できるためです。
小規模宅地等の特例は、亡くなった被相続人と同居していた親族が宅地を相続する場合に適用できます。しかし、同居の親族がいなくても、宅地を相続する親族に持ち家がないなど「家なき子特例」の要件に該当すれば、適用の余地があります。
「家なき子特例」の主な要件は次のとおりです。
家なき子特例の適用要件
- 被相続人に配偶者や同居の相続人がいない
- 宅地を相続した親族が相続の3年前までに「自己または自己の配偶者」「3親等以内の親族」「特別の関係がある法人」の持ち家に住んだことがない
- 相続した宅地を相続税の申告期限まで保有する
- 相続開始時に居住している家屋を過去に所有していたことがない
相続税がかかるケースでは、この特例の適用可否について早めに確認しておくとよいでしょう。
家なき子特例について、詳しくは「家なき子の特例。親と別居していても小規模宅地等の特例が使える制度」をご覧ください。
6.相続した空き家に資産価値がない場合の対処法
資産価値がない場合でも、そのまま放置をせず次のような方法で対処できます。
空き家に資産価値がない場合の対処法
- 建物を解体して更地として売却・活用する
- 隣家へ贈与を打診する
- 自治体や法人へ寄付する
- 相続土地国庫帰属制度で国に引き取ってもらう
6-1.建物を解体して更地として売却・活用する
相続した空き家に資産価値がない場合は、建物を解体して一度更地にしてから、売却や他の活用方法を検討しましょう。
建物を解体して更地にすれば、建物の固定資産税は不要となり、土地のみの売却であれば、比較的買い手がつきやすいというメリットがあります。
ただし、建物の解体には費用がかかるうえ、更地にすると「住宅用地の特例」が適用できなくなり、土地の固定資産税が高くなることにも注意が必要です。
6-2.隣家へ贈与を打診する
空き家を隣家へ贈与することも選択肢の一つです。
ただし、事前に相続登記を行う必要があるほか、隣家と贈与契約を締結する必要もあります。贈与契約が成立すれば、再び空き家の所有権移転登記を行います。
個人間の贈与であれば、受贈者である隣家が贈与税の申告・納税をしなければならない点にも注意が必要です。
不動産の贈与税について、詳しくは「不動産の贈与税の計算シミュレーション-土地・贈与税を安く抑える方法」をご覧ください。
6-3.自治体や法人へ寄付する
資産価値がない空き家は、自治体や法人へ寄付することも選択肢です。
一部の自治体では、条件を満たす場合に寄付を受け付けています。ただし、行政目的での活用の見込みがなければ、寄付を受け付けてもらえません。
NPO法人や公益法人への寄付では、譲渡所得税が非課税となる場合があります。
遺産の寄付について、詳しくは「相続財産からの寄付」をご覧ください。
6-4.相続土地国庫帰属制度で国に引き取ってもらう
相続土地国庫帰属制度では、相続した土地を手放して、国に引き取ってもらうことができます。
この制度は、2023年4月27日から始まりました。適用の要件は、次のとおりです。
相続土地国庫帰属制度の要件
- ① 相続や遺贈で取得した土地であること(制度開始前に取得した土地でもよい)
- ② 土地が共有である場合は共有者全員が同意し、共同で申請すること
- ③ 却下事由に該当する土地(建物がある土地等)ではないこと
相続した空き家を国に引き取ってもらうためには、建物を解体して更地にする必要があります。
また、審査手数料として土地一筆あたり14,000円が必要なほか、国による引き取りが承認された時点で、負担金(宅地であれば原則20万円)を納める必要があります。
相続土地国庫帰属制度について、詳しくは「相続土地国庫帰属制度とは?使えない土地の要件・費用・申請手順を解説」をご覧ください。
7.空き家を相続したら相続登記(名義変更)が必須
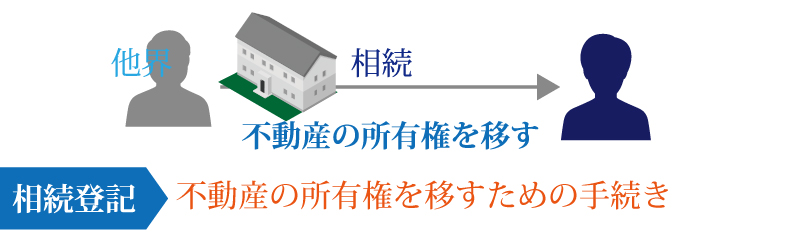
空き家を相続した場合、どの対処法をとるかにかかわらず、相続登記(不動産の名義変更)が必須となります。
相続登記が完了しないと、空き家を売却することができないほか、貸し出すことも解体することもできません。また、他の相続人と共同で相続する場合は、相続登記の前に共同相続人が亡くなると登記が複雑になってしまいます。
不動産を相続したときは、なるべく早く相続登記の申請手続きを済ませましょう。
7-1.2024年4月から相続登記は義務となっている
2024年4月1日から、相続登記は義務となっています。
相続登記の申請の期限は、相続財産に不動産が含まれていることを知った日から3年以内です。正当な理由がなく登記の申請をしなければ、10万円以下の過料の対象になることがあります。
相続登記の義務は施行日より前に相続した不動産も対象で、経過措置として2027年3月31日までに申請することが求められています。長年名義を変えていない空き家がある場合は、早めに対応する必要があります。
相続登記の義務化について、詳しくは「【相続登記の義務化】過去分も対象!期限・罰則・費用も解説」をご覧ください。
7-2.相続登記の申請手続きの流れ
相続登記の申請手続きの流れは、次のとおりです。
相続登記の申請手続きの流れ
- ①必要書類を準備する
- ②登録免許税を準備する
- ③法務局で相続登記の申請をする
相続登記の申請は、不動産の所在地を管轄する法務局で行います。法務局への書類持参や郵送以外に、オンライン申請もできます。
詳しくは法務局「不動産の所有者が亡くなった(相続の登記をオンライン申請したい方)」や、登記・供託オンライン申請システム「電子納付による手数料等のお支払いについて」をご覧ください。
7-3.相続登記申請の必要書類
相続登記では「登記申請書」を作成する必要がありますが、「遺産分割協議」「遺言」「法定相続分」のいずれの方法で取得するかによって、それぞれ書式が異なります。
書式は法務局「不動産登記の申請書様式について」に掲載されています。ただし、作成には専門的な知識が必要となることがあるため、司法書士に依頼することをおすすめします。
また、登記申請書以外に、次のとおり戸籍謄本や印鑑証明書などさまざまな書類が必要になります。

遺産分割協議書および印鑑証明書は、ほかに相続人がいない単独相続もしくは法定相続分による相続の場合には不要です。固定資産評価証明書は、被相続人が亡くなった年度ではなく、実際に相続登記する年度のものを準備します。
相続登記の必要書類について、詳しくは「相続登記の必要書類とは?取得の仕方・有効期限も一覧でわかりやすく紹介」をご覧ください。
7-4.相続登記にかかる費用一覧
相続登記の申請では、「登録免許税」「必要書類の取得費用」「司法書士報酬」といった費用がかかります。
相続登記にかかる登録免許税は、登記を行う不動産の固定資産税評価額に税率を乗じて求めます。税額は、相続人が取得した場合は「固定資産税評価額×0.4%」、相続人以外が取得した場合は「固定資産税評価額×2.0%」です。
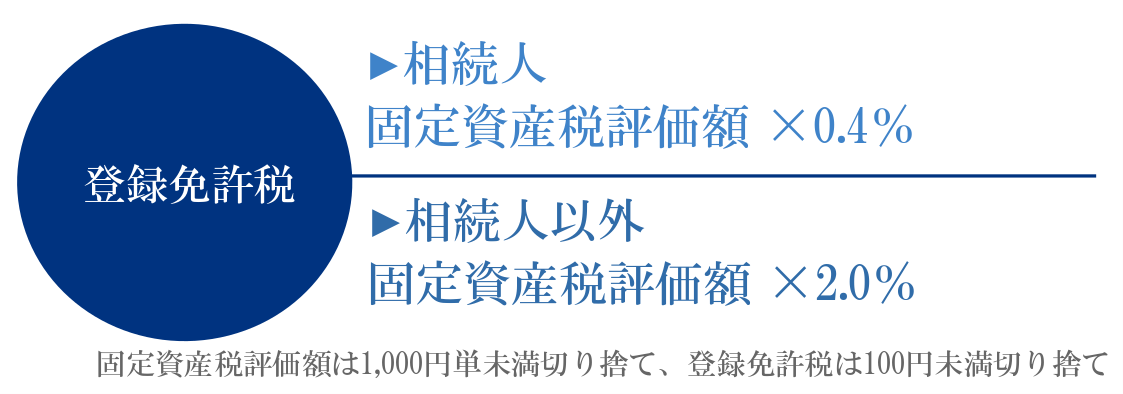
登録免許税は、事前に金融機関で納付するか、収入印紙を購入して納付します。オンライン申請の場合は、インターネットバンキングやATMを利用して納付します。
必要書類の取得費用は、主に、登記を行う不動産の登記事項証明書や、戸籍謄本、印鑑証明書などを取得するための手数料などです。また、登記申請を司法書士に依頼した場合は、司法書士への報酬も必要となります。
相続登記にかかる費用について、詳しくは「【相続登記の費用】不動産・土地の相続にかかる税金や司法書士報酬を解説」をご覧ください。
8.空き家は3年以内に売却すれば最大3,000万円の控除で節税できる
相続した空き家の売却を検討している場合は、相続開始から3年以内に売却することをおすすめします。
相続開始の3年後の12月31日までに空き家を売却すれば、売却益(譲渡所得)にかかる譲渡所得税の計算で、「空き家に係る譲渡所得の3,000万円特別控除(空き家特例)」を適用できる可能性があるためです。
8-1.空き家に係る譲渡所得の3,000万円特別控除の仕組み
「空き家に係る譲渡所得の3,000万円特別控除」(以下、空き家特例)とは、相続した不動産が空き家である場合、一定の要件を満たすことで、その空き家を売却した利益(譲渡所得)から最大3,000万円を控除できる特例のことです。
適用は、2027年12月31日までに売却した場合に限ります。
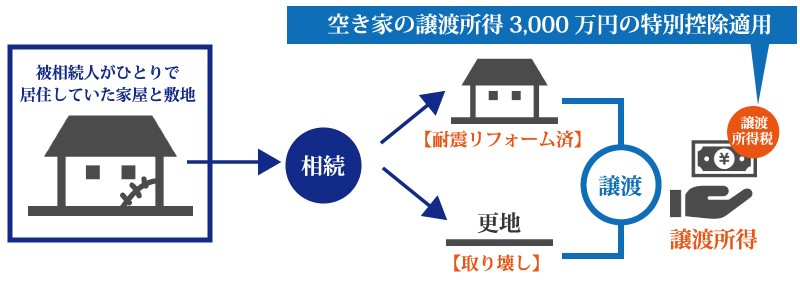
空き家を売却したことによる譲渡所得が3,000万円以下であれば、譲渡所得税が0円になる可能性もあります。なお、空き家特例を適用して譲渡所得税が0円になった場合でも、確定申告は必要となります。失念しないよう注意が必要です。
なお、空き家を共有名義のまま売却する場合、要件を満たせば共有者全員が譲渡所得から最大3,000万円を控除できます。ただし、空き家を取得した相続人が3人以上いる場合は、1人あたりの控除額は2,000万円までとなります。
空き家特例について、詳しくは「空き家売却で3000万円控除!?相続で空き家問題も解決する特例とは?」をご覧ください。
8-2.空き家特例の適用要件をチェックシートで確認
空き家特例を適用するためには、相続の開始時期や家の建築年度など細かな要件を満たしている必要があります。
以下のチェックシートで要件を1つずつ確認し、空き家特例を適用できるかどうかを確認しましょう。


国税庁「相続した空き家を売却した場合の特例チェックシート(令和7年分用)」もあわせてご覧ください。
8-3.確定申告の際の必要書類
空き家特例を適用するためには、確定申告で次の必要書類の添付を求められます。
空き家特例の適用申請の必要書類
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)
- 売却家屋の登記事項証明書
- 市区町村長から交付された「被相続人居住用家屋等確認書」
- 耐震基準適合証明書または建設住宅性能評価書の写し
- 売却価額が1億円以下であることを証明する売買契約書など
詳しくは、国税庁「被相続人の居住用財産(空き家)を売ったときの特例」または「相続した空き家を売却した場合の特例チェックシート(令和7年分用)」もあわせてご覧ください。
9.空き家特例を適用した場合の譲渡所得税の節税効果
続いて、空き家特例を適用した場合に、どのような効果があるかを確認します。
以下の設例をもとに、空き家特例を適用しない場合と適用した場合の譲渡所得税を試算します。
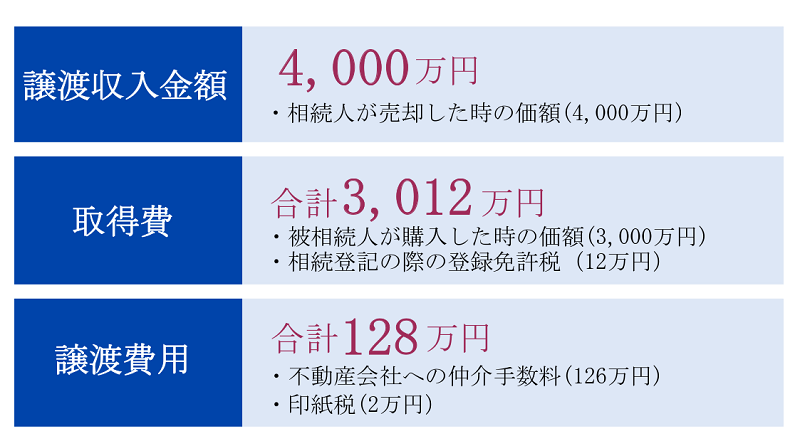
なお、課税の対象となる「譲渡所得」は、次のように計算します。
- 譲渡所得=譲渡収入金額-(取得費+譲渡費用)
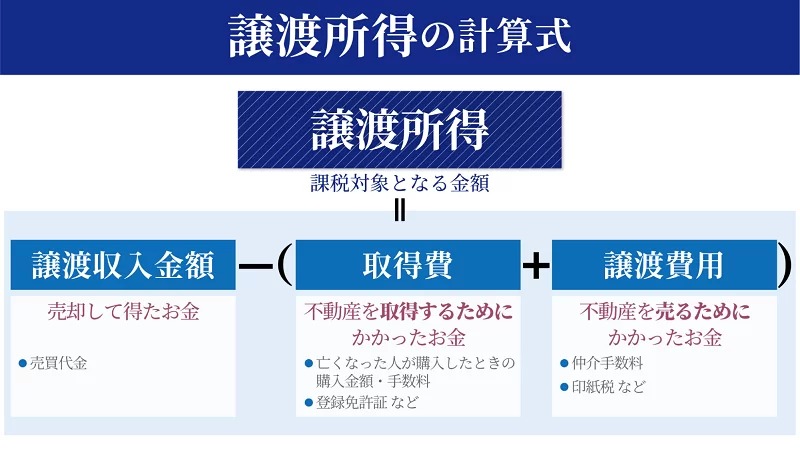
この譲渡所得に税率を乗じて、譲渡所得税を計算します。
譲渡所得税の税率は、亡くなった被相続人が不動産を取得してからの期間によって異なります。この期間は、売却した年の1月1日時点で判定します。
- 被相続人が所有して5年以内に売却した場合…合計39.63%(所得税30%+住民税9%+復興特別所得税0.63%)
- 被相続人が所有して5年経過後に売却した場合…合計20.315%(所得税15%+住民税5%+復興特別所得税0.315%)
譲渡所得には、譲渡所得税のほか、住民税や復興特別所得税も課税されます。
9-1.空き家特例を適用しない場合の譲渡所得税
この設例において空き家特例を適用しない場合、譲渡所得は次のように計算します。
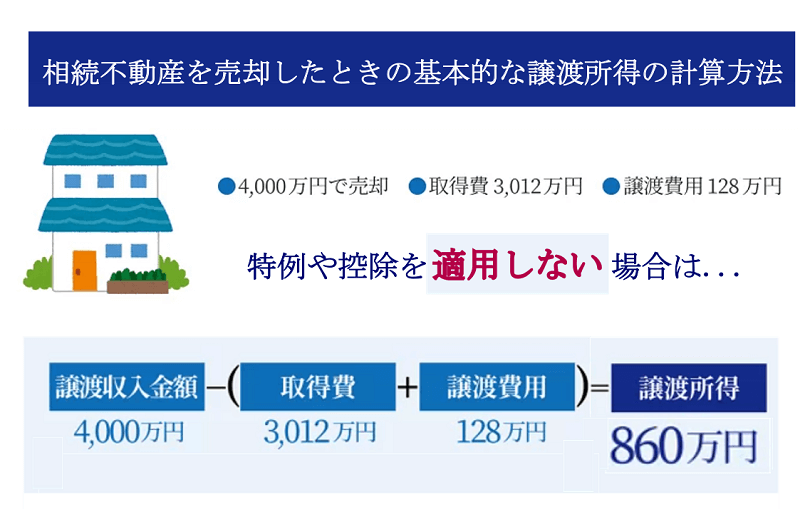
譲渡所得は860万円であるため、譲渡所得税は次のとおり計算できます。
- 被相続人が所有して5年以内に売却:約341万円(860万円×39.63%)
- 被相続人が所有して5年経過後に売却:約175万円(860万円×20.315%)
9-2.空き家特例を適用した場合の譲渡所得税
この設例において空き家特例を適用した場合、譲渡所得は次のように計算します。
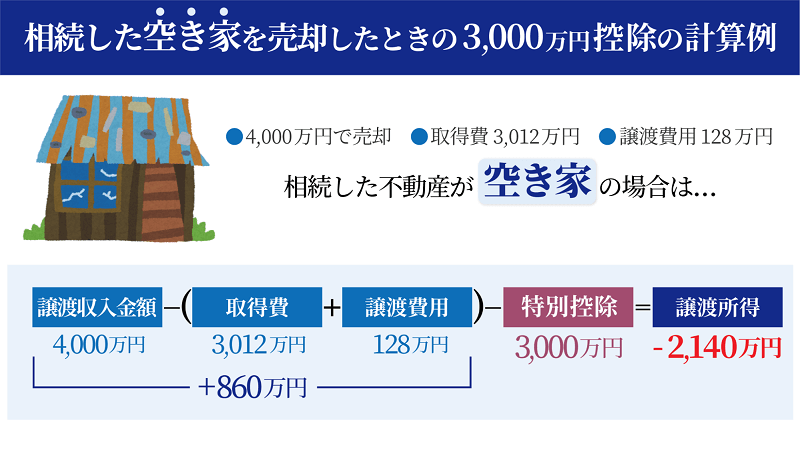
空き家特例の特別控除3,000万円を適用することで、譲渡所得はマイナスとなり、譲渡所得税額は0円となります。
今回の設例では、特例の適用の有無により譲渡所得税額に大きな差が出ることがわかります。
10.空き家を相続したら早めの売却がリスク低減・節税につながる
空き家を相続して利用する予定がない場合は、相続開始から3年以内に売却することをおすすめします。
空き家を所有するデメリットやリスクを回避できるうえ、一定の要件を満たせば譲渡所得税の節税につながります。
一方で、相続人が複数いる場合の分け方や、相続人がいない場合の対応、相続した空き家の活用方法など、判断すべきポイントは多岐にわたります。
ご自身での判断が難しい場合は、相続に関する幅広い知識をもとに一括で対応できる専門家に早めに相談することをおすすめします。
10-1.チェスターならさまざまな分野も一つの窓口で相談できます
空き家の相続でお困りの方は、チェスターにご相談ください。
税理士法人チェスターをはじめとするチェスターグループでは、相続税に強い税理士法人、相続不動産の売却を扱う不動産会社、相続手続きに精通した司法書士法人・行政書士法人が、お客様のご要望にお応えします。
さまざまな分野のご相談も一つの窓口でお伺いします。まずはお気軽にお問い合わせください。
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
相続対策も相続税申告もチェスターにおまかせ。
「相続税の納税額が大きくなりそう」・「将来相続することになる配偶者や子どもたちが困ることが出てきたらどうしよう」という不安な思いを抱えていませんか?
相続専門の税理士法人だからこそできる相続税の対策があります。
そしてすでに相続が起きてしまい、何から始めていいか分からない方もどうぞご安心ください。
様々な状況をご納得いく形で提案してきた相続のプロフェッショナル集団がお客様にとっての最善策をご提案致します。
DVDとガイドブックの無料資料請求はこちらへ
各種サービスをチェック!
\ご相談をされたい方はこちら!/


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
財産評価編


