


相続税の申告が不要なケースとは?基礎控除の計算方法・例外も解説

亡くなった人(被相続人)の現金や不動産などを相続しても、必ず相続税がかかるわけではありません。相続した遺産の総額が相続税の基礎控除額以下である場合、相続税の申告・納税は不要です。
基礎控除額は「3,000万円+600万円×法定相続人の数」をもとに計算します。つまり遺産総額が3,000万円以下である場合、相続税の申告は不要です。

ただし、遺産総額が基礎控除額を超えていても、相続税の税負担を軽減する制度を適用すると申告不要になる場合もあります。
そこで今回は、相続税が申告不要となる目安である基礎控除額の計算方法や、相続税の申告が必要かどうかの判断方法について、相続税専門の税理士がわかりやすく解説します。
YouTube動画でも解説していますので、あわせてご覧ください。
この記事の目次 [表示]
1.相続税の申告が不要なケース①遺産総額が基礎控除額以下の場合
相続税の申告・納税が不要になるのは、それぞれの相続人が取得した遺産の課税価格を合計した金額が基礎控除額以下の場合です。
ここで「課税価格」とは、遺産から債務や非課税財産などを差し引いた、相続税の対象となる金額のことです。冒頭では「遺産総額が相続税の基礎控除額以下の場合」と説明しましたが、正確には債務や非課税財産を差し引いて、申告が必要か不要かを判定します。
相続税の基礎控除額は、相続税法第15条で定められた控除額のことです。「相続税が課税されるかどうかを判断するためのボーダーライン」と考えるとわかりやすいでしょう。
1-1.相続税の基礎控除額の計算方法
相続税の基礎控除額の計算方法は、以下のとおりです。
- 基礎控除額=3,000万円+(600万円×法定相続人の数)

相続税の基礎控除額は、法定相続人の数に応じて変わります。法定相続人の数が多いほど基礎控除額は大きくなり、その分、相続税が課税される可能性は低くなります。
国税庁の公表資料によると、令和6年(2024年)に亡くなった人のうち、相続税の申告を行った人の割合は10.4%でした。地域による違いはありますが、平均すると亡くなった人の10人のうち9人は相続税の申告が不要ということがわかります。
出典:国税庁「令和6年分 相続税の申告事績の概要」
相続税の基礎控除について、詳しくは以下の記事をご覧ください。
参考:【相続税の基礎控除】いくらまで無税?計算方法を早見表付きで解説
1-2.相続税の課税価格の計算方法
相続税の課税価格とは、遺産から債務や非課税財産などを差し引き、一定の生前贈与財産を加えた、相続税の対象となる金額をさします。
相続税の課税価格を計算式で示すと、以下のとおりです。
- 課税価格=相続・遺贈により取得した財産の総額+みなし相続財産-非課税財産-債務・葬式費用+相続開始前一定期間内の贈与財産+相続時精算課税制度による贈与財産
課税対象となる財産には、現金・預貯金や不動産、有価証券などに加え、生命保険の死亡保険金などの「みなし相続財産」も含まれます。また、相続開始前一定期間内の贈与財産や、相続時精算課税制度を利用して贈与された財産の価額も足し合わせる必要があります。
債務・葬式費用は、被相続人が残した借入金などの債務、相続人が負担した葬式費用などです。非課税財産には、墓所・仏壇・祭具、生命保険金の非課税枠などがあります。
これらの点を踏まえて、相続税の課税価格の計算方法を図であらわすと、以下のとおりです。

(上記の「相続開始前3年以内の贈与財産」の「3年以内」は、令和9年(2027年)1月1日以降の相続から、段階的に「7年以内」まで延長されます。)
相続税は、各相続人の課税価格の合計額から相続税の基礎控除額を差し引いて計算した「課税遺産総額」に課税されます。したがって、各相続人の課税価格の合計額が基礎控除額以下であれば、相続税の申告・納税は不要となります。
相続税の課税対象となる財産について、詳しくは以下の記事をご覧ください。
参考:相続財産とは?具体例で相続財産に含まれるもの含まれないものを解説
1-2-1.【注意①】みなし相続財産があるときは非課税枠を差し引く
みなし相続財産とは、相続や遺贈(遺言によって特定の人に財産を贈ること)で取得した財産ではないものの、相続税の課税対象となる財産のことです。
みなし相続財産のうち「生命保険の死亡保険金」と「死亡退職金」には、それぞれ、受け取った金額のうち相続税の課税対象外となる非課税枠が設けられています。
非課税枠の金額は「500万円×法定相続人の数」で計算します。例えば、法定相続人が3人の場合は、「500万円×3人=1,500万円」が非課税枠の金額となります。
相続税の課税価格の計算では、みなし相続財産の価額から非課税枠を差し引いた残額を、遺産の総額に加算します。
みなし相続財産について詳しい解説は、以下の記事をご覧ください。
参考:【相続税】みなし相続財産とは?課税対象になる種類と非課税枠の計算方法
1-2-2.【注意②】相続時精算課税制度を利用した贈与財産は加算
相続時精算課税制度とは、原則として「贈与の年の1月1日において60歳以上の父母や祖父母」から、「同日において18歳以上の子や孫」に対して生前贈与をした際に選択できる贈与税の課税方式です。
相続時精算課税制度を利用した贈与財産は、贈与税の計算上年間110万円の基礎控除に加えて、累計2,500万円の控除(特別控除)が適用でき、税額が軽減されます。しかし、贈与者が死亡したときは、他の遺産とあわせて相続税が課税されることになります。
被相続人から生前贈与された財産について相続時精算課税制度を利用していた場合は、贈与財産の価額から年間110万円の基礎控除額を除いた金額を、相続税の課税価格に加算します。
相続時精算課税制度について詳しい解説は、以下の記事をご覧ください。
参考:相続時精算課税制度とは?仕組み・メリット・デメリットも解説
1-2-3.【注意③】相続開始前一定期間内の贈与財産は加算(令和9年から段階的に期間延長)
贈与(相続時精算課税制度を利用する場合を除く)を受けてから一定期間内に贈与者が亡くなった場合、その贈与財産の価額は、相続税の課税価格に加算します。
ただし、相続税の課税価格に加算するのは、相続または遺贈により財産を取得した人に対して贈与された財産の価額のみです。「養子や代襲相続人ではない孫」や「子の配偶者」は、遺贈や死亡保険金などによって財産を取得していなければ、贈与財産の価額を相続税の課税価格に加算する必要はありません。
なお、生前の贈与財産を相続税の課税価格に加算する対象の期間は、これまで「3年以内」でしたが、令和9年(2027年)1月1日以後の相続から、以下のとおり段階的に「7年以内」まで延長されます。
- 相続開始(被相続人の死亡)が令和8年(2026年)12月31日まで:相続開始前3年以内の贈与財産
- 相続開始が令和9年(2027年)1月1日~令和12年(2030年)12月31日:令和6年(2024年)1月1日以降の贈与財産
- 相続開始が令和13年(2031年)1月1日以降:相続開始前7年以内の贈与財産
相続開始前一定期間内の贈与財産の加算について、詳しくは以下の記事をご覧ください。
参考:死亡7年以内の暦年贈与は相続税がかかる!?相続時加算される贈与とは?
1-3.名義預金やみなし相続財産の見落としに要注意
相続税の申告が不要かどうかを正しく判断するには、遺産を漏れなく洗い出す必要があります。特に見落としやすいのが、以下のような財産です。
- タンス預金など、自宅で保管されていた現金
- 名義預金(被相続人が管理していた、配偶者や子・孫名義の口座)
- 生命保険の死亡保険金・死亡退職金などのみなし相続財産
- 自宅とは別に所有している土地・山林
- 貸付金や未収の還付金などの債権
これらの財産を見落としたまま「基礎控除額以下だから申告不要」と判断してしまうと、後から行われる税務調査で財産の存在が発覚し、追徴課税を受けるおそれがあります。
税務署は金融機関や法務局の情報を調べることができるため、家族が把握していない財産であっても発見される可能性は十分にあります。財産の洗い出しに少しでも不安がある場合は、早めに相続税に強い税理士に相談することをおすすめします。
1-4.遺産総額と基礎控除額の差が少ない場合も要注意
遺産総額と基礎控除額の差が少ないケースでは、財産の評価のわずかな違いで申告の要否そのものが変わる可能性があります。
特に、土地の価額の評価では、専門的な知識が必要になることが多いです。相続税申告が必要かどうかの判断に迷う方は、相続税に強い税理士に相談することをおすすめします。
\\CHECK//
相続税の申告が必要かどうかの判断に迷う方は、税理士法人チェスターにご相談ください。
税理士法人チェスターは、年間3,000件を超える相続税の申告実績を誇る、相続税専門の税理士法人です。グループには司法書士法人・行政書士法人もあり、相続税の申告が不要な場合でも、遺産分割協議書の作成や相続登記など、相続に伴うさまざまな手続きをまとめてご相談いただけます。
2.相続税の申告が不要なケース②控除の適用で税額が0円になる場合
課税価格の合計額が基礎控除額を超えていても、以下の控除制度を適用することで相続税額が0円となる場合は、相続税の申告は不要です。
それぞれの制度の内容を解説します。
2-1.障害者控除を適用して税額が0円になる場合
相続税の障害者控除(障害者の税額控除)とは、85歳未満の障害者である相続人の相続税額から一定金額を控除できる制度です。障害者控除を適用して相続税額が0円になる場合は、相続税を申告する必要はありません。
控除額は、以下のとおり一般障害者と特別障害者で異なります。85歳になるまでの残りの年数に、一般障害者は10万円、特別障害者は20万円をかけて計算します。
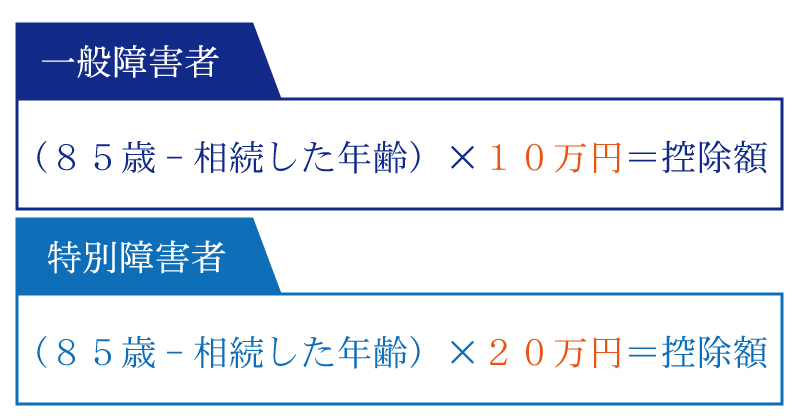
相続した時の年齢は、1年未満を切り捨てて計算します。例えば、相続した年齢が67歳6ヶ月である一般障害者の場合、控除額は「(85歳−67歳)×10万円=180万円」です。
障害者控除の対象は、知的障害者と判断された人、精神障害者保健福祉手帳や身体障害者手帳の交付を受けている人、精神または身体に障害がある65歳以上の人などです。また、一般障害者よりも障害の程度が重い場合は特別障害者となります。
障害者控除の控除額が、障害者である相続人の税額を上回っている場合、控除しきれない金額については扶養義務者の相続税額から控除できます。
障害者控除について、詳しくは以下の記事をご覧ください。
参考:【相続税の障害者控除】いくら控除される?要件・申告不要の条件も解説
2-2.未成年者控除を適用して税額が0円になる場合
相続税の未成年者控除(未成年者の税額控除)とは、未成年である相続人の相続税額から一定金額を控除できる制度です。未成年者控除を適用して相続税額が0円になる場合は、相続税を申告する必要はありません。
控除額は、以下のとおり18歳になるまでの残りの年数に、10万円をかけて計算します。

相続した時の年齢は1年未満を切り捨てて計算するため、相続した時の年齢が15歳4ヶ月であれば、控除額は「(18歳−15歳)×10万円=30万円」です。
未成年である相続人の相続税額から控除しきれない金額については、障害者控除と同様に扶養義務者の税額から控除できます。
未成年者控除について、詳しくは以下の記事をご覧ください。
参考:相続税の未成年者控除はいくら安くなる?適用要件と計算方法
2-3.相次相続控除を適用して税額が0円になる場合
相次相続控除とは、前回の相続から10年以内に次の相続があった場合に、納税者の負担を軽減する制度です。相次相続控除を適用して相続税額が0円になる場合は、相続税を申告する必要はありません。
例えば、夫が亡くなって妻と長男が遺産を相続したとします(この1回目の相続を「一次相続」と呼びます)。その5年後に妻が亡くなり、遺産のすべてを長男が相続したとします(この2回目の相続を「二次相続」と呼びます)。
この場合、夫の遺産のうち、妻が一度相続したあとに、二次相続で長男へとわたったものは、短期間で2回も相続税の課税対象となってしまいます。そこで、長男は相次相続控除を適用することで、一次相続で課税された相続税の一部を二次相続における相続税額から控除して、税負担を軽減することができます。

控除できる金額は、一次相続から1年経過するごとに10%ずつ減少します。
相次相続控除の要件や控除額の計算方法などは、以下の記事で詳しく解説しているのであわせてご覧ください。
参考:【相次相続控除】計算方法を具体例付きでわかりやすく解説!
3.相続税が0円になっても相続税の申告が必要なケース
前の章でご紹介した3つの控除以外にも、控除や特例を適用すれば相続税額が0円になるケースがあります。ただし、これからご紹介する控除や特例は、相続税申告書の提出が適用の要件とされています。
つまり、控除や特例で相続税額が0円になる場合でも、相続税申告書を提出しなければ特例や控除を適用したことにはならないということです。詳しくは、以下の記事を参考にしてください。
参考:相続税がなし(0円)でも申告が必要なケース・不要なケースを解説
なお、相続税申告を行う場合に必要な書類については、以下の記事も参考にしてください。
参考:相続税の申告での必要書類を税理士が解説【一覧表】効率的な集め方も!
3-1.配偶者控除(配偶者の税額軽減)を適用する場合
配偶者控除(配偶者の税額軽減)とは、配偶者が取得した遺産のうち、相続税の課税対象となる価額が1億6,000万円と法定相続分相当額のいずれか多い金額までの部分に、相続税が課税されない特例のことです。
配偶者控除を適用して、その配偶者や相続人全体の相続税額が0円になる場合であっても、相続税の申告は必要です。
なお、配偶者控除を適用すれば配偶者にかかる相続税額が0円になるケースがほとんどですが、その配偶者が亡くなったときの子の税負担も考慮したうえで分割割合を決めるとよいでしょう。
相続税の配偶者控除について、詳しくは以下の記事を参考にしてください。
参考:相続税の配偶者控除とは?1.6億円が非課税になる条件・二次相続の注意点
3-2.小規模宅地等の特例を適用する場合
小規模宅地等の特例とは、被相続人や同一生計親族が居住用または事業用として使用していた宅地等(土地、借地権、敷地権等)について、一定の要件を満たせば、その宅地等の評価額を50~80%減額できる制度です。
この特例は、土地の価額を相続税の課税価格に算入するときに適用します。例えば、評価額が5,000万円の自宅の土地に適用する場合は、1,000万円(=5,000万円-5,000万円×80%)を相続税の課税価格に算入します(小規模宅地等の特例の適用には面積の上限(居住用の宅地は330㎡)がありますが、この例では考慮していません)。
小規模宅地等の特例を適用して、相続税の課税価格が基礎控除額以下になる場合でも、相続税申告は必要です。
小規模宅地等の特例について、詳しくは以下の記事を参考にしてください。
参考:【小規模宅地等の特例】相続税評価額を最大80%減額!適用要件・計算方法を解説
小規模宅地等の特例は適用要件が複雑であることから、特例の適用を検討する場合は、相続税に強い税理士に相談することをおすすめします。
3-3.農地の納税猶予の特例を適用する場合
農地の納税猶予の特例とは、相続や贈与などで農地を取得した人が所定の要件を満たすと、その農地等に係る相続税や贈与税の納税が猶予される特例です。名称には「猶予」とありますが、実際には納税が免除されるケースが少なくありません。
相続した農地についてこの特例を適用するときは、相続税の申告期限までに申告書を提出し、担保を提供する必要があります。
農地の納税猶予の特例について、詳しくは以下のページをご覧ください。
参考:国税庁「No.4147 農業相続人が農地等を相続した場合の納税猶予の特例」
参考:【農地の納税猶予の特例とは】相続税免除の要件をプロが解説
3-4.国などに寄付した財産の非課税の特例(寄付金控除)を適用する場合
相続税の申告期限までに、相続した財産を国や地方公共団体、特定の公益法人などに寄付した場合は、その財産は特例により相続税の課税対象になりません。
この特例を適用するときは、相続税の申告書に特例の対象になる財産の明細を記載し、寄付先が発行する受領書や証明書類などを添付する必要があります。
国などに寄付した財産の非課税の特例(寄付金控除)について、詳しくは以下のページをご覧ください。
参考:国税庁「No.4141 相続財産を公益法人などに寄附したとき」
参考:相続税の寄付金控除とは?節税の仕組み・メリット・計算方法について
3-5.相続税の申告期限は10ヶ月以内
相続税の申告が必要な場合は、申告期限に注意しなければなりません。
相続税の申告期限は、原則「被相続人が死亡したことを知った日の翌日から10ヶ月以内」です。

例えば、ある年の2月1日に被相続人が死亡したことを知ったのであれば、その年の12月1日が相続税の申告期限となります。
なお、相続税の納付期限も同じ日であるため、「申告」と「納税」の両方を完了しなければなりません。
この章でご紹介した特例を適用して相続税額が0円になる場合でも、期限内に申告書を提出しなければ、無申告加算税や延滞税が課されるほか、特例そのものが適用できなくなるおそれもあります。油断せずに期限内の手続きを心がけましょう。
相続税の申告期限について、詳しくは以下の記事をご覧ください。
参考:相続税の申告期限を過ぎたらどうなる?ペナルティ・デメリット・対処法を解説
4.相続税の申告は不要だと思っていたが、本当は必要だった場合はどうなる?
相続税の申告が必要であるにもかかわらず、「必要ないだろう」と思い込んで申告をしなかった場合は、税務調査の対象になる可能性が高くなります。
また、申告と納税が遅れたり、財産の仮装・隠ぺいが見つかったりすると、加算税や延滞税が課されます。
ここでは、相続税の申告が必要であるにもかかわらず申告をしなかった場合に、どのようなことが起こるかを解説します。
4-1.税務調査が行われる可能性が高い
「相続税の申告が必要だが、発覚することはないだろう」と考える人もいるかもしれませんが、申告をしないまま放置することは絶対にやめてください。相続税の申告が必要なのに申告をしなかった場合は、税務調査が行われる可能性が高くなります。
税務署は、被相続人が亡くなったことを把握しているだけでなく、KSKシステム(税務署のシステム)に蓄積された資産や所得に関する膨大なデータを基に、「相続税申告が必要な人」もある程度把握しています。
国税庁の「令和6事務年度における相続税の調査等の状況」によれば、無申告の事案について650件の税務調査(実地調査)が実施されています。実地調査1件当たりの追徴税額は2,187万円に及びます。
税務当局は「追徴税額が大きい」と見込まれる無申告事案に対して、より重点的に税務調査をしていると考えられます。
税務調査の対象に選定されると、税務署から「事前通知」があります。この時点で相続税に強い税理士に相談し、調査が開始される前に自主的に期限後申告書を提出することが最善の選択肢となります。
税務調査について、詳しくは以下の記事をご覧ください。
参考:【税務調査の事前準備】相続税の調査で必要な書類一覧と流れ
4-1-1.申告不要でも税務署から「お尋ね」が届く場合がある
相続税申告が不要であっても、相続開始から6~8ヶ月後に、税務署から「相続税についてのお尋ね」という文書が届くことがあります。
この「お尋ね」は、一定の財産があると見込まれた人に対して、相続税申告書の提出を促す目的で送付されています。先ほど述べた税務調査の事前通知ではありません。
相続税申告書の提出が不要である場合は、「相続税の申告要否検討表」という用紙に必要事項を記入して、相続財産が基礎控除額よりも少ないことを伝えます。
以下の記事でも詳しく解説しているので、あわせてご覧ください。
参考:税務署から相続税についてのお尋ねが届いた時の対応方法とポイント
4-1-2.自分で気づいて申告すれば税務調査のリスクを抑えられる
税務署から税務調査の事前通知が来る前に、自ら相続税の申告が必要であることに気づいたときは、速やかに申告書(期限後申告書)を提出しましょう。
自主的に申告書を提出すれば、税務調査が行われるリスクを抑えつつ、加算税も比較的低い税率に抑えられます。加算税については、このあと解説します。
4-2.加算税や延滞税が課される
相続税の申告が必要であるにもかかわらず、申告書を提出しなかった場合は、「延滞税」のほか「無申告加算税」が課されます。仮装・隠ぺい行為があったと判断されたときは、「無申告加算税」の代わりに「重加算税」が課されます。
無申告加算税の税率は、以下のとおり「どのタイミングで期限後申告書を提出したのか」によって異なります。

「相続税申告は不要」と思い込んでいたものの、申告期限後に気づいて自主的に期限後申告書を提出した場合は、「無申告加算税5%+延滞税」が課されます。
あえて相続税申告書を提出せず、税務調査が実施されて仮装・隠ぺい行為があったと判断されれば、「重加算税40%+延滞税」が課されます。
自主的に期限後申告書を提出すれば加算税の税率を低く抑えられるため、「本当は申告が必要なのに、必要ないと思い込んでいた」という方は、すみやかに期限後申告書を提出しましょう。
加算税や延滞税について、詳しくは以下の記事をご覧ください。
参考:相続税の延滞税・加算税はいくら?税率・計算方法・免除特例も解説
4-3.自分で判断できないときは国税庁「相続税の申告要否判定コーナー」も活用できる
相続税を申告する必要があるかどうかが不安な場合は、国税庁の「相続税の申告要否判定コーナー」を活用して判断することができます。
参考:国税庁「相続税の申告要否判定コーナー」
法定相続人の数や、財産・債務の金額を画面の案内に沿って入力すると、基礎控除額や申告のおおよその要否を自動で判定するオンラインツールです。財産・債務の金額を種類ごとに入力するため、前述の「相続税についてのお尋ね」への回答書類(相続税の申告要否検討表)の作成にも活用できます。
ただし、このツールはあくまで概算の判定であり、法的な「申告不要の証明」にはなりません。土地の価額の評価方法によっては、判定結果と実際の税額が異なることもあります。
申告の要否の正確な判断や、税務署に対する説明資料としてしっかりした裏付けが必要な場合は、相続税に強い税理士に相談することをおすすめします。
5.相続税の申告が不要な場合でも相続手続きは必要
相続税の申告が不要であっても、他に相続に伴う手続きが必要になることがあります。
遺言書がない場合には、遺産分割協議を行ったうえで遺産分割協議書を作成します。土地や建物など不動産を相続したときは、相続登記をしなければなりません。
5-1.遺産分割協議をして遺産分割協議書を作成する
亡くなった人が遺言書を残していなかった場合、相続人全員で遺産の分け方を話し合う「遺産分割協議」を行う必要があります。遺産の分け方が決まれば、その内容を記載した「遺産分割協議書」を作成します。
遺産分割協議には、原則として相続人の全員が参加しなければならず、1人でも欠けると協議は無効となります。相続人が未成年の場合は、代理人が参加します。
遺産分割協議に先立って、まず相続人となる人と相続財産をすべて調査しなければなりません。
相続財産よりも債務のほうが多い場合は相続放棄をすることもできますが、期限は相続があったことを知った日から3ヶ月以内と短いため、早めに調査することが大切です。
遺産分割協議書の作成について、詳しくは以下の記事をご覧ください。
参考:遺産分割協議書は自分で作成できる!【ひな形付き】書き方・注意点も解説
5-2.不動産を相続した場合は相続登記(名義変更)をする
遺言や遺産分割協議によって遺産の分け方が決まれば、必要に応じて預貯金や不動産などの名義を変更します。土地や建物を相続した人は、所有権を移転する「相続登記」を行う必要があります。相続した不動産を売却したり、担保に入れたりするためには相続登記が欠かせません。

令和6年(2024年)4月1日から相続登記が義務づけられ、相続財産に不動産があることを知った日から3年以内に登記の申請をしなければなりません。正当な理由なく期限までに申請しなかった場合には、10万円以下の過料が科されます。
不動産の相続登記について、詳しくは以下の記事をご覧ください。
参考:相続登記とは?期限・必要書類・費用・手続きの流れを解説
6.相続税の申告を不要にするための生前対策
贈与税が非課税となる制度を活用して生前に財産を贈与すると、相続財産が減少し、相続税の申告が不要になることがあります。
相続対策として活用されることが多い贈与税の特例制度は、以下のとおりです。
贈与税の非課税特例 ※詳細は各項目をクリックしてください
- 贈与税の配偶者控除(おしどり贈与) ≫
婚姻期間が20年以上の夫婦の間で、居住用不動産やその取得資金の贈与があった場合に、2,000万円まで贈与税が非課税になる制度 - 住宅取得等資金の非課税の特例 ≫
親や祖父母などから住宅取得資金の贈与を受けた場合に、1,000万円まで贈与税が非課税になる特例 - 教育資金の一括贈与 ≫【令和8年(2026年)3月31日をもって終了しました】
30歳未満の子または孫が、直系尊属から教育資金の一括贈与を受けた場合に、1,500万円まで贈与税が非課税とされていた特例(同日までに拠出された資金には引き続き適用) - 結婚・子育て資金の一括贈与 ≫
直系尊属から結婚・子育て資金の贈与を受けた場合に、1,000万円まで贈与税が非課税になる特例
これらの特例制度には、さまざまな要件があります。生前贈与を検討する場合は、相続税に強い税理士に相談することをおすすめします。
7.相続税申告は、自分でするよりも税理士に依頼を
相続税の課税価格が基礎控除額以下である場合や、一部の控除制度を適用したことで相続税額が0円となった場合、基本的に相続税申告書の提出は不要です。ただし、適用する控除や特例の種類によっては、相続税額が0円でも相続税申告をする必要があります。
相続税申告は自分ですることもできますが、税額の計算は多くの特例があるなど複雑で、申告内容に不備があると税務調査の対象になるリスクもあります。相続税申告が必要な人は、相続税に強い税理士に相談することをおすすめします。
7-1.相続税専門の「税理士法人チェスター」へ
相続税の申告が必要かどうかの判断に迷う方は、税理士法人チェスターにご相談ください。
税理士法人チェスターは、年間3,000件を超える相続税の申告実績を誇る、相続税専門の税理士法人です。グループには司法書士法人・行政書士法人もあり、相続税の申告が不要な場合でも、遺産分割協議書の作成や相続登記など、相続に伴うさまざまな手続きをまとめてご相談いただけます。
税理士法人チェスターでは、すでに相続が開始している方の初回面談を無料で承っております。まずはお気軽にご相談ください。
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
煩わしい相続手続きがワンストップで完結可能です!
相続手続きはとにかくやることが多く、自分の足で動くことも多いものです。
例えば、必要な書類収集・口座解約は行政書士、相続税申告は税理士、相続登記は司法書士、遺産分割は弁護士、不動産売却は不動産業へ…。
慣れない手続きの中で、これら多くの窓口を一つひとつご自身で探し、調整するのは精神的にも時間的にも大きな負担となります。
そんな複雑な相続の手続きに関することなら、まずはチェスターへご相談ください。
税理士法人チェスターではグループ会社に相続専門の各士業と不動産を取り扱う株式会社が揃っているのですべてをチェスターで完結できます。
相続手続き周りでお困りの方はまずは下記よりお気軽にお問い合わせください。
※CST法律事務所は、弁護士法上、独立した法律事務所であり、グループ法人とは相互に連携しながらサービスを提供しますが、法律事務に関する委任契約の締結及び業務の遂行はグループ法人から独立して行っています。


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
相続手続き編


