


家に相続税がかからないのはどのような場合?申告の要否も解説

亡くなった人が所有していた家は、土地・建物のいずれも相続税の課税対象となります。
しかし、預貯金や株式などを合計した遺産の総額が、相続税の基礎控除額「3,000万円+(600万円×法定相続人の数)」以下の場合、相続税はかからず申告も不要です。
遺産の総額が基礎控除額を上回る場合、相続税の負担を軽減する特定の税額控除を適用したことで相続税が0円になったのであれば、申告は不要となります。
相続税がかからない主なケースと申告の要否は以下のとおりです。
〇家に相続税がかからない主なケース
| 相続税がかからない場合 | 申告の要否 |
|---|---|
| 遺産の総額が基礎控除額以下 | 不要 |
| 未成年者控除・障害者控除・相次相続控除などの適用で税額が0円となった | 不要 |
| 配偶者の税額軽減や小規模宅地等の特例を適用したことで税額が0円となった | 必要 |
配偶者が納める相続税を軽くする「配偶者の税額軽減」や、自宅の土地の評価額を最大80%減らす「小規模宅地等の特例」を適用する場合、相続税額が0円でも申告は必須です。
今回は、家を相続したときに相続税がかからないケースや申告が必須となるケース、税額の計算方法などを相続税専門の税理士が解説します。
この記事の目次 [表示]
1.家に相続税がかからないのは遺産の総額が基礎控除額以下の場合
家を相続したとき、遺産の総額が基礎控除額以下であれば相続税がかかりません。
まずは、基礎控除額や相続税評価額、遺産総額の計算方法などを見ていきましょう。
なお、相続税の計算方法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税とは?仕組みや計算方法を税理士が簡単にわかりやすく解説
1-1.基礎控除額は3,000万円+600万円×法定相続人の数
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で計算します。遺産の総額が基礎控除額を上回る場合、その超過した部分に相続税が課税される仕組みです。
法定相続人は、民法で相続する権利があると定められた人です。配偶者は常に法定相続人になり、それ以外の親族は「第1順位:死亡した人の子」「第2順位:死亡した人の直系尊属(父母や祖父母)」「第3順位:死亡した人の兄弟姉妹」の順に遺産を相続する権利を取得します。
先の順位に該当する人が存命の場合、基本的に後の順位に該当する人は相続人になりません。
相続を放棄した人も法定相続人の数に含めて基礎控除額を計算します。養子については、原則として実子がいる場合は1人まで、いない場合は2人までを法定相続人として数えます。
法定相続人の数ごとの基礎控除額は、以下のとおりです。
〇法定相続人の数と基礎控除額
| 法定相続人の数 | 基礎控除額 |
|---|---|
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
| 4人 | 5,400万円 |
| 5人 | 6,000万円 |
たとえば、遺産の総額が4,000万円で法定相続人が1人の場合、基礎控除額は3,600万円であるため、差額の400万円に相続税がかかります。
一方、法定相続人が2人以上であれば基礎控除額は少なくとも4,200万円となり、遺産の総額を上回るため、相続税はかかりません。
家族や親族が亡くなって相続が開始されたときは、故人の出生から死亡まで連続した戸籍謄本を集め、法定相続人となる人が何人いるのかを正確に把握したうえで、基礎控除額を計算しましょう。
基礎控除額の計算方法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:【相続税の基礎控除】いくらまで無税?計算方法を早見表付きで解説
1-2.家の相続税評価額は土地と建物に分けて求める
遺産の総額を計算するとき、各遺産の「相続税評価額」を求めます。
相続税評価額とは、相続税の計算に用いる財産の価額のことです。国税庁の財産評価基本通達により定められた方法を用いて求めます。
家の相続税評価額は、土地と建物を別々に評価し、それぞれの額を合計したものです。
土地と建物それぞれの評価額の求め方は以下のとおりです。
〇家の相続税評価額の求め方
| 評価額の求め方 | |
|---|---|
| 土地 | 路線価方式または倍率方式 |
| 建物 | 固定資産税評価額と同じ額(分譲マンションは区分所有補正率をかける場合あり) |
不動産の相続税評価額は、実際に売買される価格(時価)より低くなるのが一般的です。
家の評価額の出し方について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:家(住宅)の相続税はいくら?評価額の出し方や特例を解説!
1-2-1.土地は路線価方式・倍率方式で求める
土地の相続税評価額は、路線価が定められている地域では路線価方式、それ以外の地域では倍率方式で計算します。
路線価は、道路に面する標準的な宅地の1㎡当たりの価額です。国税庁ホームページの「財産評価基準書 路線価図・評価倍率表」にある路線価図に千円単位で記載されています。
路線価方式では「路線価×各種補正率×土地の面積」という計算式で評価額を求めます。奥行が長い、形がいびつであるなど、土地の状況に応じた補正率をかけて評価額を調整します。
一方、倍率方式の計算式は「固定資産税評価額×倍率」です。固定資産税評価額は、市区町村が固定資産税を計算する際のもとになる土地や建物の価格です。この金額は、毎年4~6月ごろに届く固定資産税の納税通知書に同封された課税明細書に記載されています。
路線価の調べ方や見方について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:【相続税路線価とは】国税庁路線価図の調べ方・見方・計算方法・減額補正について
1-2-2.建物は固定資産税評価額と同じ
建物の相続税評価額は、基本的に固定資産税評価額と同じ額です。
固定資産税評価額は、毎年4~6月ごろに届く固定資産税の納税通知書で確認できます。同封されている課税明細書の価格欄をご覧ください。

課税明細書が見当たらない場合は、家のある市区町村の窓口(東京23区は都税事務所)で固定資産評価証明書を取得することで固定資産税評価額を確認できます。
相続税評価額と固定資産税評価額の違いについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税評価額と固定資産税評価額の違いとは│調べ方・計算方法も解説
1-3.預貯金など家以外の財産も合計して遺産の総額を出す
相続税を計算するときは、各相続人が取得した家や預貯金などの相続財産に、死亡保険金などのみなし相続財産を加え、非課税財産や一定の債務・葬式費用を差し引きます。さらに、一定の生前贈与財産などを加算し各相続人の課税価格を求めたら、それらを合計して正味の遺産額(遺産の総額)を求めます。
各項目に該当するものは以下のとおりです。
〇家以外に遺産の総額に含める財産と差し引ける費用
| 該当するものの例 | |
|---|---|
| 本来の相続財産 | 預貯金・現金、株式や投資信託などの有価証券、不動産、自動車や貴金属、家財 |
| みなし相続財産 | 生命保険等から支払われた死亡保険金、勤務先から支払われた死亡退職金 |
| 生前に贈与された財産 | 亡くなる前3~7年以内に贈与された財産(暦年課税)、相続時精算課税制度を利用して贈与された財産 |
| 差し引ける債務 | 借入金、未払いの医療費、未納の税金 |
| 差し引ける葬式費用 | 通夜や告別式、火葬や納骨にかかった費用、お寺へのお布施(読経料など) |
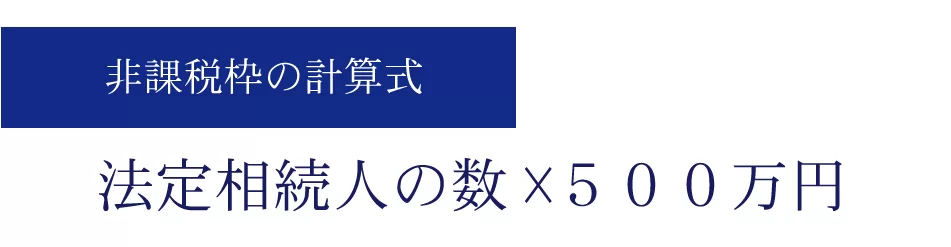
死亡保険金や死亡退職金は本来の相続財産ではありませんが、一定のものはみなし相続財産として相続税の課税対象となります。ただし、これらを相続人が受け取った場合は、死亡保険金と死亡退職金のそれぞれについて「500万円×法定相続人の数」まで相続税の課税対象になりません。
表中にある「暦年課税」は、1年間に受けた贈与の合計額をもとに贈与税を計算する方式です。
一方、「相続時精算課税」は生前に税務署へ届出をして選択した人が対象となる制度で、生前の贈与分を相続財産に足し戻して精算します。令和6年(2024年)1月1日以降の贈与分は、年110万円の基礎控除額を差し引いた残額が加算の対象です。
暦年課税で贈与された財産のうち、相続や遺贈で財産を取得した人が被相続人から亡くなる前の一定期間内に受け取ったものは、「生前贈与加算」の対象となり、相続財産に足し戻されます。
対象期間は、従来は相続開始前3年以内でしたが、段階的に延長されており、最終的には7年以内の贈与が加算の対象になります。
1-4.遺産の総額が基礎控除額以下の場合は相続税の申告も不要
遺産の総額が基礎控除額以下の場合は相続税がかからないため、税務署への申告と納付は必要ありません。
相続税法第27条第1項は、各相続人の課税価格の合計額(遺産の総額)が基礎控除額を超え、所定の計算によって相続税額がある場合に申告の義務が生じると定めているためです。
一方、遺産の総額が基礎控除額を上回っているにもかかわらず相続税の申告をしなかった場合は、加算税や延滞税がかかる可能性があります。
相続が開始されたときは、被相続人が所有していた財産を漏れなく調査して遺産の総額を計算し、基礎控除額と比較して相続税の申告が必要かどうかを適切に判断しましょう。
相続税の申告が不要なケースについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税の申告が不要なケースとは?基礎控除の計算方法・例外も解説
2.相続税はかからないが申告が必要になるケース
「配偶者の税額軽減」や「小規模宅地等の特例」といった特例を利用して相続税が0円になる場合でも、税務署への申告が必要です。
特例や税額控除の適用を受けることを申告書に記載し、必要書類を添付して税務署へ提出しなければなりません。
相続税の申告期限(相続の開始があったことを知った日の翌日から10ヶ月以内)までに遺産分割がまとまらない場合でも、期限は延長されません。
この場合は、法定相続分で遺産を取得したものとして申告する「未分割申告」をする必要があります。以下で詳しく解説します。
相続税が0円でも申告が必要になるケースについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税がなし(0円)でも申告が必要なケース・不要なケースを解説
2-1.配偶者の税額軽減を適用して税額が0円になった
配偶者の税額軽減とは、被相続人の配偶者が相続や遺贈で取得した遺産のうち、1億6,000万円と配偶者の法定相続分相当額のどちらか多い金額までは相続税がかからない制度です。
たとえば、遺産の総額が1億円の場合、配偶者がすべてを取得しても、この税額軽減を適用すると相続税はかかりません。
この税額軽減を適用できるのは戸籍上の配偶者に限られます。内縁関係にある妻や事実婚のパートナーなど、被相続人と法的な婚姻関係にない人は適用できません。
配偶者の税額軽減の要件や計算方法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税の配偶者控除とは?1.6億円が非課税になる条件・二次相続の注意点
2-2.小規模宅地等の特例で課税価格が基礎控除額以下になった
小規模宅地等の特例とは、被相続人が住んでいた土地や事業に使っていた土地について、一定の面積まで評価額を減額できる制度です。
この特例では、被相続人が住んでいた自宅の敷地について、一定の要件を満たす場合「特定居住用宅地等」として敷地面積330㎡(約100坪)までの部分の評価額を80%減額できます。
亡くなった人の配偶者が家を相続する場合、取得者ごとの要件はありません。一方、同居の親族や別居の親族が相続する場合は、以下の要件を満たす必要があります。
- 同居していた親族:相続税の申告期限まで住み続け、その宅地を保有し続ける
- 別居していた親族:被相続人に配偶者や同居の相続人がいない、相続開始前3年以内に自身や配偶者などが所有する家に住んだことがない、相続開始時に住んでいる家を過去に所有したことがない など
小規模宅地等の特例の適用要件について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:【小規模宅地等の特例】相続税評価額を最大80%減額!適用要件・計算方法を解説
2-3.申告期限までに遺産分割が決まらない場合は未分割申告をする
相続税の申告・納付の期限は、被相続人が死亡したことを知った日(通常は被相続人の死亡の日)の翌日から10ヶ月です。
配偶者の税額軽減や小規模宅地等の特例を受けるためには、遺産の分け方が決まっている必要があります。申告期限までに遺産の分け方を決める話し合い(遺産分割協議)がまとまらない場合、そのままでは特例を適用できません。
そこで、申告期限までに協議がまとまらない場合は、法定相続分で財産を取得したものとして相続税を計算し、期限までに申告と納税の手続きをします。この手続きを「未分割申告」といいます。
未分割申告をする際に「申告期限後3年以内の分割見込書」を添付して提出しておけば、申告期限から3年以内に遺産分割がまとまった際に特例を適用できます。納めすぎた相続税がある場合は「更正の請求」という手続きをすることで差額を還付してもらえます。
還付手続きの期限は、遺産の分け方が決まったことを知った日の翌日から4ヶ月以内です。
3.適用後に相続税が0円なら申告が不要な税額控除もある
相続税を計算した後の税額から一定の金額を差し引く制度を「税額控除」と呼びます。
税額控除のうち未成年者控除・障害者控除・相次相続控除などを適用して税額が0円になった場合、遺産の総額が基礎控除額を超えていても相続税の申告は不要です。
相続税の負担を抑えられる主な特例・税額控除と、適用して税額が0円になった場合の申告の要否は以下のとおりです。
〇相続税の負担を抑えられる主な特例・税額控除
| 制度 | 制度内容 | 申告の要否 |
|---|---|---|
| 配偶者の税額軽減 | 配偶者が取得した遺産のうち1億6,000万円と法定相続分相当額のうち多い金額までは相続税がかからない | 必要 |
| 小規模宅地等の特例 | 被相続人が住んでいた土地や事業・賃貸に使っていた土地について、一定の面積まで評価額を最大80%減額 | 必要 |
| 未成年者控除 | 法定相続人である未成年者が財産を取得した場合に、18歳になるまでの年数1年につき10万円を相続税額から控除 | 不要 |
| 障害者控除 | 法定相続人である障害者(日本国内に住所がある人)が財産を取得した場合に、85歳になるまでの年数1年につき10万円(特別障害者は20万円)を相続税額から控除 | 不要 |
| 相次相続控除 | 亡くなった人が10年以内に前の相続で相続税を納めていた場合に、相続人が、当時の税額を1年につき10%ずつ減らした額を控除 | 不要 |
| 贈与税額控除 | 被相続人から生前に財産の贈与を受けて納めた贈与税がある場合に、その税額を相続税額から控除 | 不要 |
| 外国税額控除 | 相続で取得した国外の財産について外国で相続税を納めた場合に、一定額を日本の相続税額から控除 | 不要 |
たとえば、相続が始まった時点で法定相続人の年齢が満15歳の場合、未成年者控除を適用できると、18歳になるまでの年数は3年※のため、計30万円を相続税額から差し引くことができます。
※1年未満の端数は切り上げ
相続人のなかに18歳未満の人や障害のある人がいる場合は、これらの控除を適用できるかを確認しましょう。亡くなった人が10年以内の前の相続で相続税を納めていた場合も同様です。
未成年者控除・障害者控除・相次相続控除について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税の未成年者控除はいくら安くなる?適用要件と計算方法
参考:【相続税の障害者控除】いくら控除される?要件・申告不要の条件も解説
参考:相次相続控除とは│要件や控除額の計算方法をわかりやすく解説
4.家を相続したときに相続税がかかりやすいケース
家を相続して相続税がかかりやすいのは、主に以下の3パターンです。
〇家を相続して相続税がかかりやすいケース
- 都市部の土地など家の相続税評価額が高い
- 家を取得する相続人が小規模宅地等の特例の要件を満たさない
- 配偶者が遺産の多くを取得した後に亡くなる
以下では、それぞれのケースで相続税がかかりやすくなる理由を解説します。
4-1.都市部の土地など家の相続税評価額が高い場合
都市部の住宅地に実家がある場合、土地の相続税評価額が数千万円、あるいは数億円になることもあります。
路線価の水準は、国が毎年公表する公示価格(標準的な土地の1㎡当たりの価格)の80%程度が目安です。駅に近い住宅地や利便性の高いエリアでは公示価格そのものが高く、路線価もそれに連動して決まります。
たとえば、路線価が1㎡当たり40万円の土地が100㎡である場合、適用できる補正がなければ土地の相続税評価額は「40万円×100㎡=4,000万円」です。法定相続人が1人のときの基礎控除額3,600万円を、土地のみで上回ります。
敷地がそれほど広くない場合でも、土地と建物の合計評価額のみで、相続税の基礎控除額に近い額になることがあります。
4-2.相続人が小規模宅地等の特例の要件を満たさない場合
小規模宅地等の特例は、一定の要件を満たさない場合には適用できません。この特例を受けられないと、路線価方式または倍率方式で求めた土地の評価額がそのまま税額の計算に用いられるため、相続税がかかりやすくなります。
要件を満たさない代表的な例は、別居していた親の家を相続するケースです。
被相続人と同居していなかった親族(配偶者を除く)が、被相続人が住んでいた家を取得して小規模宅地等の特例を適用するためには、いわゆる「家なき子特例」の要件を満たす必要があります。
たとえば、持ち家に住んでいる親族や、被相続人に配偶者や同居の相続人がいる場合の別居親族は、家なき子特例の要件を満たさないため、小規模宅地等の特例を適用できません。
家なき子について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:家なき子の特例。親と別居していても小規模宅地等の特例が使える制度
4-3.配偶者に遺産の多くを分けた後に二次相続が起きた場合
二次相続とは、父に続いて母が亡くなるなど、先に起こった相続(一次相続)の被相続人の配偶者が死亡したことで起こる相続のことです。
一次相続で亡くなった人の配偶者が遺産の多くを取得すると、配偶者の税額軽減によって相続税の負担は大幅に軽減されますが、その一方で二次相続での税負担が重くなることがあります。主な理由は以下のとおりです。
- 二次相続で亡くなった母には配偶者がいないため、配偶者の税額軽減は使えない
- 法定相続人が1人減るため、基礎控除額が一次相続に比べて600万円少なくなる
- 一次相続で取得した財産が母自身の財産に加わるため、課税の対象になる遺産が増える
そのため、一次相続で遺産の分け方を決めるときは、二次相続でかかる相続税まで含めて検討するとよいでしょう。
二次相続について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:二次相続とは?【税理士監修】一次相続との違い・相続税対策のポイントを解説
5.家を相続した場合の相続税をシミュレーション
相続税が発生するかどうかは、家単体の相続税評価額だけでなく預貯金などを含めた遺産の総額と、適用できる特例によって変わります。
ここでは、家と預貯金の合計は基礎控除額を超えるものの、小規模宅地等の特例を適用した後の遺産の総額は基礎控除額以下になるケースの税額を試算してみましょう。
【例】相続人が長男と長女の2人、家と預貯金の合計が6,000万円のケースで試算します。
被相続人である母が亡くなったとき、父はすでに他界していたため、長男と長女の2人が遺産を相続することになりました。また、長男は母と同居していました。
遺産は実家の土地3,000万円(面積160㎡)と建物1,000万円、預貯金2,000万円の合計6,000万円です。長男が実家の土地と建物を、長女が預貯金2,000万円を取得したとしてシミュレーションします。
基礎控除額を算出
法定相続人は長男と長女の2人のため、「3,000万円+600万円×法定相続人の数」の計算式で基礎控除額を求めると結果は以下のとおりとなります。
- 基礎控除額:3,000万円+600万円×2人=4,200万円
このケースでは、遺産の総額が4,200万円以下の場合に相続税がかかりません。
家の相続税評価額を求める
長男は被相続人である母と同居していた親族です。長男が相続税の申告期限まで実家に住み続け、土地も保有し続け、小規模宅地等の特例の要件を満たして適用した場合の相続税評価額を求めます。
「特定居住用宅地等」として特例を適用できると、敷地面積330㎡まで80%の減額を受けられます。長男が相続する土地の面積は160㎡であり、特例の限度面積の範囲に収まるため、全体が減額の対象です。特例を適用した後の土地の相続税評価額は以下のとおりです。
- 特例適用後の土地の相続税評価額:3,000万円×(1-80%)=600万円
減額後の土地の評価額600万円に建物の評価額1,000万円を加えて、特例を適用した後の家の相続税評価額を求めると、結果は次のとおりとなります。
- 特例適用後の家の相続税評価額:600万円+1,000万円=1,600万円
特例を適用した後の家の相続税評価額は1,600万円であり、適用前の評価額4,000万円(土地3,000万円+建物1,000万円)と比べて2,400万円低くなりました。
遺産の総額を算出して基礎控除額と比較
預貯金2,000万円も相続税の課税対象であるため、特例を適用した後の家の相続税評価額1,600万円と合計して遺産の総額を求めると、結果は以下のとおりです。
- 遺産の総額:1,600万円+2,000万円=3,600万円
遺産の総額3,600万円は基礎控除額4,200万円以下となるため、相続税はかかりません。
ただし、小規模宅地等の特例を適用しない場合、遺産の総額は「家4,000万円+預貯金2,000万円=6,000万円」となり、基礎控除額の4,200万円を上回ります。
つまり、特例を適用したことで相続税が0円となったため、長男と長女は相続税の申告書を提出しなければなりません。
なお、長男が亡くなった母と同居しておらず、家なき子特例の要件を満たさないために小規模宅地等の特例を適用できない場合、「遺産の総額6,000万円-基礎控除額4,200万円=1,800万円」に対して相続税がかかります。
この場合、相続税の総額を計算すると180万円となります。相続税は取得した財産の割合に応じて負担するため、取得割合は長男が3分の2(4,000万円÷6,000万円)、長女が3分の1(2,000万円÷6,000万円)となります。
各人が納める税額は、長男が「180万円×(4,000万円÷6,000万円)=120万円」、長女が「180万円×(2,000万円÷6,000万円)=60万円」です。
このように、家を相続する場合、小規模宅地等の特例を適用できるかどうかで税額が100万円単位で変わる可能性があります。
また、この試算はあくまで一例であり、実際の税額は個別の事情によって変動します。正確な税額を知りたい場合は相続税専門の税理士にご相談ください。
相続税の申告を専門とする税理士法人チェスターでは、すでに相続が発生している場合、初回面談を無料で承っています。相続税評価額の算出や遺産の分け方などで不明な点がある場合は、一度ご相談ください。
6.家にかかる相続税に関する注意点
相続税の申告と納付の期限は、相続の開始があったことを知った日の翌日から10ヶ月以内と法律で定められています。相続税がかかる場合だけでなく、所定の特例・税額控除を適用したことで税額が0円となる場合も、この期限内に申告手続きを終えなければなりません。
以下では、申告と納付の期限、遅れた場合にかかるペナルティ、相続税の納め方、納税資金が足りない場合の選択肢を解説します。
6-1.申告と納付は相続の開始を知った日の翌日から10ヶ月以内
相続税の申告期限は、相続の開始があったことを知った日の翌日から10ヶ月以内です。通常は、被相続人が亡くなった日の翌日から数えます。

たとえば、4月10日に亡くなった場合の期限は、翌年の2月10日です。期限の日が土曜日・日曜日・祝日・年末年始(12月29日~1月3日)と重なるときは、休み明けの平日が期限になります。
また、相続税が発生する場合は、期限内に申告書を提出するだけでなく納税も済ませなければなりません。
申告書の提出先は、基本的に亡くなった人の住所地を所轄する税務署です。
相続人が住んでいる地域の税務署ではなく、被相続人が遠方で暮らしていたとしても提出先は変わらない点に注意しましょう。
相続税の申告期限については、以下の記事で解説していますのであわせてご覧ください。
参考:相続税の申告期限・納付期限は10か月!間に合わない時の対処法や期限の数え方も解説
6-2.期限を過ぎると無申告加算税や延滞税がかかることも
期限までに相続税の申告や納付をしなかった場合、本来の相続税とは別に加算税や延滞税が課される可能性があります。課されるケースと税率は以下のとおりです。
〇申告や納付が期限に遅れた場合にかかる税
| 課される主なケース | 税率・割合 | |
|---|---|---|
| 無申告加算税 | 相続税が発生するにもかかわらず期限までに申告しなかった場合 | 納付すべき税額のうち
|
| 過少申告加算税 | 期限内に申告した税額が本来より少なかった場合 | 追加で納める税額のうち
|
| 重加算税 | 税額計算の基礎となる事実を隠蔽または仮装していた場合 |
|
| 延滞税 | 期限までに納付しなかった場合 |
|
※税務調査の通知を受ける前に自主的に申告した場合、無申告加算税は5%に軽減され、過少申告加算税は課されません。通知を受けたあと、調査による更正または決定があるべきことを予知する前に申告した場合は、無申告加算税が10%・15%・25%、過少申告加算税が5%・10%になります。
※延滞税の割合は令和8年(2026年)分のもので、毎年見直されます。
たとえば、納めるべき相続税が50万円であり、税務調査を受けた後に期限後申告をした場合、無申告加算税は原則として「50万円×15%=7万5,000円」です。
相続税がかかる場合は、必ず期限までに申告と納付を済ませましょう。
加算税や延滞税の計算方法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税の延滞税・加算税はいくら?税率・計算方法・免除特例も解説
6-3.相続税は原則として現金で一括して納付する
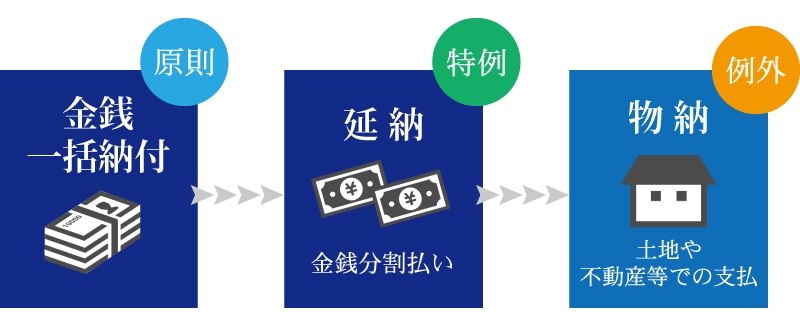
相続税は、申告期限までに全額を金銭で一括して納めるのが原則です。主な納付方法は、金融機関や税務署の窓口での現金納付、クレジットカード納付、e-Taxを利用したダイレクト納付などがあります。
家を相続する際は、税金を納めるための現金をどう工面するかが問題になることがあります。家は預貯金とは異なり、必要になったときにすぐ現金へ換えられるわけではないためです。
遺産の多くを実家が占め、預貯金が少ない場合は、相続税の全額を期限までに用意できないことがあります。
相続税が発生する見込みの場合は、申告手続きの準備と並行して、相続する預貯金やご自身の資金で税金を納められるか早めに確認しておきましょう。
6-4.納税資金が足りない場合は延納や物納を検討する
期限までに相続税を一括で納めることが難しい場合の選択肢としては、相続した家の売却、延納、物納があります。
都市部や駅の近くにあって利便性が高い家や、築年数が浅い家などは、買い手が比較的つきやすいため、売却して納税資金を確保するのも1つの方法です。
ただし、立地や建物の状態によっては申告期限までに現金化が間に合わないおそれがあります。
期限までに納税資金を用意できないときは、延納や物納を検討します。それぞれの内容は以下のとおりです。
〇延納と物納の内容
- 延納:相続税額が10万円を超え、金銭で一度に支払うのが難しい場合に、年払いで分割して納める方法
- 物納:延納でも金銭での支払いが難しい場合に、相続した国内の不動産など一定の要件を満たす相続財産で納める方法
延納では原則として担保の提供が必要で、延納の期間中は利息にあたる利子税がかかります。物納できる財産には順位があり、一定の要件を満たす相続した家などの不動産は第1順位です。
延納と物納は、いずれも原則として相続税の納期限(通常は申告期限と同じ)までに申請書を提出し、税務署長の許可を受ける必要があります。要件の審査があるため、申請しても必ず認められるとは限りません。
納税資金を用意するのが難しいと分かった段階で、早めに専門家へ相談することをおすすめします。
相続税を納められない場合の対処法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:相続税を払えない場合の対処法4選│事前にできる対策も解説
7.相続税の有無にかかわらず必要な家の手続きと費用
家を引き継いだ後は「相続登記」の申請が必要です。
〇相続登記とは
- 家の名義を亡くなった人から相続人へ変更する手続き。家の所在地を管轄する法務局へ申請する
令和6年(2024年)4月1日からは、相続登記の申請が義務化されています。
申請の期限は、相続で家を取得したことを知った日から原則3年以内であり、正当な理由なく期限内に申請しなかった場合は10万円以下の過料が科される可能性があります。
※令和6年(2024年)4月1日より前に相続した家も義務化の対象で、登記が済んでいない場合の期限は令和9年(2027年)3月31日
実家を相続したときは、期限までに相続登記を申請しましょう。
また、相続登記を申請する際は、登録免許税という税金がかかります。税額は固定資産税評価額の0.4%です。
そのほか、戸籍謄本などの取得費用も必要です。手数料は書類1通につき450円~750円ですが、亡くなった人が本籍地を何度も変えている場合などは書類が増え、合計で数千円から1万円程度かかることがあります。
登記手続きを代理する司法書士に依頼する場合の報酬は、不動産の数や依頼する作業の範囲によって変わりますが、5万~10万円程度が目安です。
相続登記の手続きについて詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:【相続登記の義務化】過去分も対象!期限・罰則・費用も解説
8.相続した家の相続税についてよくある質問
最後に、相続した家の相続税について寄せられることの多い質問に回答します。
8-1.親が生きているうちに家をもらっても相続税がかかりますか?
親から生前に家をもらうと基本的には贈与税の課税対象となりますが、相続税の課税対象になるケースもあります。
贈与税の原則的な課税方式である暦年課税の場合、家を含めて1年間に贈与された財産の合計額のうち、基礎控除額110万円を超える部分が贈与税の課税対象となります。
ただし、家をもらった人が親の相続や遺贈で遺産も受け取る場合、贈与された時期によっては、生前贈与加算の対象となり、その家を相続財産に足し戻して税額を計算しなければなりません。対象になる贈与の期間は、亡くなる前3年以内から7年以内へ段階的に延長されています。
相続時精算課税制度を利用した場合は、贈与された財産のうち年間110万円の基礎控除と累計2,500万円の特別控除を超える部分に20%の贈与税がかかります。また、贈与された財産から年間110万円の基礎控除を差し引いた残りを、相続が発生したときに相続財産へ加算しなければなりません。
生前に家をもらう場合は、贈与税と相続税のどちらの課税対象になるのかを事前に確認しておくとよいでしょう。
生前贈与加算や相続時精算課税制度について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:生前贈与加算とは?対象者・相続税改正内容・生前贈与の注意点を解説
参考:相続時精算課税制度とは?仕組み・メリット・デメリットも解説
8-2.老人ホームにいた親の家も小規模宅地等の特例の対象ですか?
老人ホームに入居していた親の家の敷地についても、以下のような一定の要件を満たす場合は小規模宅地等の特例を適用できます。
〇老人ホームに入居していた場合の主な適用要件
- 親が相続開始の直前に要介護認定または要支援認定を受けていること
- 法令で定められた特別養護老人ホームや有料老人ホームなどに入居していること
- 入居した後にその家を事業に使ったり、新たに別の人の住まいにしたりしていないこと
親が老人ホームに入居した後に、家を誰にも貸さず空き家のまま残していたのであれば、上記の3つ目の要件を満たします。
老人ホームに入居していた親の家を相続するときは、要介護認定の有無と入居後に家がどのように扱われていたのかを確認しましょう。
なお、家を取得する人に求められる要件は、親が自宅に住み続けていた場合と同じです。
老人ホームに入居していた場合の細かな要件は、以下の記事で解説していますのであわせてご覧ください。
参考:老人ホームに入居中の親でも小規模宅地の特例は使える?同居できない場合の要件
8-3.相続した家がマンションでも判定の手順は同じですか?
相続した家がマンションの場合も、相続税がかかるかどうかを判定する手順は基本的に戸建てと変わりません。評価額についても「1-2.家の相続税評価額は土地と建物に分けて求める」で解説したとおり、土地と建物に分けて求めます。
マンションの土地は、敷地に対する共有の権利である「敷地利用権」として評価します。一定の要件を満たせば、小規模宅地等の特例を適用することも可能です。
建物については、所有している専有部分に係る区分所有権が評価の対象です。
ただし、令和6年(2024年)1月1日以後に相続や遺贈で取得したマンションなどの居住用の区分所有財産は、区分所有補正率をかけて評価する場合があります。
区分所有補正率は、築年数や総階数、所在階などをもとに計算する割合です。
市場価格より低くなりやすかったタワーマンションなどの評価額は、この補正によって市場価格の6割程度まで引き上げられる場合があります。
マンションの相続税評価額の計算方法について詳しくは、以下の記事で解説していますのであわせてご覧ください。
参考:マンションの相続税はいくら?相続税評価額の計算方法と相続手続き
9.家に相続税がかかるか迷ったら相続税専門の税理士へ相談を
家に相続税がかからないのは「遺産の総額が基礎控除額以下である」「配偶者の税額軽減や小規模宅地等の特例などを適用して税額が0円になった」といったケースです。
ただし、税額が0円でも申告手続きが必要なケースがあるほか、土地や建物の相続税評価や適用できる特例・税額控除の判定には専門的な知識や実務経験が求められます。適切に申告を行うためには、相続税に精通した税理士へ相談することをおすすめします。
税理士法人チェスターは、相続税の申告を専門に取り扱う税理士法人です。年間の申告実績は3,000件、累計の申告件数は19,000件を超えています。
また、申告内容に税理士がお墨付きを与える「書面添付制度」を、追加料金なしですべての申告書に適用しています。税理士法人チェスターが申告した案件で税務調査を受ける割合は、一般的な相続税申告の約5%に対して約1%です。
あわせて、グループ内には司法書士が在籍しており、相続税の申告から相続登記まで一貫してお任せいただくことも可能です。家の相続税評価額の算出から申告書の作成まで任せたい場合は、お気軽にご相談ください。
※この記事は専門家監修のもと慎重に執筆を行っておりますが、万が一記事内容に誤りがあり読者に損害が生じた場合でも当法人は一切責任を負いません。なお、ご指摘がある場合にはお手数おかけ致しますが、「お問合せフォーム→掲載記事に関するご指摘等」よりお問合せ下さい。但し、記事内容に関するご質問にはお答えできませんので予めご了承下さい。
相続税申告は相続専門の実績あるチェスターで安心。
税理士法人チェスターは相続に関する業務のみに特化している専門事務所であり、創業からこれまで培ってきた知見やノウハウがずっと引き継がれているため、難解な案件や評価が難しい税務論点にもしっかり対応致します。
初回面談から申告完了まで担当スタッフがお客様専任として対応しているので、やり取りもスムーズ。申告書の質の高さを常に追求しているからこそ実現できる税務調査率が1%であることも強みの一つです。
相続税申告実績は年間3,000件超、税理士の数は102名とトップクラスの実績を誇るチェスターの相続税申告を実感してください。


今まで見たページ(最大5件)
関連性が高い記事
カテゴリから他の記事を探す
相続税編


